
Kredyt na B2B: od jakiej kwoty zacząć?
Kwota miesięcznej faktury nie mówi jeszcze, ile możesz przeznaczyć na ratę. Oddziel przychód firmy od dochodu po kosztach, podatkach i składkach. Oddziel też pieniądze pozostawione w firmie od środków, którymi finansujesz życie gospodarstwa. Pozwoli to uniknąć zbyt wysokiego wyniku w kalkulatorze.
Przygotuj prostą tabelę za miesiące objęte dokumentacją: przychody, koszty, podatki, składki i kwota pozostająca do dyspozycji. Zaznacz miesiące bez przychodu oraz wyjątkowe wpływy. To Twoje zestawienie do rozmowy; bank może wyznaczyć dochód kredytowy inną metodą i za inny okres.
Na ryczałcie ewidencja przychodów nie pokazuje całego obrazu wydatków firmy. Na KPiR wynik podatkowy też może wymagać objaśnienia, np. przy dużym jednorazowym zakupie. Nie przyjmuj, że wszystkie banki uznają 70% dochodu B2B albo jeden stały procent przychodu.
Jakie dokumenty przygotować?
Jako przykład publicznej listy sprawdziliśmy dokumenty hipoteczne ING. Bank rozdziela wymagania według sposobu rozliczenia: dla KPiR wymienia księgę oraz rozliczenie PIT-36 lub PIT-36L z załącznikiem PIT/B; dla ryczałtu odrębnie wskazuje ewidencję przychodów i PIT-28. Zakres okresów i dokumentów bieżących sprawdź w aktualnej liście banku. To przykład jednej instytucji, nie lista obowiązująca wszędzie.
| Obszar | Co uporządkować przed rozmową |
|---|---|
| Rozliczenie firmy | Dokumenty właściwe dla KPiR, ryczałtu lub innej formy; potwierdzenie złożenia rozliczeń. |
| Bieżące wyniki | Zestawienie przychodów i kosztów oraz okres, którego dotyczą. |
| Ciągłość pracy | Daty działalności, umowy i aneksy pomocne w wyjaśnieniu stabilności dochodu. |
| Zobowiązania | Aktualne raty, leasingi, limity i inne obciążenia do omówienia z bankiem. |
| Nieruchomość | Cena, plan wkładu własnego i dokumenty zabezpieczenia według listy banku. |
Nie wysyłaj całego pakietu finansowego w przypadkowej wiadomości. Ustal z bankiem lub obsługującym wniosek, jakie dokumenty są potrzebne i jakim kanałem je przekazać. Nasz kalkulator liczy w przeglądarce; nie wymaga wgrywania deklaracji podatkowych.
Staż działalności i przejście z etatu na B2B
Nie da się obiecać akceptacji wniosku na podstawie samej liczby miesięcy prowadzenia firmy. Zapytaj wybrany bank o minimalny okres udokumentowanego dochodu, sposób oceny przejścia z etatu do działalności oraz zasady przy sezonowych przychodach. Ciągłość współpracy z jednym kontrahentem warto udokumentować, ale nie zastępuje ona pozostałych elementów oceny.
Przygotuj daty otwarcia firmy, ewentualnych zawieszeń, zmiany formy podatkowej i głównych umów. Jeżeli niedawno zmieniłeś sposób rozliczenia, wyjaśnij, które dokumenty przedstawiają stary, a które nowy okres. Nie zakładaj z góry, że bank zaakceptuje okres krótszy lub dłuższy bez sprawdzenia jego zasad.
Przykład budżetu przedsiębiorcy
Hipotetyczne gospodarstwo dwóch osób ma 12 000 zł miesięcznego dochodu netto dostępnego po wydatkach firmy, 2 100 zł kosztów utrzymania i 1 000 zł innych rat. Wybiera do próby limit wszystkich rat 50% dochodu. Na nową ratę pozostaje wtedy mniejsza z kwot: 12 000 × 50% − 1 000 = 5 000 zł oraz 12 000 − 2 100 − 1 000 = 8 900 zł. Model używa 5 000 zł.
Kwotę kapitału policz przy własnym okresie i oprocentowaniu testowym w kalkulatorze zdolności B2B. Początkowe 8,5% i 25 lat są założeniami scenariusza, a nie warunkami oferty. Podwyższenie stopy testowej obniży kapitał mieszczący się w tej samej racie. Nie oznacza, że bank przyzna taki kredyt.
Sprawdź także budżet w słabszym miesiącu i przy większych kosztach firmy. Nie ma jednego procentu dochodu, który zapewnia bezpieczeństwo każdej rodzinie. Jeśli znasz już potrzebną kwotę kredytu, wykonaj odwrotne obliczenie w kalkulatorze wymaganych dochodów.
Jak zaplanować rezerwę przy nieregularnych dochodach?
Przychód z wystawionej faktury nie zawsze jest już dostępną gotówką. Własny plan rozdziel na trzy części: środki na podatki i koszty firmy, pieniądze na zakup mieszkania oraz rezerwę domową. Zobowiązania firmy i gospodarstwa oznacz tak, by nie liczyć tej samej płatności dwa razy.
- Przygotuj wariant zwykłego i słabszego miesiąca; nie opieraj planu wyłącznie na najlepszej fakturze.
- Od środków na życie oddziel pieniądze już przeznaczone na podatki, remont lub wkład.
- Policz pełne raty i niezbędne koszty utrzymania, które pozostaną podczas przerwy we wpływach.
- Porównaj kilka samodzielnie wybranych okresów rezerwy, zamiast przyjmować jedną obowiązkową liczbę miesięcy.
Kalkulator poduszki finansowej pokaże pokrycie wydatków i lukę do wybranego celu. Nie ocenia ciągłości kontraktu, nie przewiduje opóźnień klienta i nie zastępuje metody obliczania dochodu przez bank. Przykłady planowania rezerwy pomagają oddzielić ją od środków wydawanych na zakup.
Średnia 7 000 zł i opóźniony kwiecień
Przykład modelowy: trzy pierwsze miesiące po 1 000 zł dostępne netto, potem dziewięć po 9 000 zł. Koszty życia 3 500 zł, nowa rata 3 200 zł, bez innych rat. Średnia 7 000 zł i roczny bilans +3 600 zł nie opisują potrzebnej gotówki na początku.
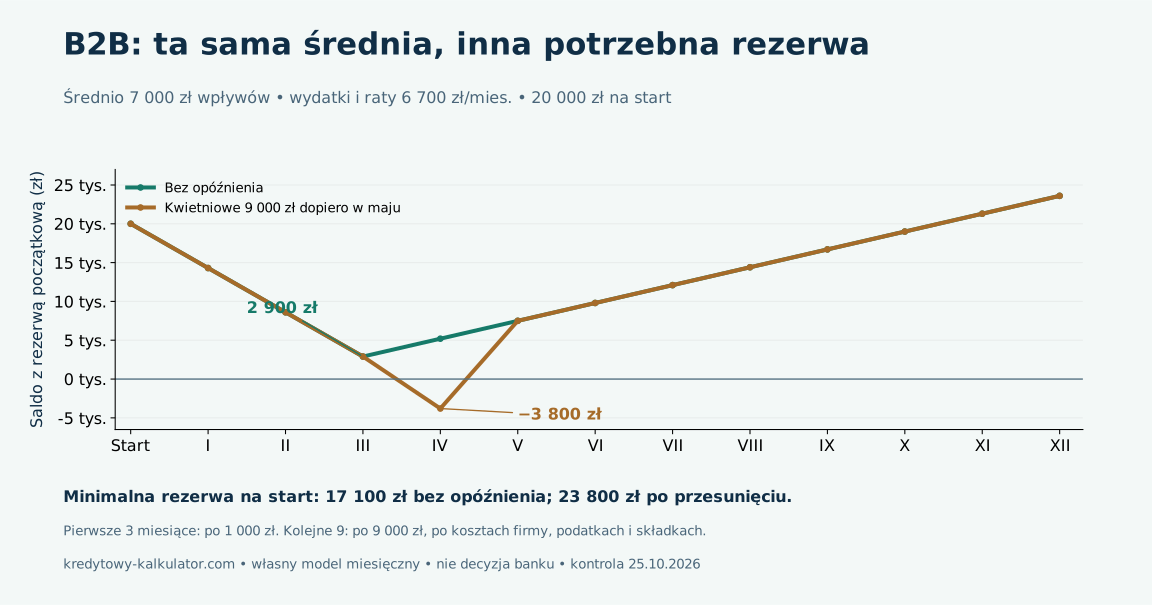
Bez opóźnienia minimalna rezerwa początkowa wynosi 17 100 zł. Przesunięcie kwietniowych 9 000 zł na maj zwiększa ją do 23 800 zł, choć suma roczna się nie zmienia. Przy początkowej rezerwie 20 000 zł w tym drugim wariancie brakuje 3 800 zł. Nie oznacza to automatycznie bankowej akceptacji lub odrzucenia dochodu.
Zmień wszystkie 12 miesięcy i pobierz własny CSV
Moduł b2b-plynnosc-v1, 3 października 2026. Używamy środków dostępnych po kosztach firmy, bez uniwersalnego przelicznika ryczałtu. Miesięczny model nie pokazuje terminów przelewów wewnątrz miesiąca.
Te same 84 000 zł w roku, inny moment największego niedoboru
Poniżej obydwa plany zaczynają się z rezerwą 20 000 zł. W każdym miesiącu koszty życia i raty wynoszą razem 6 700 zł. Kwoty wpływów są już dostępne po kosztach firmy, podatkach i składkach. Nie są wartością wystawionych faktur ani dochodem wyznaczonym przez bank.
Na małym ekranie tabelę można przewinąć w bok.
| Miesiąc | Wpływ bez opóźnienia | Wpływ kwiecień → maj | Saldo bez opóźnienia | Saldo po przesunięciu |
|---|---|---|---|---|
| Styczeń | 1 000 zł | 1 000 zł | 14 300 zł | 14 300 zł |
| Luty | 1 000 zł | 1 000 zł | 8 600 zł | 8 600 zł |
| Marzec | 1 000 zł | 1 000 zł | 2 900 zł | 2 900 zł |
| Kwiecień | 9 000 zł | 0 zł | 5 200 zł | -3 800 zł |
| Maj | 9 000 zł | 18 000 zł | 7 500 zł | 7 500 zł |
| Czerwiec | 9 000 zł | 9 000 zł | 9 800 zł | 9 800 zł |
| Lipiec | 9 000 zł | 9 000 zł | 12 100 zł | 12 100 zł |
| Sierpień | 9 000 zł | 9 000 zł | 14 400 zł | 14 400 zł |
| Wrzesień | 9 000 zł | 9 000 zł | 16 700 zł | 16 700 zł |
| Październik | 9 000 zł | 9 000 zł | 19 000 zł | 19 000 zł |
| Listopad | 9 000 zł | 9 000 zł | 21 300 zł | 21 300 zł |
| Grudzień | 9 000 zł | 9 000 zł | 23 600 zł | 23 600 zł |
W marcu pierwszy plan ma jeszcze 2 900 zł. W drugim planie kwiecień bez wpływu obniża saldo do −3 800 zł. Majowe 18 000 zł wyrównuje roczne wpływy, ale nie finansuje kwietniowych płatności wstecz. Saldo końcowe obu wariantów wynosi 23 600 zł, a nadwyżka samych wpływów nad wydatkami to 3 600 zł. Rezerwa początkowa nie jest dochodem roku.
A jeśli wpływ przejdzie na następny rok?
Trzeci scenariusz z pliku danych przesuwa grudniowe 9 000 zł na styczeń następnego roku, pozostawiając kwiecień bez opóźnienia. Plan nadal przewiduje 84 000 zł, lecz w badanych dwunastu miesiącach otrzymasz 75 000 zł. Roczny przepływ wynosi wtedy −5 400 zł, a saldo z początkową rezerwą 14 600 zł. Dodatkowe 9 000 zł wykazujemy osobno poza okresem. Minimalna rezerwa nadal wynosi 17 100 zł z powodu słabszego początku roku.
Pobierz trzy scenariusze i 36 miesięcznych wierszy CSV · Te same dane JSON. Wszystkie liczby w plikach są w groszach. Nie uwzględniamy podatku naliczonego w przyszłości ani dodatkowego zadłużenia na pokrycie niedoboru.
O co zapytać przed złożeniem wniosku?
- Jaki okres dochodu i jakie dokumenty będą oceniane przy mojej formie rozliczenia?
- Jak bank traktuje zmianę z etatu na B2B, zawieszenie działalności albo sezonowość?
- Które koszty, składki, raty, leasingi i limity uwzględnia w ocenie?
- Czy potrzebne są dodatkowe wyjaśnienia jednorazowych wpływów lub wydatków?
- Jaką wartość nieruchomości przyjmie i ile własnych środków będzie potrzebnych poza ceną zakupu?
- Jakie oprocentowanie, opłaty i wymagania pakietu zawiera indywidualna propozycja?
Własne środki przelicz w kalkulatorze LTV, a rachunki po zakupie w kalkulatorze kosztów utrzymania. Dwie otrzymane propozycje porównaj na wspólnej kwocie i okresie w kalkulatorze dwóch ofert. Zestawienie reklamy jednego banku z indywidualnym formularzem drugiego może dać mylący obraz.
Najczęstsze pytania
Czy na ryczałcie można ubiegać się o kredyt hipoteczny?
Publiczna lista ING przewiduje dokumenty dla tej formy rozliczenia. Samo istnienie listy nie gwarantuje akceptacji wniosku. Sprawdź wymagania i metodę oceny u wybranej instytucji.
Czy 12 miesięcy B2B wystarczy?
Nie traktuj tej liczby jako uniwersalnej zasady. Sprawdź wymagany okres oraz zasady ciągłości działalności w banku, w którym rozważasz wniosek.
Czy wynik kalkulatora jest decyzją banku?
Nie. Pokazuje matematyczny budżet przy wpisanych parametrach. Bank osobno ocenia udokumentowany dochód, historię spłat, zobowiązania i zabezpieczenie.
Źródła i zakres sprawdzenia
Listę dokumentów ING sprawdzono ponownie 1 października 2026; materiał KNF odczytano 30 września 2026: ING — proces i dokumenty kredytu hipotecznego; KNF — stała i zmienna stopa oprocentowania. Przykład budżetu jest własnym obliczeniem redakcji, bez danych klientów. Nie publikujemy fikcyjnych procentów akceptacji dochodu ani gwarancji przyznania finansowania.
Założenia i sposób sprawdzenia wyniku
Przy trzech miesiącach po 1 000 zł i dziewięciu po 9 000 zł dostępnych po kosztach firmy oraz wydatkach domowych i ratach 6 700 zł miesięcznie roczny bilans wynosi +3 600 zł. Przesunięcie kwietniowych 9 000 zł na maj zwiększa minimalną rezerwę początkową z 17 100 zł do 23 800 zł.
- Założenia
- Koszty życia 3 500 zł, nowa rata 3 200 zł, inne raty 0 zł; rezerwa na start 20 000 zł. Wpływy podano po kosztach firmy, podatkach i składkach. Trzy scenariusze miesięczne, bez wskazania roku kalendarzowego.
- Rachunek
- Saldo miesiąca = saldo poprzedniego miesiąca + otrzymane środki − 6 700 zł. Minimalna rezerwa początkowa pokrywa najniższy skumulowany przepływ. Dodatkowa rezerwa to brak względem wpisanych 20 000 zł.
- Granice modelu
- Model miesięczny nie bada terminów przelewów wewnątrz miesiąca, podatków ani zdolności bankowej. Wpływ przesunięty poza dwunasty miesiąc nie jest przychodem gotówkowym badanego roku.
- Wersja i kontrola
b2b-plynnosc-v1. Data modelu: . Rachunek ponownie sprawdzony: . Ta kontrola nie zmienia dat sprawdzenia źródeł prawnych lub bankowych podanych w poradniku.
Przelicz własne założenia →Dane CSVDane JSON
Podpis do wykorzystania z wynikiem
Kredytowy-kalkulator.com, model b2b-plynnosc-v1, kontrola rachunku 25.10.2026. Przy trzech miesiącach po 1 000 zł i dziewięciu po 9 000 zł dostępnych po kosztach firmy oraz wydatkach domowych i ratach 6 700 zł miesięcznie roczny bilans wynosi +3 600 zł. Przesunięcie kwietniowych 9 000 zł na maj zwiększa minimalną rezerwę początkową z 17 100 zł do 23 800 zł. Koszty życia 3 500 zł, nowa rata 3 200 zł, inne raty 0 zł; rezerwa na start 20 000 zł. Wpływy podano po kosztach firmy, podatkach i składkach. Trzy scenariusze miesięczne, bez wskazania roku kalendarzowego. Model miesięczny nie bada terminów przelewów wewnątrz miesiąca, podatków ani zdolności bankowej. Wpływ przesunięty poza dwunasty miesiąc nie jest przychodem gotówkowym badanego roku. Pełna metoda: https://kredytowy-kalkulator.com/poradniki/kredyt-hipoteczny-b2b-dzialalnosc-gospodarcza#metoda-modelu
Opracowanie: Jarosław Wasiński, wydawca serwisu. Własne obliczenia przygotowane i sprawdzone ze wsparciem AI; bez historii klientów i deklaracji bankowej akceptacji.

