Chcesz sprawdzić wpływ konta, polisy i dłuższego okresu? Zobacz 15scenariuszy z pełnymi kosztami albo wpisz własne dane w rozbudowanym kalkulatorze.
Refinansowanie może obniżyć ratę i jednocześnie zwiększyć koszt całego okresu. Planowana sprzedaż lub spłata zmienia odpowiedź. Poniżej oddzielamy różnicę przelewów od oszczędności po uwzględnieniu pozostałego długu.
300 000 zł: 20 lat obecnie, 20 lub 30 lat po zmianie
Własny model: saldo 300 000 zł, obecna stopa 7%, pozostałe 20 lat; nowa stopa 6%, okres 20 albo 30 lat. Koszt zmiany 3 000 zł z własnej gotówki. Stopy są niezmienne, raty równe. Po wspólnym horyzoncie spłacamy oba salda. Dodatkowe koszty spłaty oraz zwroty przyjmujemy jako zero, co należy sprawdzić w dokumentach.
| Nowy okres | Horyzont | Raty bez zmiany | Raty po zmianie | Saldo bez zmiany | Saldo po zmianie | Korzyść zmiany ze spłatą salda |
|---|---|---|---|---|---|---|
| 20 lat | 1 lat | 27 910,76 zł | 25 791,52 zł | 292 863,15 zł | 291 990,60 zł | -8,21 zł |
| 20 lat | 3 lat | 83 732,29 zł | 77 374,55 zł | 277 004,38 zł | 274 459,34 zł | 5 902,78 zł |
| 20 lat | 5 lat | 139 553,81 zł | 128 957,59 zł | 258 769,88 zł | 254 698,80 zł | 11 667,30 zł |
| 20 lat | 10 lat | 279 107,62 zł | 257 915,18 zł | 200 321,01 zł | 193 594,26 zł | 24 919,19 zł |
| 20 lat | 20 lat | 558 215,23 zł | 515 830,36 zł | 0,00 zł | 0,00 zł | 39 384,87 zł |
| 20 lat | 30 lat | 558 215,23 zł | 515 830,36 zł | 0,00 zł | 0,00 zł | 39 384,87 zł |
| 30 lat | 1 lat | 27 910,76 zł | 21 583,82 zł | 292 863,15 zł | 296 315,96 zł | -125,87 zł |
| 30 lat | 3 lat | 83 732,29 zł | 64 751,46 zł | 277 004,38 zł | 288 252,21 zł | 4 733,00 zł |
| 30 lat | 5 lat | 139 553,81 zł | 107 919,09 zł | 258 769,88 zł | 279 163,07 zł | 8 241,52 zł |
| 30 lat | 10 lat | 279 107,62 zł | 215 838,19 zł | 200 321,01 zł | 251 057,17 zł | 9 533,26 zł |
| 30 lat | 20 lat | 558 215,23 zł | 431 676,38 zł | 0,00 zł | 162 010,76 zł | -38 471,90 zł |
| 30 lat | 30 lat | 558 215,23 zł | 647 514,57 zł | 0,00 zł | 0,00 zł | -92 299,33 zł |
Wartość dodatnia w ostatniej kolumnie oznacza mniejszy koszt po zmianie. Ujemna oznacza większy koszt. Przy nowym okresie 30 lat początkowa korzyść może zniknąć: rata jest niższa, ale kapitał spłacasz wolniej i ponosisz odsetki przez dodatkowe lata. Pierwsze pokrycie opłaty nie jest dowodem trwałej przewagi.
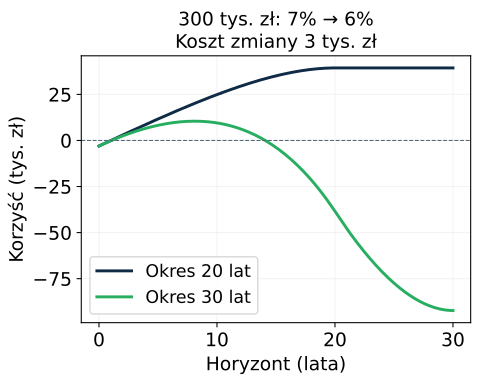
Ile opłat zmieści się w danym horyzoncie?
| Nowy okres | Horyzont | Różnica odsetek przed opłatami | Interpretacja |
|---|---|---|---|
| 20 lat | 1 lat | 2 991,79 zł | Opłata do tej kwoty usuwa całą korzyść |
| 20 lat | 3 lat | 8 902,78 zł | Opłata do tej kwoty usuwa całą korzyść |
| 20 lat | 5 lat | 14 667,30 zł | Opłata do tej kwoty usuwa całą korzyść |
| 20 lat | 10 lat | 27 919,19 zł | Opłata do tej kwoty usuwa całą korzyść |
| 20 lat | 20 lat | 42 384,87 zł | Opłata do tej kwoty usuwa całą korzyść |
| 20 lat | 30 lat | 42 384,87 zł | Opłata do tej kwoty usuwa całą korzyść |
| 30 lat | 1 lat | 2 874,13 zł | Opłata do tej kwoty usuwa całą korzyść |
| 30 lat | 3 lat | 7 733,00 zł | Opłata do tej kwoty usuwa całą korzyść |
| 30 lat | 5 lat | 11 241,52 zł | Opłata do tej kwoty usuwa całą korzyść |
| 30 lat | 10 lat | 12 533,26 zł | Opłata do tej kwoty usuwa całą korzyść |
| 30 lat | 20 lat | -35 471,90 zł | Brak miejsca na dodatnią opłatę |
| 30 lat | 30 lat | -89 299,33 zł | Brak miejsca na dodatnią opłatę |
Do kosztu zmiany dodaj koszt spłaty nowego kredytu w wybranym momencie i odejmij koszt, który wystąpiłby przy spłacie starego. Zwroty uwzględnij jako ujemny koszt. Nie przenoś opłaty z przykładu reprezentatywnego banku bez sprawdzenia swojej umowy.
Metoda i ważne ograniczenia
Różnica po wspólnym czasie = (raty starego + stare saldo + koszt netto jego spłaty) − (raty nowego + nowe saldo + opłata zmiany + koszt netto jego spłaty). Przy tym samym początkowym kapitale i braku innych różnic jest równa różnicy odsetek pomniejszonej o opłaty. Pomijamy oprocentowanie uwolnionej gotówki, zmianę stóp, dzienne odsetki i różnice w ubezpieczeniach.
Dla kosztów finansowanych kredytem trzeba zwiększyć kapitał nowej umowy i przeliczyć harmonogram. Ten model tego nie robi — opłatę płacisz ze środków własnych. Nie zakładamy automatycznego zwrotu składki ani identycznej rekompensaty we wszystkich umowach.
Dokumenty i pytania przed decyzją
- Potwierdź saldo, właściwy harmonogram, typ stopy i datę umowy.
- Uzyskaj indywidualny formularz informacyjny nowej oferty.
- Zsumuj koszt zmiany, w tym ewentualną wcześniejszą spłatę obecnego kredytu.
- Sprawdź warunki rabatu, polisy, termin wypłaty i wymagania zabezpieczenia.
- Policz przynajmniej dwa terminy sprzedaży lub spłaty oraz scenariusz końca stałej stopy.
Rekompensatę i zwrot kosztów oceniaj według rodzaju kredytu, daty umowy, właściwych przepisów i dokumentów. Art. 40 ustawy hipotecznej rozróżnia warunki stopy zmiennej i okresowo stałej; sama reguła „po trzech latach bez opłat” nie opisuje każdej umowy.
Zmień saldo, okres, opłaty i własny horyzont · Pobierz scenariusze CSV · Koszt aneksu i negocjacji.
Wersja refinansowanie-horyzont-v2, 3 października 2026. Własne scenariusze; bez terminów procesu i ofert bankowych podanych jako gwarancja. Kontrola matematyczna niezależna od modelu JS.