Na nowym harmonogramie rata jest o 100 zł niższa. Na koncie nadal zostaje tyle samo — albo mniej. Wystarczy, że administracja zmieni zaliczki, a dostawca energii wystawi wyższy rachunek. Październikowe dane GUS dobrze pokazują, dlaczego do planowania domowych wydatków potrzebujesz dwóch liczb: raty oraz opłat za mieszkanie.
Ceny ogółem wzrosły o 3,5%, grupa mieszkaniowa o 5,7%
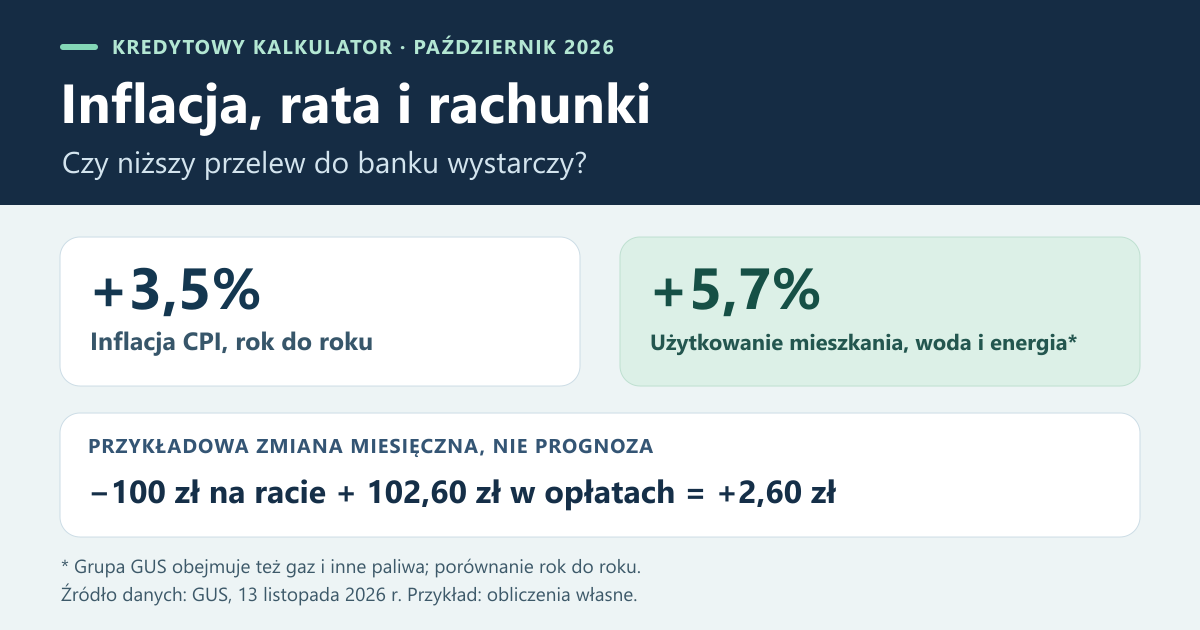
W publikacji z 13 listopada 2026 r. GUS potwierdził, że w październiku ceny konsumpcyjne były o 3,5% wyższe niż rok wcześniej i o 0,4% niższe niż we wrześniu. W porównaniu rocznym usługi podrożały o 4,9%, a towary o 2,9%. Grupa obejmująca użytkowanie mieszkania lub domu, wodę, energię elektryczną, gaz i inne paliwa podrożała o 5,7% rok do roku. Dane i tabele GUS.
Różnicę widać też w krótszym porównaniu: wobec września ceny ogółem spadły o 0,4%, ale grupa mieszkaniowa podrożała o 1,0%. Ogólny CPI opisuje jeden koszyk konsumpcyjny, a grupa mieszkaniowa tylko jego część. Żadna z tych liczb nie przewiduje Twojej kolejnej faktury: liczy się zużycie, taryfa i zakres rozliczenia. Raty nie przeliczaj wskaźnikiem cen; odczytaj jej wysokość z harmonogramu banku.
Rata niższa o 100 zł, łączny wydatek wyższy o 2,60 zł
Załóżmy, że rata spada z 3 000 do 2 900 zł, a opłaty mieszkaniowe wraz z mediami wynosiły 1 800 zł miesięcznie. Gdyby suma tych opłat wzrosła o 5,7%, doszłoby 102,60 zł. Bierzemy wartość wskaźnika GUS wyłącznie jako założenie ilustracyjne. Nie zakładamy, że każda pozycja w rachunku rzeczywiście zmieni się o tyle samo. Pozostałe wydatki zostawiamy bez zmian i poza tabelą.
| Wydatek | Przed zmianą | Po zmianie | Różnica |
|---|---|---|---|
| Rata kredytu | 3 000,00 zł | 2 900,00 zł | −100,00 zł |
| Opłaty mieszkaniowe i media | 1 800,00 zł | 1 902,60 zł | +102,60 zł |
| Razem: miesięczny wydatek na mieszkanie | 4 800,00 zł | 4 802,60 zł | +2,60 zł |
Przy opłatach rzędu 1 800 zł potrzeba wzrostu o około 5,56%, żeby pochłonął pełne 100 zł oszczędności na racie. Jeśli Twoje opłaty wynoszą 900 zł i wzrosną o te same 5,7%, różnica to 51,30 zł, więc w budżecie zostanie 48,70 zł z oszczędności na racie. Liczy się zarówno procent, jak i kwota, do której go odnosisz.
Własne obliczenia: zmiana wydatku = zmiana raty + zmiana opłat. Próg wzrostu opłat = kwota obniżki raty ÷ wcześniejsza miesięczna suma opłat. W przykładzie 100 ÷ 1 800 ≈ 5,56%. To porównanie miesięcznych przepływów gotówki, nie kosztu kredytu ani prognoza na kolejne miesiące.
Które liczby wziąć z wyciągu i rachunków?
- Rata: weź kwotę z nowego harmonogramu. Jeśli rata spadła dzięki wydłużeniu okresu spłaty, porównaj osobno koszt i pozostały dług. Niższy przelew nie rozstrzyga tego porównania.
- Opłaty: spisz zaliczki administracyjne i rachunki płacone osobno. Nie doliczaj wody czy ogrzewania drugi raz, jeśli są już ujęte w opłacie administracyjnej.
- Sezonowość: porównaj te same okresy lub użyj 12 miesięcy wydatków przy zmiennym ogrzewaniu. Oddziel zmianę stawek od zmiany zużycia i jednorazowych dopłat.
W kalkulatorze budżetu domowego sprawdzisz, ile zostaje po racie, opłatach i innych wydatkach. Jeżeli dopiero kupujesz lokal, pomocna będzie też lista kosztów utrzymania mieszkania poza ratą. Zamiast mnożyć całość przez ogólną inflację, porównaj dwie sumy miesięcznych przelewów na własnych liczbach.