Nowa rata jest niższa o kilkaset złotych. To odczuwalna ulga w miesięcznym budżecie, ale jeszcze nie odpowiedź na pytanie, czy zmiana banku obniży koszt kredytu. Część tej ulgi może wynikać z tego, że kapitał oddasz później.
Sprawdziliśmy jeden dług w trzech nowych okresach spłaty i pięciu horyzontach porównania. W każdym przypadku oddzielamy ratę, koszt i pozostałe saldo. Liczby są wynikiem naszego modelu, nie badaniem aktualnych ofert bankowych.
Co właściwie obniża ratę?
Do spłaty pozostało 300 000 zł i 240 rat przy oprocentowaniu nominalnym 7% rocznie. Obecna rata modelowa wynosi 2 325,90 zł. W nowym wariancie oprocentowanie wynosi 6%, a okres spłaty to 20, 25 albo 30 lat. W obliczeniach utrzymujemy te stopy przez cały okres. To założenie pozwala porównać warianty; nie opisuje przyszłych zmian oprocentowania.
Przyjmujemy koszt zmiany 3 000 zł z własnej gotówki, nowe konto 20 zł miesięcznie do końca kredytu i ubezpieczenie 50 zł miesięcznie przez 60 miesięcy. Pozostałe opłaty i zwroty wynoszą w przykładzie 0 zł. Te kwoty dobraliśmy do analizy — nie są taryfą konkretnego banku.
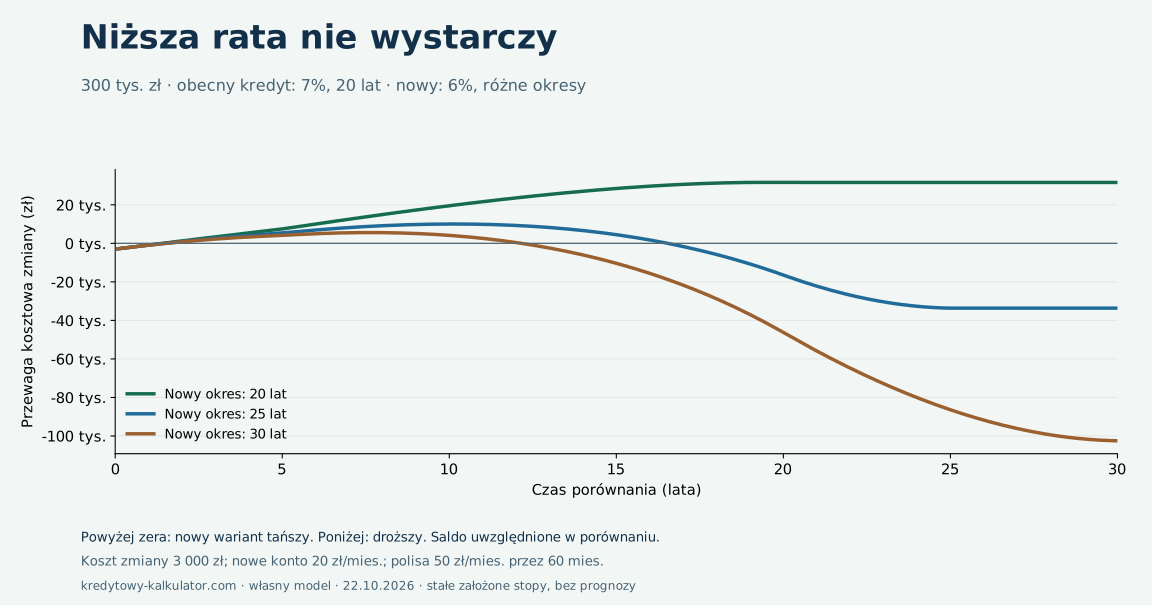
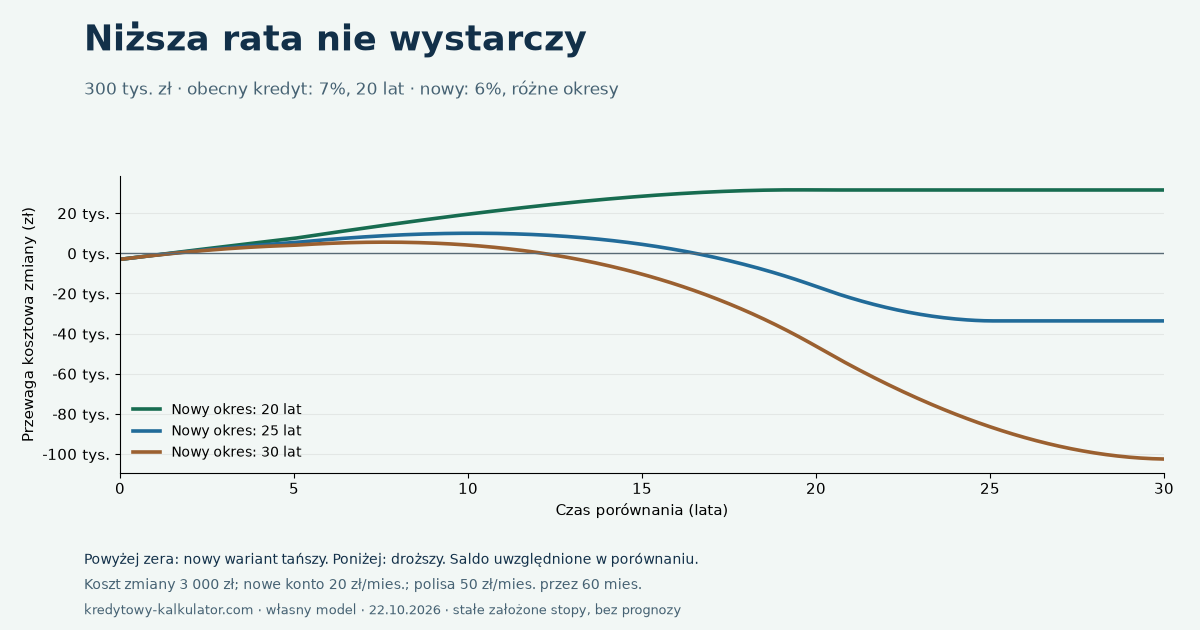
Na wykresie dodatnia wartość oznacza niższy koszt nowego wariantu. Punkt poniżej zera oznacza, że przy danym horyzoncie zmiana jest droższa. Ten sam wariant może przejść z jednej strony zera na drugą.
Po pięciu latach porównaj także dług, który zostaje
| Nowy okres / porównanie | Nowa rata | Saldo bez zmiany | Saldo po zmianie | Przewaga zmiany* |
|---|---|---|---|---|
| 20 lat / 60 mies. | 2 149,29 zł | 258 769,88 zł | 254 698,80 zł | 7 467,30 zł |
| 25 lat / 60 mies. | 1 932,90 zł | 258 769,88 zł | 269 796,26 zł | 5 353,17 zł |
| 30 lat / 60 mies. | 1 798,65 zł | 258 769,88 zł | 279 163,07 zł | 4 041,52 zł |
*Przewaga = koszt bez zmiany minus koszt po zmianie. Dodatnia kwota przemawia kosztowo za zmianą przy tych założeniach; ujemna oznacza większy koszt. To nie ocena zakresu ubezpieczenia ani rekomendacja banku.
Nowy kredyt na 30 lat ma ratę 1 798,65 zł. Po 60 miesiącach zostaje jednak 279 163,07 zł długu, wobec 258 769,88 zł bez zmiany banku. Różnicy rat nie można w całości nazwać zaoszczędzonym kosztem: część kapitału czeka na późniejszą spłatę.
Po 360 miesiącach oba kredyty są w modelu już spłacone. Przewaga kosztowa wariantu 30-letniego wynosi wtedy -102 499,33 zł. Znak minus oznacza, że mimo niższej raty nowy wariant jest w tym scenariuszu droższy.
Odtwórz wariant 30-letni po 5 latach Sprawdź ten sam wariant po 30 latach →
Konto i polisa nie zmniejszają kapitału
W pierwszych 60 miesiącach konto kosztuje 1 200 zł, a polisa 3 000 zł. Razem z opłatą początkową 3 000 zł daje to 7 200 zł dodatkowych kosztów w tym modelu. To osobne przepływy: nie spłacają kapitału i nie powinny zniknąć z porównania tylko dlatego, że rata kredytu jest niższa.
Sam koszt nie rozstrzyga o wartości ubezpieczenia. Nasz rachunek uwzględnia składkę, ale nie ocenia zakresu ochrony, wyłączeń ani ryzyka. Porównaj je osobno. Jeśli nie znasz kosztu lub czasu jego pobierania, w kalkulatorze wybierz „Nie znam”. Niepełne dane nie dają podstaw do wskazania korzystniejszego wariantu.
Cztery pytania do dwóch harmonogramów
- Czy porównuję ten sam pozostały kapitał? Saldo do spłaty nie jest sumą przyszłych rat. Nie dodawaj drugi raz starych kosztów, których zmiana już nie cofnie.
- Na jak długo bank potwierdza oprocentowanie? Wynik na 30 lat przy jednej stopie jest scenariuszem, nie prognozą ani potwierdzeniem warunków na 30 lat.
- Kiedy kończą się wymagane opłaty? Zapisz osobno konto, ubezpieczenie, warunki zwolnienia i skutki rezygnacji z dodatków.
- Ile kosztowałoby zamknięcie każdego wariantu w wybranym terminie? Ewentualne koszty lub zwroty potwierdź w dokumentach dla swojej umowy i daty. Nie wpisuj do obu wariantów 0 zł tylko dlatego, że nie masz odpowiedzi.
Jeśli dopiero kupujesz mieszkanie, oddziel ten rachunek od gotówki na całą transakcję: kalkulator kosztów zakupu obejmuje własny wkład i wydatki poza ratą. Z kolei kalkulator wymaganych dochodów pomaga sprawdzić ratę w budżecie. Żaden z tych modeli nie potwierdza bankowej zdolności kredytowej.
15 scenariuszy, jawne założenia i plik do sprawdzenia
Nowe okresy spłaty — 240, 300 i 360 miesięcy — zestawiliśmy z porównaniami po 12, 60, 120, 240 i 360 miesiącach. Poniżej znajdziesz pełną tabelę. W pliku CSV podajemy także odsetki, opłaty oraz sumę rat i pozostałego salda.
Pokaż wszystkie 15 scenariuszy
| Nowy okres / porównanie | Nowa rata | Saldo bez zmiany | Saldo po zmianie | Przewaga zmiany* |
|---|---|---|---|---|
| 20 lat / 12 mies. | 2 149,29 zł | 292 863,15 zł | 291 990,60 zł | -848,21 zł |
| 20 lat / 60 mies. | 2 149,29 zł | 258 769,88 zł | 254 698,80 zł | 7 467,30 zł |
| 20 lat / 120 mies. | 2 149,29 zł | 200 321,01 zł | 193 594,26 zł | 19 519,19 zł |
| 20 lat / 240 mies. | 2 149,29 zł | 0,00 zł | 0,00 zł | 31 584,87 zł |
| 20 lat / 360 mies. | 2 149,29 zł | 0,00 zł | 0,00 zł | 31 584,87 zł |
| 25 lat / 12 mies. | 1 932,90 zł | 292 863,15 zł | 294 659,88 zł | -920,82 zł |
| 25 lat / 60 mies. | 1 932,90 zł | 258 769,88 zł | 269 796,26 zł | 5 353,17 zł |
| 25 lat / 120 mies. | 1 932,90 zł | 200 321,01 zł | 229 055,94 zł | 10 024,18 zł |
| 25 lat / 240 mies. | 1 932,90 zł | 0,00 zł | 99 980,55 zł | -16 462,33 zł |
| 25 lat / 360 mies. | 1 932,90 zł | 0,00 zł | 0,00 zł | -33 656,03 zł |
| 30 lat / 12 mies. | 1 798,65 zł | 292 863,15 zł | 296 315,96 zł | -965,87 zł |
| 30 lat / 60 mies. | 1 798,65 zł | 258 769,88 zł | 279 163,07 zł | 4 041,52 zł |
| 30 lat / 120 mies. | 1 798,65 zł | 200 321,01 zł | 251 057,17 zł | 4 133,26 zł |
| 30 lat / 240 mies. | 1 798,65 zł | 0,00 zł | 162 010,76 zł | -46 271,90 zł |
| 30 lat / 360 mies. | 1 798,65 zł | 0,00 zł | 0,00 zł | -102 499,33 zł |
Pobierz 15 scenariuszy CSV Pobierz wykres SVG · Pobierz grafikę PNG
Rata równa = K × r / [1 − (1 + r)−n], gdzie K oznacza kapitał, n liczbę rat, a r stopę roczną podzieloną przez 1200. Dla 0% rata = K / n. W każdym miesiącu odsetki liczymy od pozostałego kapitału, a część kapitałowa raty zmniejsza saldo. Koszty konta i polisy dodajemy tylko za miesiące ich pobierania. Koszt = odsetki + opłaty. Raty + saldo + opłaty = kapitał początkowy + koszt. Ten rachunek pozwala sprawdzić, czy niższej raty nie pomylono z niższym kosztem.
Nie zaokrąglamy każdej raty w trakcie obliczeń; wyniki prezentujemy do grosza. Bankowy harmonogram może różnić się przez zaokrąglenia, dzienne odsetki i daty księgowania. Model nie uwzględnia zmian stóp, nadpłat, transz ani wartości pieniądza w czasie. Opłaty płacone są osobno, bez finansowania ich kredytem. To nie jest ustawowe RRSO.
Wersja modelu: nizsza-rata-v1-20261022. Wyniki kalkulatora sprawdziliśmy niezależnymi obliczeniami z precyzją 60 cyfr (Python Decimal). Opracowanie i testy powstały ze wsparciem AI. Materiały źródłowe poniżej opisują ryzyka i warunki do sprawdzenia w umowie; nie są źródłem przyjętych stawek ani ofert.
Praktyczny poradnik zmiany banku → · Zamiast zmiany banku: policz własny plan nadpłat →