To własny model dwóch kredytów, bez nazw banków i danych klientów. Nowe opłaty płacisz osobno z gotówki. Stopy są założeniami, a nie ofertą; warunki i rozliczenia sprawdź w dokumentach.
Masz dwa kredyty. Jeden zabiera sporą część miesięcznych pieniędzy, ale zostało mu już tylko sześć rat. Drugi potrwa kilka lat. Połączenie ich może mocno obniżyć pierwszy przelew. Żeby ocenić cenę tej ulgi, sprawdź również miesiąc, w którym krótszy dług skończyłby się bez Twojej interwencji.
Najważniejszy może być siódmy miesiąc
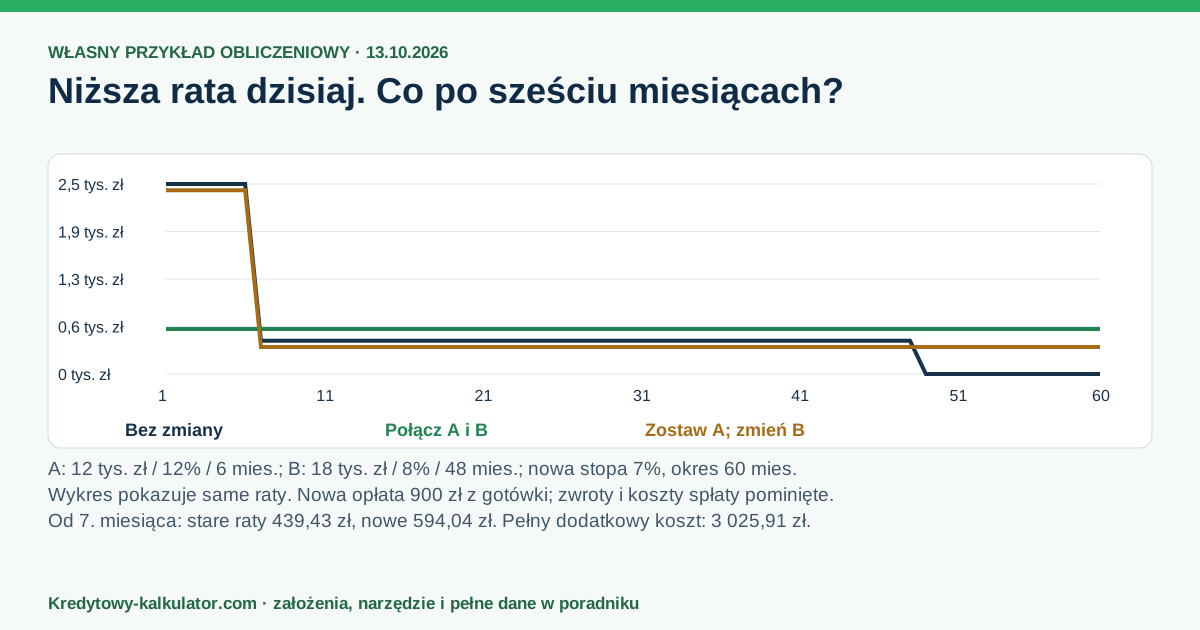
Przyjmujemy saldo A 12 000 zł, stopę 12% i sześć rat do końca. B ma saldo 18 000 zł, stopę 8% oraz 48 rat. To bieżące salda kapitału, nie pierwotne kwoty pożyczek. Modelowe raty wynoszą odpowiednio około 2 070,58 i 439,43 zł.
Nowy wariant obejmuje 30 000 zł przy 7% na 60 miesięcy, z opłatą 900 zł płaconą osobno. Rata wynosi około 594,04 zł. Pierwsza suma rat spada z około 2 510 zł o prawie 1 916 zł. Jednak od siódmego miesiąca bez zmiany płaciłbyś już tylko 439,43 zł. Nowa rata pozostaje wyższa o około 154,60 zł. Po 48 miesiącach stare raty zniknęłyby całkowicie; nowa trwa jeszcze rok.
Takie przesunięcie może pomóc przy trudnym budżecie najbliższych miesięcy. Nie jest jednak stałą miesięczną oszczędnością. Nie mnożymy pierwszego spadku rat przez 60 miesięcy, ponieważ stara suma nie utrzymałaby się tak długo.
Trzy sposoby spłaty tych samych 30 tys. zł
Porównujemy także pozostawienie A bez zmian i przeniesienie wyłącznie B na 60 miesięcy przy 7%. W obu nowych wariantach zakładamy tę samą opłatę 900 zł. Jest to kontrprzykład rachunkowy; bank może zaproponować inne koszty lub nie udostępniać takiej zmiany jednego zobowiązania.
| Pozycja | Bez zmiany | Połącz A i B | Zostaw A; zmień B |
|---|---|---|---|
| Miesiące 1–6: suma rat | 2 510,01 zł | 594,04 zł | 2 427,00 zł |
| Miesiące 7–48: suma rat | 439,43 zł | 594,04 zł | 356,42 zł |
| Miesiące 49–60: suma rat | 0 zł | 594,04 zł | 356,42 zł |
| Przyszłe raty i nowa opłata | 33 516,25 zł | 36 542,16 zł | 34 708,78 zł |
| Koszt ponad obecny kapitał | 3 516,25 zł | 6 542,16 zł | 4 708,78 zł |
Połączenie obu zwiększa przyszły koszt o 3 025,91 zł, mimo niższej nowej stopy. Zostawienie A kosztuje o 1 833,38 zł mniej od połączenia obu, lecz pierwsze pół roku nadal wymaga wysokich rat. W tym przykładzie większa ulga na początku i niższy koszt to dwa różne cele.
Przelicz własną końcówkę spłaty
Raty przed i po wygaśnięciu kredytu A
Użyj liczby pozostałych rat z harmonogramu. Opłaty wpisz oddzielnie. Zakres narzędzia nie określa dostępnych ofert bankowych.
Plik z formularza zawiera Twoje salda i warunki. Powstaje lokalnie; sprawdź go przed udostępnieniem. Publiczne materiały poniżej zawierają wyłącznie stały przykład.
Kapitał, dawne opłaty i zwrot to osobne pozycje
Spłacenie starych 30 000 zł nowym kredytem nie usuwa długu. Te same pieniądze oddajesz potem w nowym harmonogramie. Dlatego od przyszłych rat i rozliczeń odejmujemy obecny kapitał. Pozostają odsetki, nowe opłaty oraz potwierdzone koszty spłaty, pomniejszone o zwrot.
Dawnej prowizji nie dodajemy drugi raz: została poniesiona wcześniej. Przy wcześniejszej spłacie może jednak podlegać rozliczeniu. Art. 48–52 ustawy o kredycie konsumenckim opisują wcześniejszą spłatę, obniżenie kosztów i warunki ewentualnej prowizji. Model nie nalicza jej automatycznie.
Domyślne zero oznacza pominięte rozliczenie, a nie brak prawa do zwrotu. Kwotę i podstawę opłaty sprawdź w dokumentach. Kalkulator UOKiK korzysta z rzeczywistych dat; liczba pozostałych rat nie wystarcza do odtworzenia należnego zwrotu. Pieniądze ze zwrotu mogą wpłynąć później niż dzień wymagający zapłaty nowych kosztów.
Co porównać przed podpisaniem?
Zapisz daty końca starych kredytów, ich salda oraz kwoty rozliczenia na planowany dzień. Poproś o warunki dla połączenia obu i, jeżeli to dostępne, dla pozostawienia krótkiego zobowiązania. W formularzach informacyjnych sprawdź opłaty, ubezpieczenia i sposób finansowania prowizji.
Następnie porównaj najbliższe pół roku z okresem po wygaśnięciu A. Jeśli potrzebujesz ulgi już teraz, ustal jej koszt i plan dalszego budżetu. Sam model nie potwierdza zdolności ani udzielenia kredytu. Przy spodziewanym braku pieniędzy przeczytaj też plan postępowania, gdy nie stać na ratę.
Metoda i materiały do odtworzenia
Raty równe liczymy według wzoru renty przy miesięcznej stopie rocznej podzielonej przez 12; dla 0% dzielimy kapitał przez okres. Po zakończeniu danego harmonogramu jego raty i saldo wynoszą zero. Zachowujemy pełną precyzję do prezentacji, więc oddzielnie zaokrąglone różnice mogą odbiegać o grosz od odejmowania widocznych rat. To nie bankowa instrukcja przelewu.
Model konsolidacja-koniec-rat-v1, sprawdzenie 13 października 2026. Nie uwzględniamy zmian stóp, zaległości, przerw, dziennych odsetek ani składek niewpisanych do porównania. Wariant z pozostawionym A rozlicza wcześniejszą spłatę tylko B.
Pobierz publiczne zestawienie CSV, grafikę PNG lub pakiet ZIP z modelem. Inne warianty zestawisz w kalkulatorze konsolidacji; jego założenie dotyczące kredytowanej prowizji różni się od opłaty płaconej tutaj osobno.
Najczęściej zadawane pytania
Nie. Krótszy stary kredyt mógłby zakończyć się wcześniej. Porównaj obciążenia w kolejnych miesiącach i cały przyszły koszt, zamiast mnożyć pierwszą różnicę przez nowy okres.
Narzędzie porównuje hipotetyczne warianty. Dostępność, ocenę zdolności i warunki zmiany konkretnego zobowiązania ustalasz indywidualnie z kredytodawcą.
Zero oznacza, że rozliczenia nie uwzględniono. Ustal jego kwotę na podstawie dokumentów i rzeczywistych dat. Model nie oblicza ustawowego zwrotu ani automatycznej prowizji wcześniejszej spłaty.