
Własny przykład obliczeniowy, nie oferta banku ani historia klienta. Przyjmujemy wypłaty na początku 1., 4. i 6. miesiąca, sześć równych okresów po 1/12 roku i niezmienną stopę. Umowa może przewidywać inne daty, odsetki liczone według dni, opłaty lub inny czas karencji.
Umowa opiewa na 500 tys. zł, ale bank ma wypłacić pieniądze w częściach. W pierwszych miesiącach potrzebujesz planu nie tylko na kolejne płatności za budowę czy mieszkanie, lecz także na obsługę kredytu. Kwota wpisana w umowie i kapitał już wypłacony to dwie różne liczby.
W naszym modelu przez sześć miesięcy odraczamy spłatę kapitału i płacimy bieżące odsetki. Najpierw policzymy koszt do chwili przed ostatnią wypłatą, potem dodamy miesiąc odsetek po niej i porównamy dwa późniejsze harmonogramy.
Umowa na całą kwotę, wypłaty etapami
Przy transzach bank uruchamia kredyt w częściach, według warunków i terminów ustalonych w umowie. Warunki kolejnej wypłaty mogą obejmować dokumenty, rozliczenie środków lub kontrolę etapu inwestycji. Szczegóły różnią się między produktami.
W opisanym przez Credit Agricole przykładzie w karencji mogą być płacone odsetki od już wypłaconej części. Nie przyjmuj jednak, że każda umowa działa identycznie. Zapytaj, od jakiej kwoty i za jakie dni bank nalicza odsetki, czy występują inne opłaty i kiedy zaczynasz spłacać kapitał.
Trzy transze: co płacisz przed ostatnią?
W umownym przykładzie kredyt wynosi 500 000 zł, a stopa nominalna jest niezmienna i wynosi 7,2% rocznie. Odsetki płacimy co miesiąc, bez spłaty kapitału. Pomijamy opłaty, ubezpieczenie i inne wydatki; wyniki nie są wyceną banku.
Wypłaty następują na początku wskazanych miesięcy: 120 000 zł w pierwszym, 180 000 zł w czwartym i 200 000 zł w szóstym. Każdy miesiąc przyjmujemy jako 1/12 roku. Odsetki za okres płacimy na jego końcu; piątą płatność regulujemy przed wypłatą transzy na początku szóstego okresu. Dzięki temu odsetki za pełny miesiąc to wypłacony kapitał × 7,2% / 12.
| Okres | Transza na początku okresu | Kapitał wypłacony narastająco | Odsetki miesięcznie | Odsetki za ten etap |
|---|---|---|---|---|
| Miesiące 1–3 | 120 000 zł | 120 000 zł | 720 zł | 2 160 zł |
| Miesiące 4–5 | 180 000 zł | 300 000 zł | 1 800 zł | 3 600 zł |
| Miesiąc 6 | 200 000 zł | 500 000 zł | 3 000 zł | 3 000 zł |
Przed wypłatą ostatnich 200 tys. zł minęło pięć pełnych miesięcy i zapłacono 2 160 + 3 600 = 5 760 zł odsetek. Szósty miesiąc zaczyna się już po ostatniej wypłacie: jego 3 000 zł podnosi sumę za pełnych sześć miesięcy do 8 760 zł. W całym tym okresie saldo kapitału nie maleje.
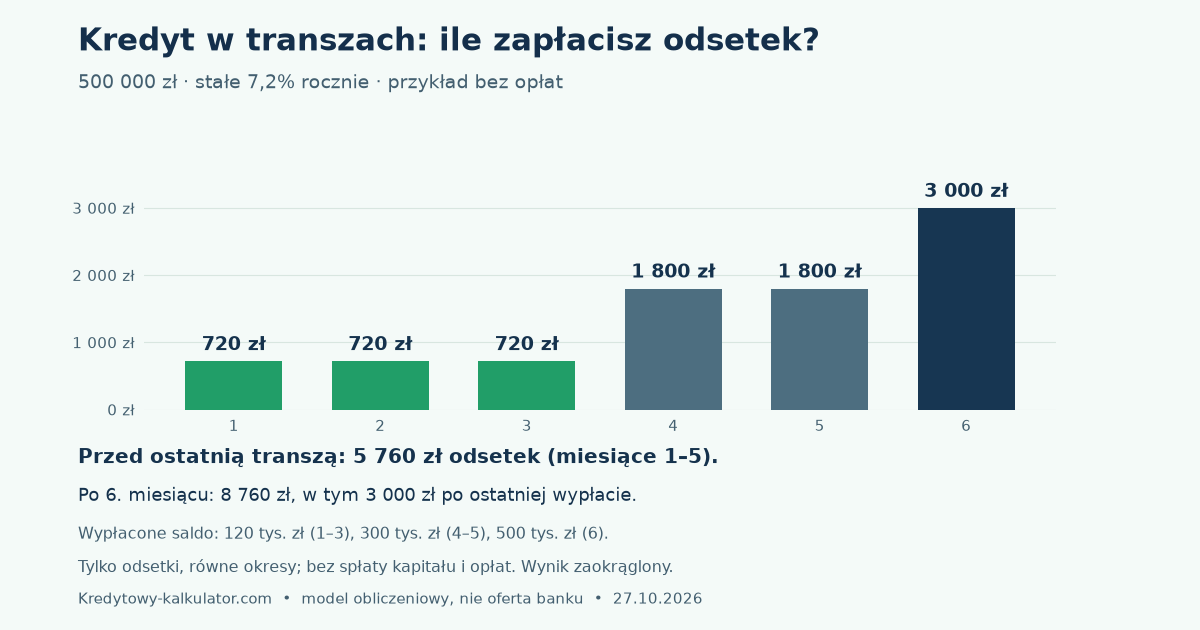
To odsetki, które trzeba uwzględnić w budżecie w trakcie inwestycji. Nie obejmują czynszu, opłat za obecne mieszkanie, kosztów kontroli budowy ani innych wydatków zapisanych w umowie.
Po karencji: 294 czy 300 rat?
Po sześciu okresach w modelu całe 500 000 zł jest wypłacone i nadal pozostaje do spłaty. Porównujemy dwa warianty stałej stopy 7,2% oraz rat równych, bez nadpłat i opłat. W pierwszym cały plan liczy 300 miesięcy od początku wypłaty; w drugim 300 rat liczymy dopiero po karencji.
| Dalsze raty | Łączny czas od pierwszej wypłaty | Rata po karencji | Łączne odsetki wraz z karencją |
|---|---|---|---|
| 294 raty | 300 miesięcy | 3 624,34 zł | 574 316,70 zł |
| 300 rat | 306 miesięcy | 3 597,94 zł | 588 143,04 zł |
W dłuższym wariancie rata jest niższa o około 26,40 zł, ale odsetki za cały model są wyższe o 13 826,34 zł. To porównanie różnych terminów końca, przy tej samej hipotetycznej stopie przez cały okres. Nie przewidujemy przyszłych stóp ani nie zakładamy, że bank zaproponuje obie wersje.
Opóźniona wypłata nie rozwiązuje problemu finansowania
Jeśli w naszym rachunku ostatnie 200 tys. zł wpłynie dopiero po szóstym miesiącu, to przez ten miesiąc wypłacone pozostaje 300 tys. zł. Przy pozostałych założeniach modelu odsetki za ten miesiąc wynoszą 1 800 zł zamiast 3 000 zł: różnica wynosi 1 200 zł. To tylko porównanie jednego pełnego miesiąca, a nie całego nowego harmonogramu.
Brak transzy może jednocześnie oznaczać brak środków na wykonawcę lub zakup. Koszt opóźnienia prac i opłaty mogą przekroczyć matematyczną różnicę odsetek. Nie zakładamy, że termin końca karencji przesunie się automatycznie. mBank zaznacza w swoim FAQ, że zmiana terminu transz nie zmienia zakończenia karencji w opisanych tam zasadach. Sprawdź własną umowę i nowy harmonogram.
Własne daty policz osobno
W kalkulatorze transz i karencji wpiszesz kwoty i daty wypłat, początek spłaty kapitału oraz liczbę późniejszych rat. Narzędzie podaje odsetki według rzeczywistej liczby dni i wybranej bazy 360 lub 365, więc dla dat kalendarzowych wynik może różnić się od naszej tabeli z równymi miesiącami.
Liczba rat w formularzu dotyczy okresu po karencji. Jeżeli bank podaje cały okres od pierwszej wypłaty, ustal, ile rat kapitałowo-odsetkowych rzeczywiście pozostanie. Kalkulator nie zastępuje harmonogramu bankowego. Sposób zaplanowania całej inwestycji opisujemy w poradniku o kredycie na budowę domu.
Przed wypłatą przygotuj sześć odpowiedzi
- Kwoty i terminy: kiedy i komu trafia każda transza?
- Warunki wypłaty: jakie dokumenty, rozliczenia i kontrole są potrzebne?
- Daty odsetek: od kiedy bank nalicza je od każdej wypłaty i jaką przyjmuje bazę dni?
- Karencja: kiedy się kończy i co płacisz podczas niej poza odsetkami?
- Dalsze raty: czy całkowity okres z umowy obejmuje karencję i ile zostaje rat?
- Plan awaryjny: co się dzieje, jeśli dokumenty, prace lub wypłata się opóźnią?
Poproś o harmonogram i wykaz opłat dla Twojej umowy. W budżecie na czas realizacji uwzględnij również mieszkanie, życie i środki dostępne na nieprzewidziane wydatki.
Jak powstały liczby?
Model: transze-koszt-v1-20261027. Dla każdego pełnego miesiąca karencji mnożymy wypłacony kapitał przez 7,2% / 12. Suma pierwszych pięciu miesięcy wynosi 5 760 zł. Dodajemy szósty miesiąc i otrzymujemy 8 760 zł. Odsetki są płacone na bieżąco, a nie dopisywane do kapitału.
Późniejszą równą ratę obliczamy wzorem A = K × r / (1 − (1 + r)−n), gdzie K = 500 000 zł, r = 7,2% / 12, a n to 294 albo 300 rat. Łączne odsetki to 8 760 zł + n × A − K. Obliczamy z pełną precyzją, a wyniki zaokrąglamy na końcu; zsumowanie wcześniej zaokrąglonych rat może dać różnicę w groszach.
Założenia nie obejmują opłat, zmian stopy, nadpłat, dziennego naliczania, niepełnych okresów ani ryzyka opóźnienia inwestycji. Bank może rozliczać je inaczej. Porównanie 294 i 300 rat dotyczy modelu z taką samą kwotą i stałą stopą, a nie różnych ofert.
Najczęściej zadawane pytania
W naszym modelu odsetki naliczamy od kapitału już wypłaconego. Umowa może przewidywać dodatkowe opłaty lub inne zasady. Sprawdź daty i podstawę naliczania w dokumentach banku.
Przez pięć pełnych miesięcy: trzy razy 720 zł i dwa razy 1 800 zł, czyli 5 760 zł. Szósty miesiąc zaczyna się już po wypłacie ostatniej transzy; odsetki 3 000 zł zwiększają sumę sześciu miesięcy do 8 760 zł.
Nie należy tego zakładać. Termin końca karencji zależy od umowy i uzgodnień z bankiem; sprawdź aktualny harmonogram oraz warunki ewentualnego aneksu.
To zależy od tego, jak okres jest określony w dokumentach. W tabeli porównujemy zarówno 300 miesięcy łącznie z karencją, jak i 300 rat po karencji. Poproś bank o dokładne daty i liczbę rat.
