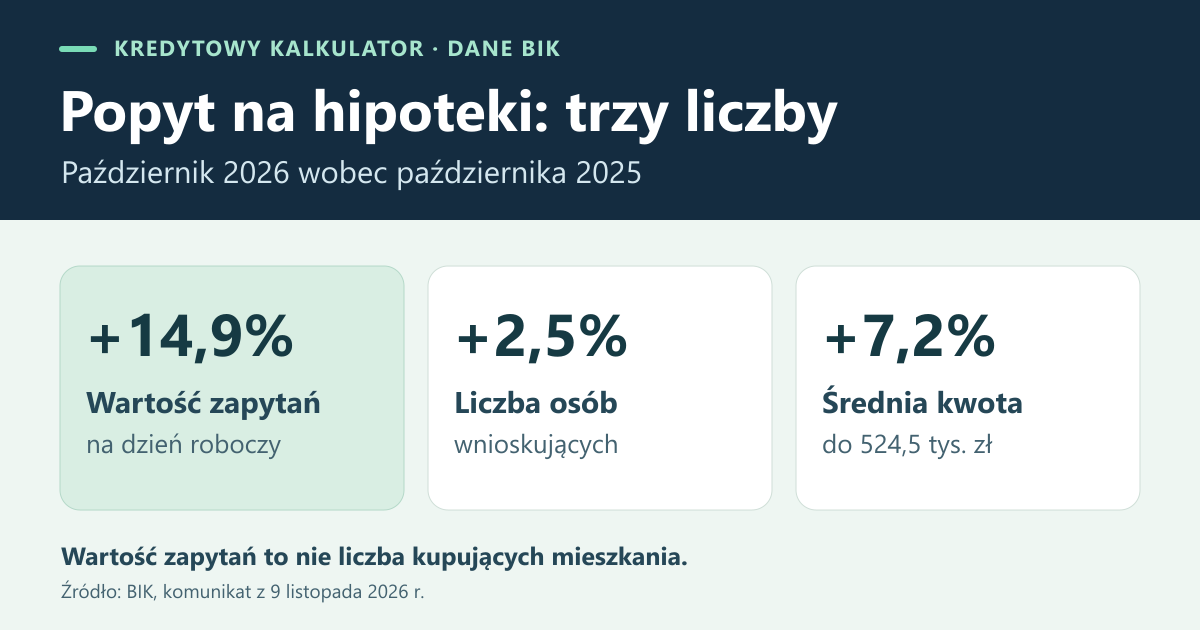
Z nagłówka o wzroście popytu na hipoteki o 14,9% łatwo wyciągnąć wniosek, że mieszkań szuka dziś o tyle więcej osób. Październikowy komunikat BIK mówi jednak coś innego: wartość zapytań wzrosła o 14,9% w przeliczeniu na dzień roboczy, a liczba wnioskodawców wzrosła o 2,5% rok do roku. Skąd taka różnica?
W październiku mniej wnioskujących niż we wrześniu, ale wyższa średnia kwota
| Miara | Wobec października 2025 | Wobec września 2026 |
|---|---|---|
| Wartość zapytań na dzień roboczy | +14,9% | — |
| Liczba osób wnioskujących | +2,5% | −3,2% |
| Średnia wnioskowana kwota: 524,5 tys. zł | +7,2% | +0,4% |
Kreska oznacza, że w komunikacie nie podano tej zmiany miesięcznej. We wrześniu roczny wzrost indeksu wyniósł 17,2%, a średnia wnioskowana kwota 522,4 tys. zł. Październikowe 14,9% oznacza wolniejszy wzrost względem analogicznego miesiąca poprzedniego roku. Nie oznacza, że wartość zapytań na dzień roboczy spadła od września o 2,3%. To różnica dwóch rocznych dynamik, wyrażona w punktach procentowych.
Jeden dzień roboczy mniej zmienia porównanie
Wyobraź sobie dwa zestawienia tego samego ruchu w bankach. W pierwszym patrzysz na cały miesiąc. W drugim dzielisz wartość zapytań przez liczbę dni roboczych. Jeśli drugi miesiąc ma mniej tych dni, ta sama miesięczna kwota daje w nim wyższą średnią dzienną.
W październiku 2025 było 23 dni od poniedziałku do piątku, w październiku 2026 — 22. W tych miesiącach nie było świąt ustawowo wolnych od pracy. Możemy więc pokazać na uproszczonym rachunku, dlaczego trzy ogłoszone przez BIK liczby ze sobą nie kolidują:
- Więcej osób i wyższa średnia kwota: 1,025 × 1,072 = 1,0988, czyli około +9,9% w uproszczonym rachunku miesięcznym.
- Mniej dni w mianowniku: 1,0988 × 23/22 ≈ 1,1487, czyli około +14,9% po przeliczeniu na dzień roboczy.
To nasze przybliżenie na podstawie zaokrąglonych dynamik i kalendarza. Nie jest pełnym odtworzeniem metodologii BIK ani dodatkową opublikowaną przez BIK statystyką wartości zapytań za cały miesiąc.
Wyższa kwota wniosku nie musi oznaczać droższego mieszkania
Wystarczy zmienić wysokość wkładu. Weźmy w obu wariantach mieszkanie za 660 tys. zł. Bieżącą średnią wnioskowaną kwotę, 524 500 zł, zestawiamy z umownym punktem odniesienia: 500 000 zł. To dwa modelowe zakupy, nie dane o transakcjach ani odtworzenie średniej sprzed roku.
| Pozycja | Kredyt 500 000 zł | Kredyt 524 500 zł |
|---|---|---|
| Cena mieszkania | 660 000 zł | 660 000 zł |
| Gotówka na samą cenę | 160 000 zł | 135 500 zł |
| Miesięczna rata równa | 3 221,51 zł | 3 379,36 zł |
Cena nie drgnęła. W drugim wariancie potrzeba o 24 500 zł mniej własnych środków na cenę, a miesięczna rata jest o 157,85 zł wyższa. Rata wynika z modelu przy niezmiennych 6% nominalnie przez 300 miesięcy; nie uwzględniamy opłat ani ubezpieczenia. To nie oferta ani informacja, że bank zaakceptuje którąkolwiek kwotę.
W danych rynkowych średnia może się zmieniać również dlatego, że zmienia się struktura wniosków: kwoty wkładu, lokalizacje, metraż czy udział refinansowań. BIK wprost wskazuje refinansowanie jako jeden z czynników wspierających aktywność. Wniosek o przeniesienie już spłacanego kredytu nie musi oznaczać zakupu kolejnego mieszkania.
Co z tych danych zabrać do własnego zakupu?
Jeśli negocjujesz cenę, porównuj ceny zawartych transakcji w okolicy, a nie krajową średnią z wniosków. Jeśli planujesz kredyt, wpisz do kalkulatora rat swoją kwotę i stawkę z dokumentów banku. Osobno policz gotówkę potrzebną na zakup, razem z opłatami i rezerwą, którą chcesz zachować.
Indeks BIK pokazuje ruch na rynku finansowania. Nie mówi, ile podobnych mieszkań sprzedano w Twojej dzielnicy, ile wniosków skończyło się umową ani na jaką ratę pozwala Twój budżet.