
Własny przykład obliczeniowy, nie oferta banku ani historia klienta. Przyjmujemy wypłatę całej kwoty na początku, trzy równe miesiące odsetkowe i brak innych opłat. Rzeczywisty harmonogram oraz możliwość karencji zależą od umowy i decyzji banku.
Przez trzy miesiące po przeprowadzce domowy budżet jest napięty. Zastanawiasz się, czy odłożyć spłatę kapitału i płacić tylko odsetki. Miesięczna płatność będzie wtedy niższa, ale dług nie zacznie maleć.
Żeby zobaczyć oba skutki, porównaliśmy ten sam hipotetyczny kredyt bez karencji i z trzema miesiącami samych odsetek. Pokazujemy dwa możliwe sposoby ułożenia rat po karencji — nie zakładamy, że Twój bank oferuje którykolwiek z nich.
Karencja kapitału: odsetki nadal są płatne
W tym poradniku przez karencję rozumiemy okres, w którym spłata kapitału jest odroczona, a kredytobiorca płaci bieżące odsetki. Nie jest to umorzenie długu. Zasady i długość okresu wynikają z umowy albo uzgodnienia z bankiem.
To co innego niż odroczenie całej raty, nazywane czasem wakacjami kredytowymi. Przy takim rozwiązaniu trzeba osobno sprawdzić, co stanie się z odsetkami i terminem spłaty. Nie przenoś na nie wyników z naszej tabeli.
Pierwsze 3 miesiące: mniej do zapłaty, więcej długu
Przyjmujemy kredyt 50 000 zł, 10% nominalnie rocznie, stałą stopę i 60 miesięcznych okresów. Cała kwota jest wypłacona na początku. Bez karencji obliczamy 60 równych rat; w karencji płacimy przez trzy miesiące wyłącznie odsetki od 50 000 zł. Pomijamy opłaty i ubezpieczenia. To nie są parametry konkretnej oferty.
| Pozycja | Bez karencji | 3 miesiące karencji |
|---|---|---|
| Miesięczna płatność w pierwszych 3 miesiącach | 1 062,35 zł | 416,67 zł |
| Suma wpłat po 3 miesiącach | 3 187,06 zł | 1 250,00 zł |
| Kapitał pozostały po 3 miesiącach | 48 046,76 zł | 50 000,00 zł |
Karencja zostawia w budżecie 1 937,06 zł więcej przez pierwsze trzy miesiące. Jednocześnie saldo po tych wpłatach jest wyższe o 1 953,24 zł. To różne wielkości: porównujemy wpłaty i pozostały kapitał. Różnica wpłat nie jest oszczędnością odsetek ani kwotą umorzoną przez bank.
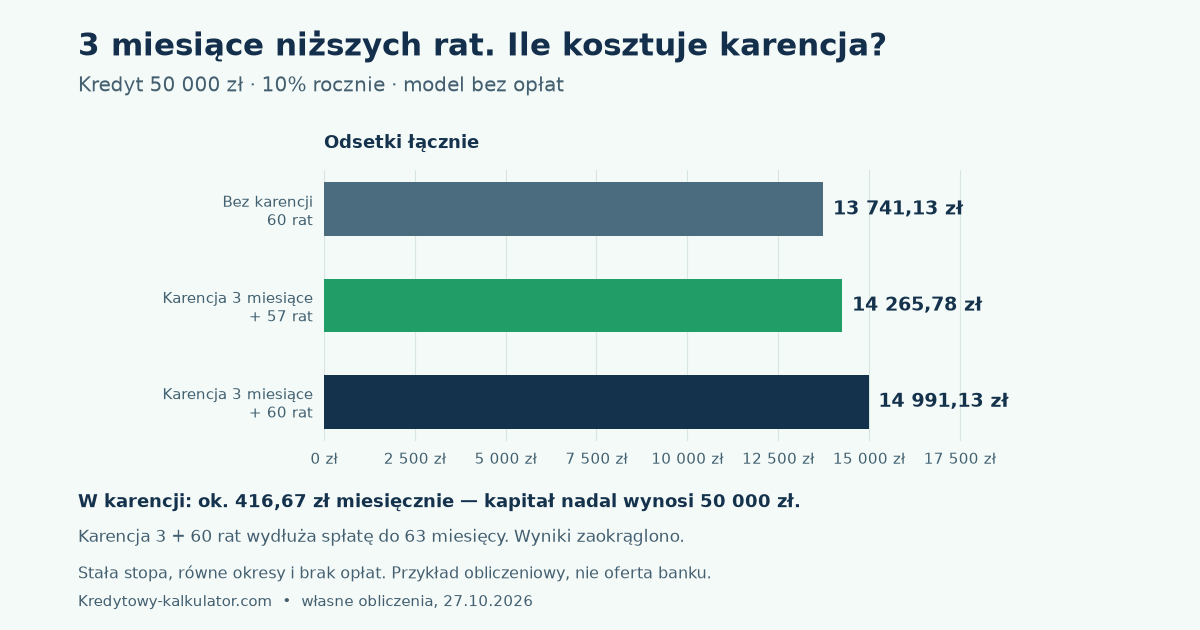
Po karencji: wyższa rata albo dłuższa spłata
W obu modelowych wariantach po trzech miesiącach kapitał nadal wynosi 50 000 zł. Różni się czas pozostały na jego spłatę. Odsetki w czasie karencji są płacone na bieżąco i nie są doliczane do kapitału.
| Wariant | Płatność po karencji | Koniec spłaty | Suma odsetek | Więcej odsetek niż bez karencji |
|---|---|---|---|---|
| Bez karencji | 1 062,35 zł od początku | 60. miesiąc | 13 741,13 zł | — |
| Karencja 3 miesiące + 57 rat | 1 105,54 zł | 60. miesiąc | 14 265,78 zł | 524,65 zł |
| Karencja 3 miesiące + 60 rat | 1 062,35 zł | 63. miesiąc | 14 991,13 zł | 1 250,00 zł |
Gdy koniec pozostaje w 60. miesiącu, rata po karencji rośnie w tym modelu o około 43,19 zł względem wariantu bez karencji. Gdy dodajemy trzy miesiące do okresu, rata wraca do pierwotnej wysokości, ale łączna spłata trwa dłużej. Te warianty służą porównaniu; bank może zaproponować inny harmonogram lub nie zgodzić się na karencję.
Suma rat za cały okres obejmuje zwrot pożyczonego kapitału i odsetki. Porównujemy tu same odsetki; ewentualne opłaty za zmianę umowy lub inne koszty trzeba dodać osobno.
Zanim wybierzesz, poproś o dwa harmonogramy
- Sprawdź płatności już teraz. Czy podczas karencji płacisz tylko odsetki, czy również ubezpieczenie, prowizję albo inne opłaty? Potwierdź kwoty i terminy na piśmie.
- Ustal koniec umowy. Czy karencja mieści się w dotychczasowym okresie, czy bank wydłuży spłatę? Poproś o symulację obu wariantów, jeśli są dostępne.
- Porównaj przyszłą ratę, saldo i całkowity koszt. Sama niższa płatność przez kilka miesięcy nie mówi, co stanie się później.
- Zapytaj o formalności i opłaty. Czy potrzebny jest wniosek, aneks lub dodatkowe dokumenty? Nie zakładaj automatycznej zgody.
- Przy trudnościach odezwij się przed terminem raty. Poproś o omówienie dostępnych rozwiązań; zobacz plan działania, gdy nie stać Cię na ratę.
Karencja może pomóc przetrwać okres przejściowego spadku płynności, ale przyszłe raty także trzeba zmieścić w budżecie. Porównaj je z planowanymi dochodami i wydatkami oraz środkami na niespodziewane sytuacje. Pomocny będzie plan poduszki finansowej przy kredycie.
Wypłata kredytu w transzach wymaga osobnego rachunku
Nasz model zakłada wypłatę całych 50 tys. zł na początku. Przy kredycie uruchamianym w częściach kwota faktycznie wypłacona może zmieniać się w czasie. Wtedy do obliczenia odsetek potrzebujesz dat i kwot transz oraz zasad naliczania z umowy — nie podstawiaj automatycznie całej planowanej kwoty do każdego miesiąca.
Na przykład mBank opisuje w pytaniach o swój kredyt hipoteczny karencję kapitału przy wypłacie transz. Podane tam zasady dotyczą tego banku i produktu; umowa w innym przypadku może być inna.
Jak odtworzyć porównanie?
W modelu miesięczna stopa to 10% / 12. Przez karencję odsetki za miesiąc wynoszą 50 000 zł × 10% / 12. Równe raty kapitałowo-odsetkowe liczymy ze wzoru A = K × r / (1 − (1 + r)−n), gdzie K to kapitał, r to miesięczna stopa, a n to liczba rat po karencji lub wszystkich rat w wariancie bez karencji.
Suma odsetek to suma wszystkich płatności minus zwrócony kapitał. Obliczenia prowadzimy z pełną precyzją, a wyniki zaokrąglamy do groszy dopiero na końcu; suma widocznych, osobno zaokrąglonych rat może więc różnić się o kilka groszy. Bank może liczyć odsetki według faktycznej liczby dni i stosować inne zaokrąglenia. Model nie uwzględnia opłat, zmiany stopy, nadpłat ani wypłaty w transzach.
W kalkulatorze rat możesz sprawdzić wariant 60 równych rat: wpisz 50 000 zł, 10% nominalnie i 5 lat. Narzędzie nie dodaje automatycznie trzech wcześniejszych płatności odsetkowych — dolicz je osobno. Wariant 57 rat obliczysz podanym wyżej wzorem, ponieważ ten kalkulator przyjmuje pełne lata.
Najczęściej zadawane pytania
W opisywanym modelu tak: przez trzy miesiące płacimy bieżące odsetki, nie spłacając kapitału. Rzeczywiste płatności i ewentualne inne opłaty sprawdź w umowie lub harmonogramie banku.
W naszych dwóch wariantach zwiększa sumę odsetek odpowiednio o 524,65 zł i 1 250,00 zł. Są to wyniki hipotetyczne dla 50 000 zł, 10% rocznie i opisanych okresów, bez innych kosztów. Rzeczywiste rozliczenie zależy od warunków umowy.
Nie zawsze. W naszym modelu przy zachowaniu końca w 60. miesiącu rata wzrasta, a po dodaniu trzech miesięcy do okresu wraca do wcześniejszej wysokości. Bank może zaproponować inny harmonogram.
Nie w tym przykładzie. Karencja odracza spłatę kapitału, ale odsetki są płatne. Wakacje lub zawieszenie całej raty mogą działać inaczej; sprawdź zasady odpowiedniego rozwiązania.
