Własne warianty przy tych samych saldach, nominalnej stopie i okresie. Nowe opłaty płacisz osobno. Nie opisujemy ofert banków ani dostępności dodatkowej gotówki dla konkretnego klienta.
Przy okazji połączenia kredytów możesz rozważać dodatkową kwotę na remont albo większy zakup. Sam wzrost raty niewiele mówi o cenie tych pieniędzy. Najpierw oddziel koszt zmiany starych zobowiązań od kosztu nowej kwoty, którą chcesz otrzymać.
Zmień tylko dodatkową kwotę
Porównujemy dwa własne warianty. W obu stare salda wynoszą 30 000 zł, nominalne oprocentowanie nowego kredytu 7,5%, a okres 60 miesięcy. Nowa opłata to 600 zł oraz 2% kapitału umowy, płacone osobno z gotówki. W pierwszym wariancie konsolidujesz same salda. W drugim dochodzi 5 000 zł wypłacanych dodatkowo.
Nie zmieniamy równocześnie stopy ani okresu. W przeciwnym razie wynik obejmowałby także cenę dłuższej spłaty lub innego oprocentowania. Jeżeli rzeczywisty dokument dla wyższej kwoty ma inne warunki, trzeba porównać te warunki osobno; poniższy rachunek ich nie odtwarza.
5 tys. zł: kilka liczb, każde o czymś innym
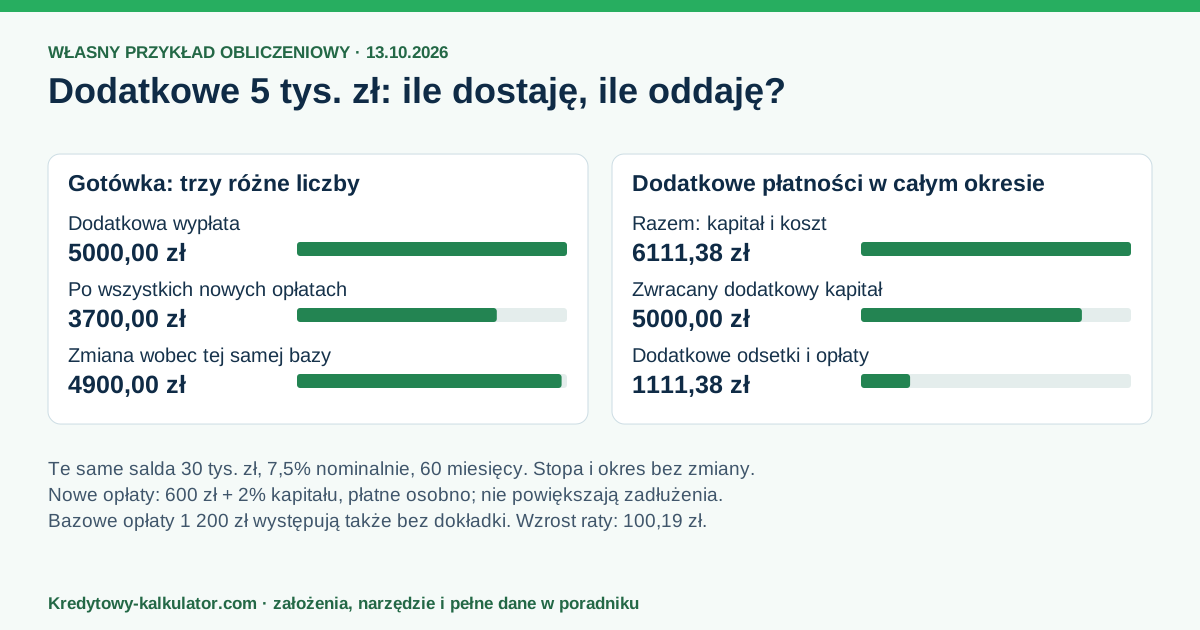
Bez dokładki kapitał wynosi 30 000 zł, rata około 601,14 zł, a nowe opłaty 1 200 zł. Nie otrzymujesz dodatkowej kwoty dla siebie, lecz nadal potrzebujesz 1 200 zł na opłaty. Z dokładką kapitał rośnie do 35 000 zł, rata do około 701,33 zł, a wszystkie nowe opłaty do 1 300 zł.
Na Twoją część rozliczenia trafia 5 000 zł dodatkowego kapitału. Po pokryciu wszystkich nowych opłat z bieżących środków pozostaje 3 700 zł. Natomiast zmiana gotówki względem wariantu bez dokładki wynosi 4 900 zł: 5 000 zł minus dodatkowe 100 zł opłaty. Bazowe 1 200 zł poniósłbyś również bez dodatkowej kwoty.
Te 3 700 i 4 900 zł nie są sprzeczne. Pierwsza kwota odpowiada na pytanie o bilans po opłaceniu wszystkich nowych kosztów. Druga izoluje zmianę względem tej samej konsolidacji bez dokładki. Nie zastępują informacji, kiedy opłatę trzeba zapłacić i kiedy bank udostępni środki.
Dodatkowe odsetki wynoszą 1 011,38 zł, a przyrost opłaty 100 zł. Koszt finansowania samej dokładki to 1 111,38 zł. Dodatkowa suma rat i opłat wynosi 6 111,38 zł, ponieważ zawiera także oddawane 5 000 zł kapitału. Pożyczone pieniądze nie są oszczędnością; rozdzielenie kapitału i kosztu pozwala zobaczyć cenę zakupu finansowanego kredytem.
Policz koszt swojej dodatkowej kwoty
Ta sama konsolidacja, z dokładką i bez niej
Wpisz salda spłacane nowym kredytem, dodatkową wypłatę oraz wspólne warunki. Nowe opłaty nie są tu finansowane kredytem ani potrącane z kapitału do wyliczania rat.
Prywatny CSV powstaje w przeglądarce i zawiera wpisane salda oraz warunki. Sprawdź plik przed jego udostępnieniem.
0, 5, 10 i 20 tys. zł przy tych samych warunkach
| Dodatkowa wypłata | Rata | Po wszystkich nowych opłatach | Zmiana gotówki wobec bazy | Dodatkowy koszt finansowania |
|---|---|---|---|---|
| 0 zł | 601,14 zł | −1 200 zł | 0 zł | 0 zł |
| 5 000 zł | 701,33 zł | 3 700 zł | 4 900 zł | 1 111,38 zł |
| 10 000 zł | 801,52 zł | 8 600 zł | 9 800 zł | 2 222,77 zł |
| 20 000 zł | 1 001,90 zł | 18 400 zł | 19 600 zł | 4 445,54 zł |
Minus 1 200 zł w pierwszym wierszu oznacza własne środki potrzebne na opłaty, a nie wypłatę ujemnej gotówki. Przy mniejszej dokładce wpływ może nadal nie pokrywać wszystkich kosztów uruchomienia. W modelu opłaty są osobnymi wydatkami, więc salda kredytu nie pomniejszamy o ich wartość.
Sprawdź, co zmienia się naprawdę
Poproś o dwa zestawy warunków dla tych samych starych sald: bez dodatkowej kwoty i z nią. Sprawdź kapitał faktycznie wypłacany, przelewy do starych kredytodawców, prowizję, wymagane usługi i termin pobrania opłat. Gdy koszt jest kredytowany, zwiększa zadłużenie i może generować odsetki; nasz wariant opłaty osobnej tego nie opisuje.
Rozliczenia wcześniejszej spłaty starych kredytów przyjmujemy jako wspólne dla obu wariantów. Nie wyliczamy ich ani nie uznajemy za zerowe z mocy prawa. Art. 48–52 ustawy o kredycie konsumenckim oraz stanowisko UOKiK dotyczą ich rozliczenia. Pominięcie zwrotu w tym rachunku nie oznacza braku prawa do niego.
Oddzielnie oceń, czy warto zmienić stare zobowiązania. Pomocny jest przykład kredytu z ostatnimi ratami. Dzisiejszy wzrost zadłużenia sprawdź też w budżecie miesięcznym; dodatkowy wpływ nie obniża przyszłych rachunków.
Jak odtworzyć rachunek?
Kapitał nowy to stare salda plus dodatkowa kwota. Miesięczną stopę liczymy jako roczną podzieloną przez 12, a ratę ze wzoru renty; przy 0% dzielimy kapitał przez miesiące. Opłatę procentową zaokrąglamy do grosza, po czym dodajemy część stałą. Pełną precyzję harmonogramu zachowujemy do prezentacji. Oddzielnie zaokrąglone raty i ich różnica mogą odbiegać o grosz.
Dodatkowy koszt = przyrost odsetek + przyrost opłat. Wspólnej opłaty stałej nie dodajemy drugi raz. Dodatkowa suma przyszłych płatności obejmuje jeszcze zwrot dokładki. Nie uwzględniamy zmiany stóp, dziennych odsetek, opłat niewpisanych ani kolejnych nadpłat. Model nie oblicza RRSO, dostępności kredytu ani należnego ustawowego zwrotu.
Wersja konsolidacja-dodatkowa-gotowka-v1, sprawdzenie 13 października 2026. Pobierz publiczny CSV, grafikę PNG lub pakiet ZIP z modelem. Zawierają stałe cztery scenariusze, niezależne od Twoich wpisów.
Najczęściej zadawane pytania
3 700 zł to wpływ 5 000 zł pomniejszony o wszystkie nowe opłaty 1 300 zł. Zmiana względem kredytu bez dokładki odejmuje tylko przyrost opłat 100 zł, ponieważ bazowe 1 200 zł występuje w obu wariantach.
Ta suma zawiera zwracane 5 000 zł kapitału. W opisanym modelu dodatkowy koszt finansowania wynosi 1 111,38 zł: dodatkowe odsetki i przyrost opłaty.
Nie. Opłatę liczymy od kapitału obejmującego stare salda i dokładkę, ale płacisz ją osobno. Jeżeli koszt jest kredytowany lub potrącany z wypłaty, potrzebny jest rachunek zgodny z tymi przepływami.