
Własny przykład obliczeniowy, nie rzeczywiste oferty ani historia klienta. Oprocentowanie 6% i dopłata 500 zł są założeniami modelu. Analiza dotyczy lokalu stanowiącego odrębną własność we wspólnocie mieszkaniowej.
Przy cenie 640 tys. zł oferta za 600 tys. zł wygląda zachęcająco. Mniejszy wkład własny, mniejszy kredyt, niższa rata. Jeśli mieszkania są porównywalne, trudno nie zainteresować się różnicą.
Wystarczy jednak jedna dodatkowa pozycja w opłatach, żeby miesięczny rachunek wyszedł odwrotnie. Nie chodzi o zaległości sprzedającego ani jego hipotekę. Chodzi o kredyt zaciągnięty przez wspólnotę — na przykład na remont dachu lub elewacji — którego obsługa jest finansowana z wpłat właścicieli.
Policzmy, kiedy niższa cena rzeczywiście rekompensuje taki wydatek.
Kredyt nie musi być Twój, żeby wpływał na Twój budżet
Wspólnota może finansować remont kredytem. To nie konstrukcja wymyślona na potrzeby tego artykułu: regulamin kredytu remontowego mBanku przewiduje między innymi zabezpieczenie na wierzytelnościach z wpłat członków wspólnoty na fundusz remontowy. Dokument pokazuje mechanizm finansowania, nie warunki naszej hipotetycznej dopłaty. Regulamin mBanku, § 9.
Zakup lokalu nie oznacza sam w sobie podpisania przez Ciebie drugiej osobistej umowy kredytowej. Trzeba jednak sprawdzić obciążenia nieruchomości. Ustawa wymaga uczestnictwa właścicieli w kosztach utrzymania części wspólnych, w tym remontów i konserwacji. Art. 17 reguluje również odpowiedzialność za zobowiązania dotyczące nieruchomości wspólnej. Ustawa o własności lokali, art. 13–15 i 17.
Dlatego pytanie „ile wyniesie moja rata?” nie wystarcza. Potrzebne jest drugie: „ile co miesiąc zapłacę za utrzymanie tego konkretnego mieszkania?”.
Dwa mieszkania, 40 tys. zł różnicy
Porównujemy modelowe lokale o podobnej powierzchni, lokalizacji i standardzie. W obu wariantach kupujący wnosi 20% ceny. Resztę finansuje kredytem na 25 lat, w ratach równych, przy oprocentowaniu nominalnym 6% rocznie, niezmiennym przez cały model. To założenie rachunku, nie aktualna oferta banku ani obietnica stałej stopy na taki okres.
Tańszy lokal ma dodatkową opłatę 500 zł miesięcznie przez następne 10 lat, związaną z finansowaniem remontu wspólnoty. Przyjmujemy, że później ta różnica znika. W rzeczywistej transakcji zarówno wysokość dopłaty, jak i jej koniec wymagają potwierdzenia w dokumentach.
| Pozycja | Mieszkanie A | Mieszkanie B |
|---|---|---|
| Cena | 640 000 zł | 600 000 zł |
| Wkład własny | 128 000 zł | 120 000 zł |
| Kredyt hipoteczny | 512 000 zł | 480 000 zł |
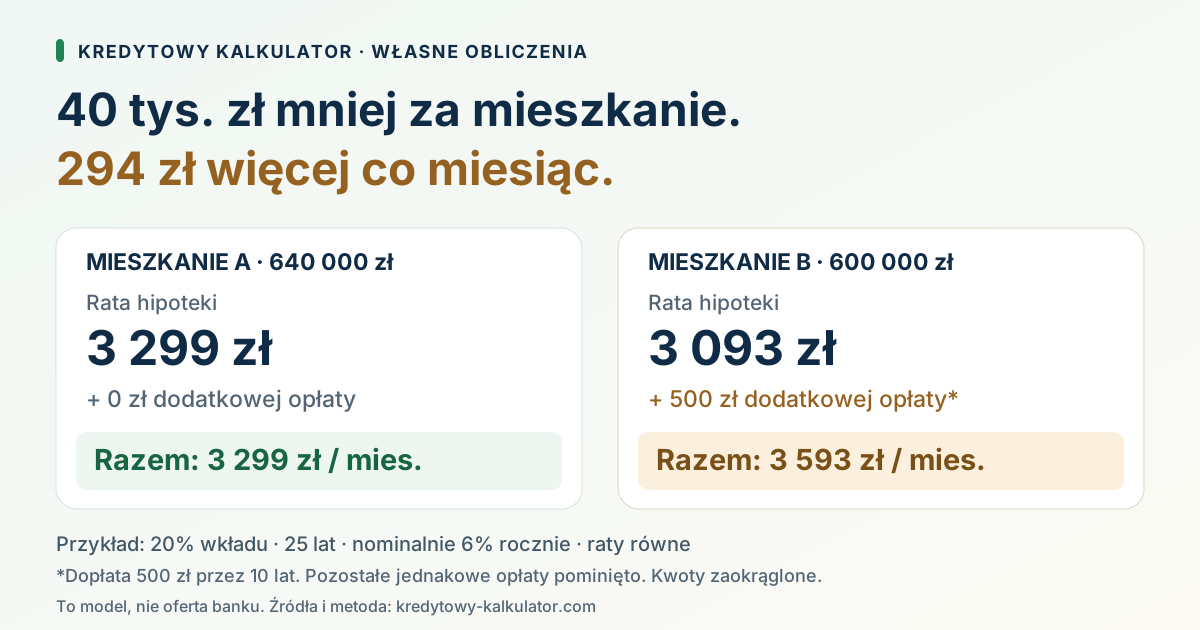
| Rata hipoteki, około | 3 299 zł | 3 093 zł |
| Dodatkowa opłata związana z remontem | 0 zł | 500 zł |
| Rata i dodatkowa opłata, około | 3 299 zł | 3 593 zł |
Pozostałe, jednakowe koszty utrzymania pomijamy. Zero w tabeli oznacza brak dodatkowej opłaty, nie brak zwykłego funduszu remontowego czy opłat administracyjnych. Podatki, koszty transakcji i ubezpieczenia są poza tym rachunkiem.
Niższa cena zmniejsza ratę o około 206 zł. Dodatkowa opłata zabiera 500 zł. W pierwszych dziesięciu latach tańsze mieszkanie wymaga więc około 294 zł więcej miesięcznie. Na początku zostaje wprawdzie 8 tys. zł dzięki niższemu wkładowi własnemu. To realna korzyść, ale nie usuwa comiesięcznej różnicy w wydatkach.
Czy wystarczy pomnożyć 500 zł przez 120 miesięcy?
Tak otrzymamy sumę przelewów: 60 tys. zł. Nie odpowiemy jednak dokładnie na pytanie, jak duża obniżka ceny dzisiaj równoważy płatności rozłożone na dziesięć lat. Do tego służy wartość bieżąca — przeliczenie przyszłych wydatków na ich dzisiejszy odpowiednik przy wybranej stopie dyskontowej.
Przy stopie dyskontowej 6% rocznie, liczonej miesięcznie, dopłata 500 zł przez 120 miesięcy ma wartość bieżącą około 45 037 zł. Przyjmujemy płatności na koniec miesiąca. To wynik przy zadanej stopie, a nie obiektywna wycena każdej przyszłej opłaty.
| Okres dopłaty | Suma przelewów | Wartość bieżąca przy 6% |
|---|---|---|
| 3 lata | 18 000 zł | 16 436 zł |
| 5 lat | 30 000 zł | 25 863 zł |
| 10 lat | 60 000 zł | 45 037 zł |
W tym modelu stopa dyskontowa jest taka sama jak oprocentowanie hipoteki. Dlatego obniżkę ceny można porównać bezpośrednio z wartością bieżącą dodatkowych opłat, uwzględniając zarówno niższy wkład, jak i niższe raty przez całe 25 lat. Różnica ceny wynosząca 40 tys. zł nie wyrównuje jeszcze dopłat: brakuje około 5 tys. zł.
Nie jest to wycena nieruchomości. Nie określamy przyszłej ceny sprzedaży ani wartości efektów remontu. Okres w tabeli oznacza czas obowiązywania dodatkowej opłaty, a nie termin Twojej wyprowadzki: sprzedaż po pięciu latach nie dowodzi, że pozostałe obciążenia nie wpłyną na cenę lokalu.
Dlaczego zatem pojawia się aż 97 tys. zł?
Bo pytanie o koszt całej decyzji jest inne niż pytanie o miesięczny budżet. Załóżmy, że różnica ceny rośnie do 50 tys. zł. W opisanym rachunku wartości bieżącej rekompensuje już dodatkowe opłaty. Ale rata hipoteki spada tylko o około 258 zł. Dopłata nadal wynosi 500 zł, więc przez pierwszą dekadę zostaje około 242 zł dodatkowego miesięcznego obciążenia.
Aby sama oszczędność na racie wyrównała pełne 500 zł, przy zachowaniu 20-procentowego wkładu i pozostałych parametrów cena musiałaby być niższa o około 97 tys. zł. Nie jest to sugerowana kwota negocjacji. Pokazuje tylko różnicę między dwoma warunkami:
- około 45 tys. zł obniżki wyrównuje wartość bieżącą dziesięcioletniej dopłaty;
- około 97 tys. zł obniżki sprawia, że niższa rata pokrywa dopłatę w miesięcznym budżecie przez czas jej obowiązywania.
Mieszkanie może zatem wypadać korzystnie w długim rachunku, a jednocześnie zostawiać mniej pieniędzy na życie przez najbliższe lata. Po zakończeniu dopłaty niższa rata nadal działa na korzyść tańszego wariantu. Do własnego budżetu dopisz też pozostałe koszty utrzymania mieszkania.
Dokumenty obok zaświadczenia o braku zaległości
Zaświadczenie, że sprzedający nie zalega z opłatami, odpowiada na ważne pytanie. Nie zastępuje jednak informacji o przyszłych wydatkach wspólnoty. Przed zakupem poproś sprzedającego o uzyskanie od zarządcy:
- aktualnego zestawienia opłat dla lokalu;
- uchwały dotyczącej kredytu i finansowania remontu;
- informacji o pozostałym okresie spłaty oraz zasadach zmiany obciążenia;
- planu gospodarczego i informacji o kolejnych większych pracach.
Najbardziej przydatne pytanie brzmi: jaka część obecnej opłaty wynika z finansowania remontu i na jakiej podstawie zakładamy, że później zniknie?
Nie przyjmuj bez potwierdzenia, że ostatnia rata kredytu wspólnoty automatycznie oznacza obniżkę wpłat właścicieli. W kalkulacji potrzebny jest dokumentowany scenariusz opłat, nie samo zapewnienie sprzedającego. Sprawdzenie budynku warto połączyć z kontrolą stanu prawnego i dokumentów mieszkania. Indywidualne kwestie odpowiedzialności za konkretne zobowiązania wyjaśnij przed umową z notariuszem lub prawnikiem.
Wyższy fundusz nie zawsze oznacza gorszy zakup
Wyremontowany dach czy odnowiona instalacja mają wartość. Jeżeli druga wspólnota nie ma kredytu, ale dopiero stoi przed podobnymi pracami, porównanie „500 zł kontra zero” może być mylące.
Tak samo z ogrzewaniem. Jeśli po modernizacji budynku rachunki są niższe, tę różnicę należy uwzględnić — najlepiej na podstawie rozliczeń, a nie obietnicy. Nie odejmuj jednak od ceny całego przyszłego funduszu remontowego. Porównuj dodatkowe obciążenie między konkretnymi lokalami, zakres wykonanych prac i wydatki, które dopiero nadejdą. Dopłaty zawierają już przyjęte obciążenie związane z finansowaniem remontu; nie doliczaj tych samych odsetek drugi raz.
Niższa cena mieszkania jest widoczna od razu. Finansowanie budynku trzeba dopiero sprawdzić w dokumentach. Dopiero razem pokazują, czy kupujesz taniej — i czy będzie Ci łatwiej płacić za mieszkanie co miesiąc.
Metoda i obliczenia do pobrania
Model: wspolnota-zakup-v1-20261030. Rata dla kapitału K: K × r / (1 − (1 + r)−n), gdzie r = 0,06 / 12, a n = 300. Kapitał stanowi 80% ceny. Wartość bieżąca dopłat przez m miesięcy: 500 × (1 − (1 + r)−m) / r. Próg obniżki ceny wyrównujący miesięczny wydatek: 500 / (0,8 × r / (1 − (1 + r)−300)) = 97 004,29 zł.
Raty liczymy bez comiesięcznego zaokrąglania i zaokrąglamy wyniki dopiero do prezentacji. Dokładna różnica rat wynosi 206,18 zł, a dodatkowy wydatek 293,82 zł; widoczne zaokrąglone raty mogą dać różnicę o grosz. Kontrola obejmuje osobny harmonogram spłaty, sumowanie zdyskontowanych przepływów oraz porównanie ich z różnicą ceny i wartością bieżącą dopłat.
Pobierz 301 wierszy przepływów A i B (CSV) · Założenia, wyniki i trzy okresy dopłat (JSON)
W CSV miesiąc 0 zawiera wkład własny, miesiące 1–300 — raty, a miesiące 1–120 również dodatkową opłatę. Różnica wydatków to B minus A: wartość dodatnia oznacza większy wypływ pieniędzy dla B. Salda kredytów pokazano po płatności. Model nie obejmuje zmian stóp i opłat, nadpłat, prowizji, podatków, ubezpieczeń, odmiennej wyceny bankowej, dochodu z oszczędności ani ceny sprzedaży. Nie porównuje też praw dotyczących lokalu spółdzielczego. Parametry rzeczywistego zakupu wymagają odrębnego rachunku.
Kontrola obliczeń i źródeł: 30 października 2026. To model edukacyjny, nie wycena nieruchomości, oferta banku ani indywidualna porada prawna lub kredytowa.
