Materiał edukacyjny, nie indywidualna rekomendacja finansowa. Wyliczenia redakcji opierają się na jawnych, hipotetycznych założeniach. Przed podpisaniem umowy porównaj formularze informacyjne i harmonogramy otrzymane od banków.
Nie trzeba od razu wpłacać kilkudziesięciu tysięcy złotych, aby zmienić harmonogram. Sprawdziliśmy, co w modelu daje dodatkowe 500 zł przy każdej miesięcznej racie. To własne obliczenia dla hipotetycznych kredytów, nie badanie klientów i nie ranking ofert. Pokazujemy dziesięć zestawów salda i pozostałego okresu przy jednakowych zasadach.
Dla przykładowych 400 000 zł na 25 lat, przy niezmiennym oprocentowaniu nominalnym 6% rocznie, nadpłata skraca spłatę o 89 miesięcy i zmniejsza sumę odsetek o około 125 547 zł. Ten wynik nie jest obietnicą dla Twojej umowy: zależy od całego zestawu założeń poniżej.
Założenia, bez których liczby byłyby mylące
- Kwota oznacza saldo kapitału na początku symulacji, a lata — pozostały czas spłaty. Nie zakładamy, że jest to zawsze nowy kredyt.
- W głównej tabeli oprocentowanie wynosi umowne 6% nominalnie rocznie i nie zmienia się do końca. To parametr modelu, nie aktualna oferta ani prognoza stóp.
- Raty są równe. Od pierwszej płatności dopłacasz 500 zł miesięcznie, zachowujesz ratę bazową i skracasz okres.
- Nadpłata następuje na koniec modelowego miesiąca, po naliczeniu odsetek i zapłacie raty. Ostatnia płatność jest odpowiednio mniejsza.
- Pomijamy prowizje, ubezpieczenia, rekompensatę za wcześniejszą spłatę i inne opłaty. Nie liczymy inflacji ani zysku, który można byłoby osiągnąć, odkładając środki.
W banku sposób księgowania, zmienne stopy, liczba dni i zaokrąglenia zmienią wynik. Okresowo stała stopa na kilka lat nie jest gwarancją utrzymania 6% przez całe 25 lub 30 lat.
10 scenariuszy: rata, czas i mniej odsetek
Wszystkie kwoty zaokrąglamy do pełnych złotych. „Wydatek z nadpłatą” obejmuje ratę bazową i 500 zł; nie jest nową niższą ratą bankową. Czas oznacza liczbę płatności do zamknięcia modelu.
| Nr | Saldo | Okres bez nadpłat | Rata bazowa | Wydatek z nadpłatą | Spłata z nadpłatą | Skrócenie | Mniej odsetek |
|---|---|---|---|---|---|---|---|
| 1 | 200 000 zł | 20 lat | 1433 zł | 1933 zł | 147 mies. | 93 mies. | 61 565 zł |
| 2 | 200 000 zł | 25 lat | 1289 zł | 1789 zł | 165 mies. | 135 mies. | 92 901 zł |
| 3 | 300 000 zł | 20 lat | 2149 zł | 2649 zł | 168 mies. | 72 mies. | 72 214 zł |
| 4 | 300 000 zł | 25 lat | 1933 zł | 2433 zł | 193 mies. | 107 mies. | 112 299 zł |
| 5 | 400 000 zł | 20 lat | 2866 zł | 3366 zł | 181 mies. | 59 mies. | 79 108 zł |
| 6 | 400 000 zł | 25 lat | 2577 zł | 3077 zł | 211 mies. | 89 mies. | 125 547 zł |
| 7 | 400 000 zł | 30 lat | 2398 zł | 2898 zł | 235 mies. | 125 mies. | 182 636 zł |
| 8 | 500 000 zł | 25 lat | 3222 zł | 3722 zł | 224 mies. | 76 mies. | 135 195 zł |
| 9 | 500 000 zł | 30 lat | 2998 zł | 3498 zł | 252 mies. | 108 mies. | 199 501 zł |
| 10 | 600 000 zł | 30 lat | 3597 zł | 4097 zł | 265 mies. | 95 mies. | 212 713 zł |
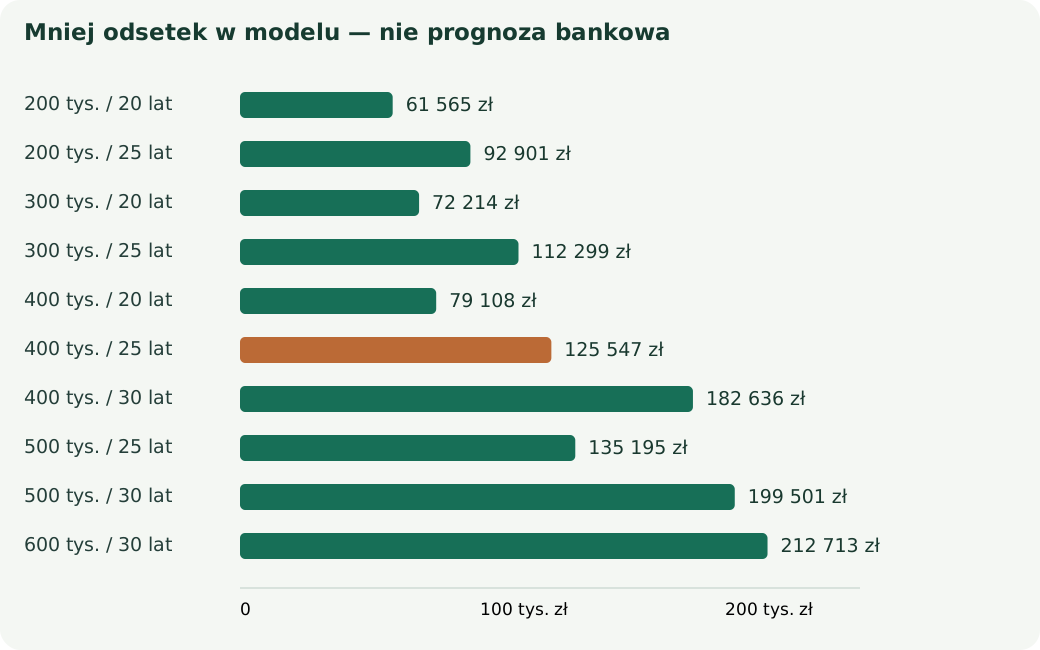
400 tys. zł na 25 lat — skąd bierze się różnica?
Rata bazowa wynosi około 2577 zł. Z nadpłatą miesięczny wydatek rośnie do około 3077 zł. Bez dopłat suma odsetek to około 373 162 zł; z regularną nadpłatą około 247 614 zł. Różnica daje 125 547 zł.
Spłata kończy się po 211 płatnościach, czyli po 17 lat i 7 mies.. To o 7 lat i 5 mies. wcześniej. W pierwszym miesiącu odsetki wynoszą 2000 zł. Rata bazowa zmniejsza kapitał o około 577 zł, a dodatkowe 500 zł zmniejsza go jeszcze bardziej. W następnym miesiącu odsetki liczymy już od niższego salda.
Nie odliczamy nadpłat drugi raz od oszczędności. Zarówno z nimi, jak i bez nich trzeba oddać ten sam kapitał 400 tys. zł. Różni się termin zwrotu i suma odsetek. Jednocześnie oszczędność nominalna rozłożona na lata nie jest zyskiem dostępnym dziś ani stopą zwrotu porównywalną wprost z lokatą.
Co, jeśli oprocentowanie jest inne?
Dodatkowy test dotyczy tego samego salda 400 tys. zł, 25 lat i nadpłaty 500 zł. Każdy wiersz to odrębna symulacja ze stałym parametrem do końca, a nie prognoza ścieżki stóp.
| Stopa roczna | Rata bazowa | Mniej odsetek | Skrócenie |
|---|---|---|---|
| 4% | 2111 zł | 72 682 zł | 85 mies. |
| 6% | 2577 zł | 125 547 zł | 89 mies. |
| 8% | 3087 zł | 191 873 zł | 95 mies. |
Dlatego nie warto przepisywać wyniku z tabeli do własnego budżetu. Przy zmianie oprocentowania trzeba przeliczyć pozostały harmonogram. Wyższe nominalne oszczędności w jednym wariancie nie oznaczają, że opłaca się wybierać droższy kredyt.
Kiedy odłożyć nadpłatę na później?
Model odpowiada na pytanie o odsetki, a nie o pełne bezpieczeństwo gospodarstwa domowego. Jeśli 500 zł wyczerpuje rezerwę albo wkrótce czeka Cię większy wydatek, utrzymanie płynności może być ważniejsze. Sprawdź też pozostałe długi i koszty, zamiast nadpłacać jeden kredyt i finansować codzienność innym.
- Ustal wysokość potrzebnej rezerwy.
- Sprawdź w umowie ewentualne opłaty i rekompensatę.
- Zapytaj bank o dyspozycję skrócenia okresu i nowy harmonogram.
- Zweryfikuj datę zaksięgowania oraz saldo po nadpłacie.
- Jeśli porównujesz nadpłatę z oszczędzaniem, uwzględnij podatek, opłaty, ryzyko i dostęp do pieniędzy.
UOKiK opisuje zasady wcześniejszej spłaty i rozliczania kosztów. Zakres praw zależy m.in. od rodzaju i daty umowy; nasza tabela nie wylicza należnego zwrotu opłat. Stanowisko UOKiK o przedterminowej spłacie hipoteki.
Metodologia i dane do samodzielnej kontroli
Rata bazowa A = P × r / [1 − (1 + r)−n], gdzie P to saldo, r to roczna stopa nominalna podzielona przez 12, a n to liczba miesięcy. Przy zerowej stopie A = P / n. W każdym kroku odsetki są iloczynem salda i r. Odejmujemy ratę bazową, a następnie do 500 zł nadpłaty, nigdy więcej niż pozostałe zadłużenie.
Nie zaokrąglamy pośrednich sald. Różnicę sum odsetek prezentujemy do pełnych złotych; udostępnione dane zachowują większą precyzję. Model jest deterministyczny i nie korzysta z danych klientów ani ofert banków.
Pobierz dane JSON · Pobierz model obliczeń JavaScript · Pobierz wykres SVG
Możesz przywołać wyliczenia w swoim materiale, wskazując redakcję, datę i założenia. Link do analizy ułatwi odbiorcom kontrolę metodologii; nie wymagamy konkretnej frazy linku ani wymiany odnośników. W sprawie obliczeń skorzystaj z kontaktu z redakcją.
Policz własny wariant
W kalkulatorze nadpłaty wprowadź swoje saldo, pozostały okres i oprocentowanie. Porównanie z odkładaniem pieniędzy wykonasz w kalkulatorze opłacalności nadpłaty. Jeśli po wpłacie rata nie spadła, sprawdź sposób rozliczenia i dyspozycję.
Najważniejsze pytanie brzmi: czy dodatkowy wydatek pasuje do Twojego budżetu i umowy? Dopiero potem warto porównywać, o ile skróci się spłata.