Kalendarz jest własnym modelem budżetu. Wpisz kwoty i daty dostępności pieniędzy z rachunku oraz terminy płatności z harmonogramu. Model liczy wydatki przed wpływem w tym samym dniu.
Na koniec miesiąca zostaje Ci kilkaset złotych. Mimo tego piątego dnia, kiedy schodzi rata, na rachunku jest za mało pieniędzy. Pensja wpłynie dopiero dziesiątego. Taką sytuację łatwo przeoczyć w tabeli, która pokazuje wyłącznie sumę dochodów i kosztów. O wykonaniu płatności decyduje także ich kolejność.
Dodatni bilans miesiąca może ukrywać niedobór
Potrzebujesz dwóch informacji. Pierwsza to bilans miesiąca: wpływy minus wydatki. Druga to najniższy stan środków po drodze. Jeżeli pensja przychodzi po racie i części rachunków, pieniądze na te wcześniejsze płatności muszą być dostępne już na początku miesiąca.
Niższe saldo po zaksięgowaniu płatności nie zawsze widać w stanie końcowym dnia. Gdy pensja i rata przypadają na tę samą datę, ważny jest też moment wpływu. Poniższy model przyjmuje ostrożną kolejność: wszystkie wydatki dnia są ponoszone przed wpływem pensji. To założenie do planowania; rzeczywistą kolejność ustalisz dla swojego rachunku.
Policz swój kalendarz płatności
Wpisz środki dostępne na początku pierwszego dnia miesiąca. Dla pensji użyj dnia, w którym możesz faktycznie z niej skorzystać. Kwota codziennych wydatków obejmuje cały miesiąc: jedzenie, transport i inne drobne wydatki, które chcesz tu rozłożyć po dniach. Ratę i rachunki wpisane osobno pomiń w tej sumie, aby nie policzyć ich dwa razy.
Kalendarz raty, pensji i rachunków
Przykład: pensja dziesiątego, rata piątego
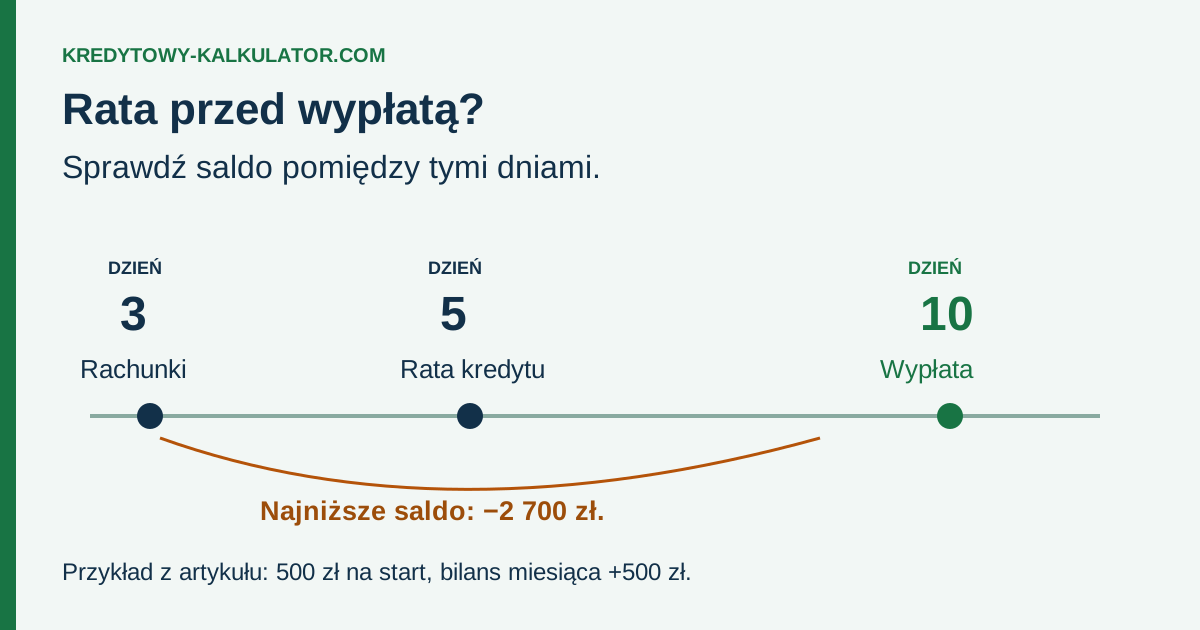
Przyjmujemy październik z 31 dniami, 500 zł na początek, pensję 6 000 zł dziesiątego dnia i ratę 1 200 zł piątego dnia. Codzienne wydatki to 3 100 zł, czyli 100 zł dziennie. Dodatkowo płacisz 1 000 zł trzeciego dnia i 200 zł piętnastego. To hipotetyczny budżet, a nie średnie koszty rodziny ani historia klienta.
Wszystkie wydatki miesiąca wynoszą 5 500 zł. Po odjęciu ich od pensji zostaje 500 zł nadwyżki. Uwzględniając początkowe 500 zł, miesiąc kończy się stanem 1 000 zł. Jednak tuż przed pensją dziesiątego dnia model dochodzi do −2 700 zł: do tej chwili trzeba pokryć 1 000 zł codziennych wydatków, ratę 1 200 zł i pierwszy rachunek 1 000 zł.
| Wynik | Rata 5. dnia | Rata 12. dnia |
|---|---|---|
| Bilans wpływów i wydatków miesiąca | +500 zł | +500 zł |
| Najniższy stan przy starcie 500 zł | −2 700 zł | −1 500 zł |
| Środki potrzebne na start | 3 200 zł | 2 000 zł |
| Uzupełnienie ponad posiadane 500 zł | 2 700 zł | 1 500 zł |
| Stan na koniec miesiąca przy wpisanym starcie | 1 000 zł | 1 000 zł |
Przesunięcie raty w tym modelu zmniejsza potrzebny bufor o 1 200 zł. Nadal potrzebujesz pieniędzy na pierwsze dziesięć dni i rachunek z trzeciego dnia. Sama zmiana terminu nie obniża sumy wpisanych wydatków. Ewentualnych kosztów bankowej zmiany harmonogramu w tej tabeli nie ma.
Dlaczego liczymy moment przed wypłatą?
Gdy tego samego dnia przychodzą pieniądze i wychodzi rata, końcowy stan może wyglądać dobrze. Jeżeli wypłata jest dostępna później, poranna płatność może jeszcze nie mieć pokrycia. Dlatego w każdym dniu odejmujemy najpierw codzienne wydatki, ratę i dodatkowe rachunki. Dopiero potem dopisujemy pensję. Minimum sprawdzamy także pomiędzy tymi krokami.
Własny algorytm zaczyna od zerowych środków i śledzi sumę wpływów minus wydatków do każdej takiej chwili. Wielkość najniższego niedoboru określa środki potrzebne na start. Od tej kwoty odejmujemy wpisane pieniądze początkowe; dodatnia różnica to potrzebne uzupełnienie. Obecnych 500 zł nie doliczamy drugi raz.
Rzeczywiste zakupy rzadko są równe każdego dnia. Większy wydatek przypisz do właściwej daty jako dodatkową płatność i usuń go z sumy wydatków codziennych. Uwzględnij znane weekendy i dni wolne, wpisując faktycznie planowaną datę dostępności pieniędzy. Kalendarz nie przesuwa automatycznie pensji ani raty na dzień roboczy i nie odtwarza godzin przelewów.
Przy ujemnym stanie model pokazuje, których płatności nie da się pokryć posiadanymi środkami. Nie przewiduje ich wykonania przez bank i nie liczy kosztu korzystania z limitu, odsetek za opóźnienie ani opłat. Jeżeli co miesiąc wydajesz więcej niż otrzymujesz, jednorazowy bufor wystarcza tylko na wskazany plan. Kolejny miesiąc trzeba policzyć z nowym saldem początkowym.
O co zapytać bank przed zmianą dnia raty?
Przygotuj obecną datę raty, datę dostępności wypłaty i proponowany nowy dzień. Zapytaj o pięć rzeczy:
- Czy dla mojego produktu i umowy można zmienić dzień płatności?
- Od której raty zacznie obowiązywać nowy termin?
- Czy potrzebna jest dyspozycja, aneks albo dodatkowa zgoda?
- Ile wynosi opłata i jak zmiana wpłynie na najbliższą ratę oraz odsetki?
- Co dzieje się z terminem przypadającym w weekend lub święto i kiedy środki muszą być dostępne?
Dla przykładu PKO Bank Polski wymienia zmianę dnia spłaty wśród dyspozycji online. Ta sama strona zaleca sprawdzenie taryfy, ponieważ część dyspozycji jest płatna. Odczyt: 11 października 2026. Dostępność funkcji w jednym banku nie określa warunków Twojej umowy.
Do potwierdzenia zmiany kieruj się dotychczasowym harmonogramem. Jeżeli już widzisz, że najbliższa rata nie ma pokrycia, skontaktuj się z bankiem przed terminem i przedstaw konkretną lukę oraz plan. W kalkulatorze zmienisz dzień jednym kliknięciem; rzeczywiste przesunięcie wymaga potwierdzenia.
Bufor na termin raty i poduszka na trudniejsze miesiące
Kwota na start odpowiada na pytanie o płatności jednego miesiąca. Przerwa w pracy, większa naprawa lub kilka miesięcy niższego dochodu wymagają innego planu. W kalkulatorze poduszki finansowej sprawdzisz rezerwę na dłuższy okres. Jeżeli te same środki mają pokrywać obie potrzeby, najpierw przypisz ich części do konkretnych wydatków, zamiast zakładać, że jedna kwota jednocześnie pokryje wszystko.
Pełne sumy rodziny zbierzesz w kalkulatorze budżetu. Przy utrzymujących się trudnościach przeczytaj plan działania, gdy nie stać Cię na ratę, a aktualne możliwości uzgodnij z bankiem. Niniejszy kalendarz nie ocenia zdolności kredytowej i nie wskazuje źródła finansowania brakującej kwoty.
Przed nowym zobowiązaniem policz także kredyt na 60 miesięcy ze spłatą planowaną po 24 oraz raty 0% wobec rabatu za gotówkę. Kwoty i daty przyszłych płatności wpisz potem do własnego kalendarza, z uwzględnieniem pozostałych rachunków.
Model cashflow-month-v1, 11 października 2026. Wszystkie przepływy liczone w całych groszach. Jedna pensja, jedna rata, do trzech dodatkowych płatności i rozłożony po dniach budżet codzienny. Bez odsetek, opłat za debet i automatycznego przesuwania terminów. Przykład i obliczenia są własnym opracowaniem wspieranym AI.
Najczęściej zadawane pytania
Płatności mogą przypadać przed wypłatą. Dodatni bilans całego miesiąca nie gwarantuje pieniędzy w konkretnym dniu. Sprawdź środki na start oraz najniższy stan po drodze.
Potrzebna jest też informacja o kolejności dostępności środków i płatności. W tym modelu wydatki dnia odejmujemy przed pensją, aby pokazać także chwilowy niedobór przed wpływem.
Miesięczną kwotę dzielimy na rzeczywistą liczbę dni w wybranym miesiącu. Liczymy w groszach; pozostałe grosze przydzielamy po jednym pierwszym dniom. Suma dzienna dokładnie odtwarza kwotę z formularza.
Warunki zależą od produktu i umowy. Zapytaj o dostępność zmiany, opłatę, pierwszą ratę z nowym terminem oraz zmianę odsetek. Symulacja nie zmienia bankowego harmonogramu.
To kwota pokrywająca wcześniejsze płatności przy przyjętych terminach. Nie dodajemy jej drugi raz do sumy kosztów. Rata i rachunki są już ujęte w kalendarzu.
Obliczenia odbywają się w tej karcie przeglądarki. Narzędzie nie wysyła kwot ani dat na serwer, nie korzysta z płatnego API i nie zapisuje ich w pamięci trwałej urządzenia.