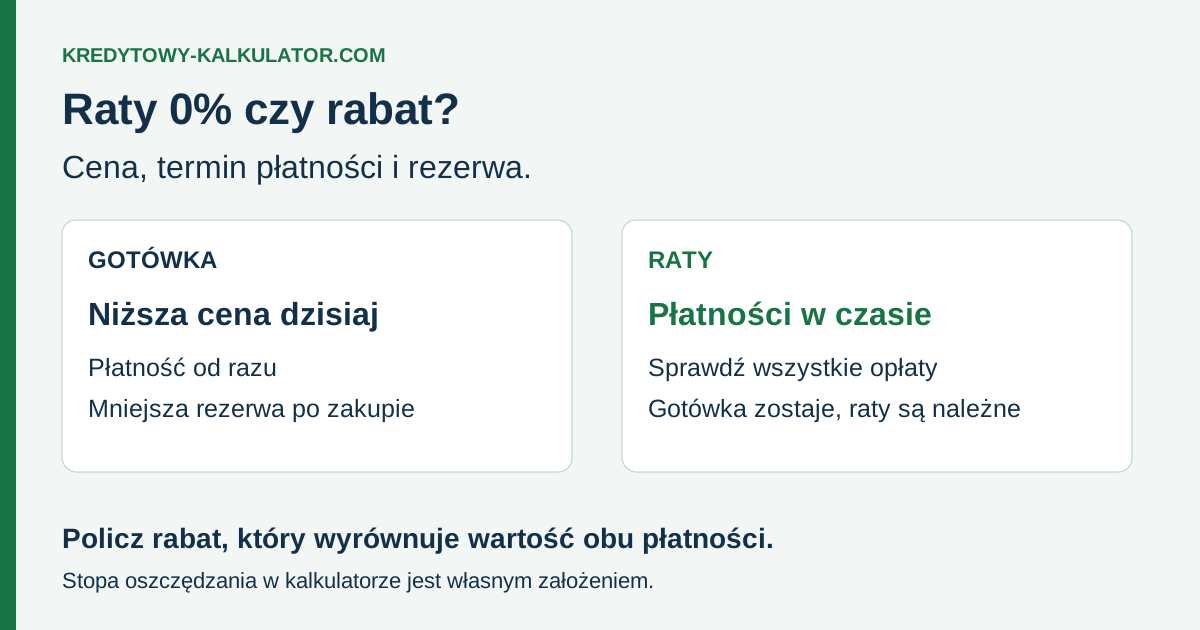
Przykłady porównują cenę płatną od razu z ceną na raty. Własne dane weź z końcowej ceny koszyka, warunków sklepu i dokumentów finansowania.
Sprzęt kosztuje 6 000 zł na raty albo 5 700 zł po rabacie za płatność od razu. Raty mogą nie mieć odsetek, a zakup i tak będzie droższy o 300 zł. To różnica ceny towaru. Osobną sprawą jest to, ile pieniędzy zostanie na rachunku i czy możesz bez problemu płacić raty.
Porównuj ten sam zakup i dwie rzeczywiste ceny
Zapisz końcową cenę w obu wariantach: ten sam model, dostawa, montaż, akcesoria i zakres usług. „Gotówka” w tym poradniku oznacza zapłatę całej ceny od razu, także przelewem lub kartą. Nie zakładamy, że sklep daje rabat każdemu — potrzebujesz jego faktycznej propozycji.
Przy ratach sprawdź sumę wszystkich płatności oraz ewentualne koszty obowiązkowe. Jeżeli wpłacasz część ceny na początku, odejmij ją od kwoty rozkładanej na raty. Nie dopisuj tej samej wpłaty ponownie jako opłaty za kredyt.
Kalkulator: raty 0% kontra rabat za gotówkę
Narzędzie zakłada raty bez odsetek, płatne co miesiąc, z pierwszą płatnością po miesiącu. Jedną obowiązkową opłatę możesz uwzględnić osobno na starcie. Jeśli Twoje raty mają odsetki, dodatkowe składki miesięczne albo inny harmonogram, ten model nie odtworzy oferty.
Twój zakup
6 tys. zł, 12 rat i rabat 5%: co wynika z liczb?
Przyjmujemy cenę 6 000 zł, 12 rat po 500 zł, brak wpłaty początkowej i brak dodatkowych opłat. Gotówka po rabacie 5% to 5 700 zł. Nominalnie raty kosztują o 300 zł więcej. Długość spłaty nie zmienia tej sumy.
Możesz też zapytać, ile dzisiejszych pieniędzy odpowiada tym przyszłym płatnościom. Do tego służy wartość bieżąca. Stopy 4% i 8% w poniższej tabeli są wyłącznie wariantami rachunku po podatku i kosztach. Nie opisują dostępnych lokat, nie przewidują ich stawek i nie zakładają, że rzeczywiście zarobisz takie kwoty.
| Stopa netto w modelu | Wartość bieżąca rat | Cena gotówkowa | Próg rabatu |
|---|---|---|---|
| 0% | 6 000,00 zł | 5 700,00 zł | 0% |
| 4% | 5 874,25 zł | 5 700,00 zł | około 2,096% |
| 8% | 5 756,43 zł | 5 700,00 zł | około 4,060% |
Przy każdym z tych trzech założeń gotówka ma niższą wartość bieżącą kosztu. Przy stopie netto 4% różnica wynosi 174,25 zł. Nie można po prostu policzyć „6 000 zł × 4%” i uznać, że raty dają 240 zł korzyści: płatności następują co miesiąc, więc każda jest odroczona na inny czas.
Opłata 300 zł zmienia nawet próg rabatu
Dodajmy do tych samych rat obowiązkową opłatę 300 zł płatną dziś. Przy stopie netto 4% wartość bieżąca wariantu ratalnego rośnie do 6 174,25 zł. Próg rabatu wynosi około −2,904%. Minus jest istotny: w tym modelu zapłata od razu za 6 000 zł jest już tańsza, nawet bez rabatu. Taka opłata oznacza też, że finansowanie nie jest bez żadnego kosztu.
Niższy koszt i większa rezerwa to różne wyniki
Masz 8 000 zł dostępnych oszczędności. Zapłata gotówką 5 700 zł pozostawia 2 300 zł od razu po zakupie. Przy ratach bez wpłaty początkowej i opłaty na start pozostaje 8 000 zł, lecz jednocześnie masz przyszłe płatności 6 000 zł. Kwota na rachunku nie jest równa pieniądzom, które możesz swobodnie wydać.
Nie wyliczamy przyszłego salda na podstawie zgadywanych pensji. Sprawdź we własnym budżecie, czy rata 500 zł mieści się obok rachunków, innych rat i planowanego oszczędzania. Jeśli zakup gotówkowy wyczerpuje potrzebną rezerwę, porównaj także tańszy produkt lub późniejszy zakup. Sama niższa wartość bieżąca nie rozstrzyga, ile ryzyka możesz przyjąć.
Rozpisz miesięczny budżet i ustal własną poduszkę finansową. Ten rachunek nie jest zachętą do zaciągania kredytu po to, żeby inwestować zachowane oszczędności.
Sprawdź również dzień płatności: rata może przypadać przed kolejnym wpływem wynagrodzenia, mimo że miesięczna suma wydatków mieści się w dochodzie. Policz saldo przy racie przed wypłatą.
Co sprawdzić, zanim uznasz raty za 0%?
Oprocentowanie 0% opisuje odsetki. Zweryfikuj również prowizję, obowiązkowe ubezpieczenie, rachunek lub inne usługi wymagane do otrzymania danych warunków. UOKiK radzi porównywać RRSO i pozostałe koszty, a nie tylko ratę. Pytania kontrolne UOKiK.
Gdy otrzymujesz formularz informacyjny kredytu konsumenckiego, sprawdź całkowitą kwotę do zapłaty, terminy i wymagane usługi. Bezodsetkowe finansowanie bez innych kosztów ma odrębne wyłączenie z ustawy: art. 4 ust. 1 pkt 1. Dlatego nie zakładamy, że każdy plan płatności oznaczony „raty 0%” podlega identycznym obowiązkom informacyjnym. Ustawa o kredycie konsumenckim.
RRSO i rabat sklepu odpowiadają na inne pytania. RRSO opisuje koszt finansowania według ustawowych zasad. Rabat zmienia cenę samego towaru. Nawet przy finansowaniu bez dodatkowych kosztów porównaj końcową cenę zakupu — także z innymi sklepami.
- Potwierdź cenę całego koszyka w obu sposobach zapłaty oraz warunki rabatu.
- Sprawdź liczbę, kwoty i termin pierwszej raty. „Zapłać później” nie musi oznaczać tego samego harmonogramu co 12 rat od następnego miesiąca.
- Rozdziel wpłatę na cenę i opłatę za finansowanie. Weryfikuj, czy dodatkowa usługa jest rzeczywiście obowiązkowa.
- Przeczytaj warunki terminowej spłaty, opóźnienia i ewentualnej utraty promocyjnych warunków.
- Zapisz cały plan zobowiązań, również raty za wcześniejsze zakupy.
Przy finansowaniu oprocentowanym przejdź do porównania dwóch ofert. Zobacz też, dlaczego prowizja 0% nie wystarcza do porównania kredytów.
Jeżeli planujesz spłacić zwykły oprocentowany kredyt wcześniej, nie porównuj wyłącznie sumy rat do końca umowy. Potrzebujesz również kwoty pozostającej do spłaty w wybranym miesiącu. Zobacz przykład kredytu na 60 miesięcy ze spłatą po 24.
Jak liczymy wartość bieżącą i próg rabatu?
Oznaczenia: P to pełna cena ratalna, d — rabat procentowy, N — liczba rat, F — obowiązkowa opłata płatna dziś, W — wpłata na cenę dziś, a y — efektywna roczna stopa netto zapisana jako ułamek. Gotówka kosztuje P × (1 − d/100). Wariant ratalny nominalnie kosztuje P + F: wpłata W jest już częścią P.
Całą cenę i wpłatę zapisujemy w groszach. Kwotę P − W dzielimy na N płatności: pierwsze N − 1 zaokrąglamy w dół do grosza, a ostatnia wyrównuje sumę. Dla 1 000 zł i trzech rat są to 333,33 zł, 333,33 zł i 333,34 zł. To jawna konwencja naszego przykładu; harmonogram sprzedawcy lub banku może być inny.
Miesięczna stopa wynosi i = (1 + y)1/12 − 1. Wartość bieżąca całego wariantu to PV = F + W + Σ [ratak / (1 + i)k], gdzie k przyjmuje wartości od 1 do N. Przy y = 0% wynik PV jest równy sumie nominalnej. Wybrana stopa już uwzględnia podatki i koszty; narzędzie nie potrąca ich drugi raz.
Próg rabatu wyznacza wzór d* = 100 × (1 − PV/P). Powyżej progu gotówka ma niższy koszt w wartości bieżącej. Ujemnego wyniku nie zamieniamy na zero. Próg wyliczamy przed zaokrągleniem prezentowanego PV; cenę gotówkową zaokrąglamy do grosza, więc przy samej granicy może wystąpić remis po zaokrągleniu.
Model pomija nieregularne terminy, dzienne naliczanie, odsetki za spóźnienie, zmiany warunków, comiesięczne opłaty dodatkowe i różnice ryzyka produktów oszczędnościowych. Stała stopa netto nie jest prognozą. Wynik nie oblicza RRSO i nie sprawdza zdolności kredytowej. Własne przykłady oraz źródła sprawdzono 11 października 2026; nie opisują transakcji klientów ani ofert banków.
Najczęściej zadawane pytania
Nie. Przy cenie ratalnej 6 000 zł i rabacie 5% gotówka kosztuje 5 700 zł. Bez innych opłat sumę rat nadal trzeba zapłacić w wysokości 6 000 zł. Osobno porównaj terminy płatności i pozostałą rezerwę.
Nie. Raty w modelu nie mają odsetek. Własna efektywna roczna stopa netto służy wyłącznie do porównania wartości dzisiejszych i przyszłych płatności. Domyślnie wynosi 0%; narzędzie nie podaje ofert lokat ani prognoz zwrotu.
Oznacza, że przy wpisanych założeniach wartość bieżąca rat i opłaty przewyższa pełną cenę towaru. Zapłata od razu jest wtedy tańsza w tym modelu nawet bez rabatu. Ujemnego progu nie zastępujemy zerem.
Wpłata na cenę jest częścią tej samej ceny i zmniejsza przyszłe raty. Inaczej traktujemy dodatkową obowiązkową opłatę płatną na start: zwiększa sumę płatności. Nie licz żadnej pozycji dwa razy.
Przy ratach pokazujemy pieniądze pozostające bezpośrednio po zakupie oraz osobno sumę przyszłych rat. Zachowana gotówka nie usuwa zobowiązania. Przyszłych dochodów ani salda oszczędności nie prognozujemy.