Sprawa: rynek wtórny
Bank mówi „tak”. W kasie nadal brakuje pieniędzy.
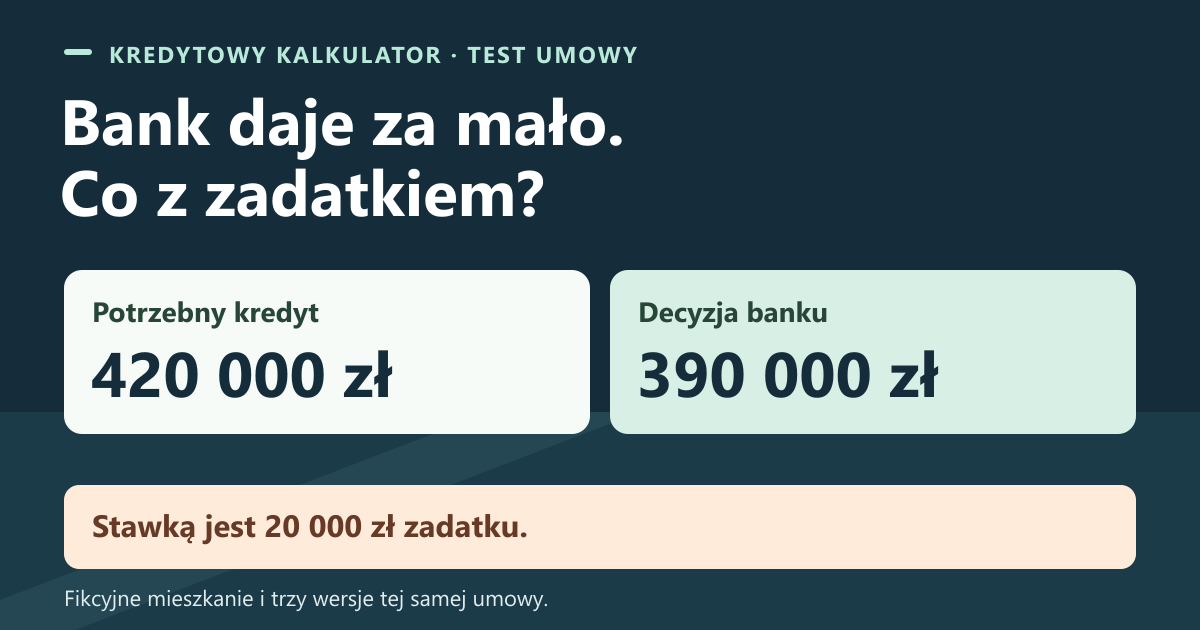
Mieszkanie od osoby prywatnej kosztuje 540 000 zł. Z własnych środków przeznaczasz na cenę 120 000 zł, w tym 20 000 zł zadatku przy umowie przedwstępnej. Po wpłacie zostaje Ci 100 000 zł na resztę ceny.
Bank wydaje decyzję pozytywną, tylko na niższą kwotę. Bez dodatkowych pieniędzy nie domkniesz zakupu. Zobacz, co w tej sytuacji zmienia jedno zdanie w umowie.
- Kredyt potrzebny na cenę
- 420 000 zł
- Kwota z decyzji banku
- 390 000 zł
- Brakuje do ceny
- 30 000 zł
Który zapis obejmuje tę sytuację?
Wybierz A, B albo C, by odsłonić komentarz. W każdej wersji bank wydał tę samą decyzję w terminie. To skróty zapisów, nie wzory do wklejenia do umowy.
AReszta ceny z kredytu.Na cenę składają się zadatek, reszta gotówki i przelew z banku.
Brakuje uzgodnienia o zwrocie. Wzmianka o kredycie opisuje, skąd ma przyjść przelew. Sama nie daje prawa do odstąpienia ze zwrotem zadatku. Jeśli zakup nie dojdzie do skutku, trzeba sprawdzić całą umowę i to, kto odpowiada za jej niewykonanie.
BZwrot po decyzji odmownej.Kupujący ma dostarczyć w terminie decyzję odmawiającą udzielenia kredytu.
W tym przykładzie warunek nie jest spełniony. Masz decyzję pozytywną na 390 000 zł, a nie dokument stwierdzający odmowę udzielenia kredytu. To, że brakuje Ci 30 000 zł, nie zmienia treści tej decyzji. Nie przesądza to jeszcze o ostatecznym rozliczeniu zadatku.
CPróg kredytu: 420 000 zł.Kupujący może odstąpić ze zwrotem zadatku również wtedy, gdy z decyzji dostarczonej w terminie wynika zgoda na kwotę poniżej progu.
Ten wariant obejmuje wynik z przykładu. 390 000 zł to mniej niż umówione 420 000 zł. W naszej wersji umowa daje podstawę do odstąpienia i zwrotu 20 000 zł, jeśli dostarczysz wskazany dokument i złożysz oświadczenie tak, jak ustaliliście.
Druga runda: decyzja dociera dzień po terminie. Co teraz?
Jeżeli zapis C wymaga dostarczenia decyzji do konkretnego dnia, sam dokument na niższą kwotę nie spełnia wymogu czasu. Przed podpisaniem zapytaj, co zrobicie, jeśli do tej daty bank nie wyda decyzji: czy termin można przedłużyć i jak to udokumentować. Nie zakładaj, że rozmowa telefoniczna zmieni umowę.
Cztery pytania, zanim zrobisz przelew
- Ile bank musi dać? Policz cenę minus własne środki przeznaczone na cenę. Zadatek zaliczany na cenę jest częścią tych środków, nie dodawaj go drugi raz.
- Jaki dokument musi trafić do sprzedającego? Ustal, czy chodzi o decyzję z kwotą, pisemną odmowę, czy inny dokument. Wstępna symulacja zdolności nie zastępuje dokumentu wymaganego umową.
- Co ma się wydarzyć do której daty? Osobno uzgodnij złożenie wniosku, przekazanie decyzji i ewentualne oświadczenie o odstąpieniu. Zapytaj, jak potwierdzisz doręczenie i co się stanie, gdy bank nie odpowie na czas.
- Kiedy wracają pieniądze? Sprawdź, jaki termin zwrotu przewiduje umowa i od którego zdarzenia będzie liczony.
Jeśli problemem jest niższa wartość przyjęta przez bank, tu obliczysz, ile gotówki trzeba dołożyć po wycenie. Przed wpisaniem kwoty do umowy oddziel pieniądze na cenę od kosztów zakupu i rezerwy.
Zadatek to nie opłata rezerwacyjna u dewelopera
Domyślne zasady zadatku opisuje art. 394 Kodeksu cywilnego. Jeżeli za niewykonanie umowy odpowiada kupujący, sprzedający może co do zasady odstąpić i zatrzymać zadatek. Jeżeli odpowiada sprzedający, kupujący, który wpłacił zadatek, może przy odstąpieniu domagać się dwukrotności. Przepis przewiduje zwykły zwrot m.in. przy rozwiązaniu umowy albo gdy za jej niewykonanie nie odpowiada żadna ze stron lub odpowiadają obie. Strony mogą uzgodnić inne zasady.
Art. 34 ustawy deweloperskiej dotyczy innej wpłaty: opłaty za rezerwację na podstawie umowy objętej tą ustawą. Przewiduje m.in. zwrot, gdy rezerwujący nie otrzymał pozytywnej decyzji lub przyrzeczenia kredytu ze względu na negatywną ocenę zdolności kredytowej. Nie stosuj tej reguły do zadatku z powyższej umowy z osobą prywatną.
Przepisy sprawdzone 17 listopada 2026 r. Przykład pomaga przeczytać projekt, nie rozstrzyga sporu. Jeżeli umowa jest już podpisana i biegnie termin, pokaż jej pełną treść i decyzję banku prawnikowi.