120 tys. zł wkładu nie zamyka budżetu
Przy cenie 600 000 zł własna część ceny 20% wynosi 120 000 zł, a założony kredyt przeznaczony na cenę — 480 000 zł. Do przykładu przyjmujemy PCC 2% od wartości rynkowej równej cenie. Nie zakładamy uprawnienia do zwolnienia. Opłaty za usługi i remont są wyłącznie założeniami do obliczeń; zastąp je własną wyceną.
| Pieniądze potrzebne na | Kwota |
|---|---|
| Własną część ceny | 120 000 zł |
| PCC od zakupu (2%) | 12 000 zł |
| Notariusza i wypisy brutto | 2 500 zł |
| Sąd: własność | 200 zł |
| Wpis hipoteki i PCC od hipoteki | 219 zł |
| Bank, wycenę i płatności na start | 2 000 zł |
| Wykończenie i wyposażenie | 80 000 zł |
| Przeprowadzkę | 3 000 zł |
| Niewydaną rezerwę | 20 000 zł |
| Gotówka na cały plan | 239 919 zł |
Gotówka na ten plan stanowi około 40% ceny, mimo że własna część ceny wynosi 20%. Kwota zakupu i urządzenia to 699 919 zł, z czego 480 000 zł pochodzi z założonego kredytu. Plan z niewydaną rezerwą wynosi 719 919 zł. Nie jest to całkowity koszt wieloletniego kredytu: przyszłe odsetki i raty nie są tutaj sumowane.
Przy oszczędnościach 180 000 zł do tego planu brakuje 59 919 zł. Sam fakt, że oszczędności przekraczają planowane 120 000 zł wkładu, nie oznacza gotowości do sfinansowania wszystkich etapów. Policz własny pełny budżet →
Co zmienia własna część ceny 10%, 20% lub 30%?
Pozostałe założenia zostawiamy identyczne: opłaty i urządzenie 99 919 zł, rezerwa 20 000 zł. Koszt bankowy w przykładzie jest stałą wpisaną kwotą. Nie udajemy, że rzeczywista bankowa prowizja albo warunki finansowania pozostaną identyczne przy różnym wkładzie.
| Własna część ceny | Kredyt na cenę | Gotówka na plan |
|---|---|---|
| 10% = 60 000 zł | 540 000 zł | 179 919 zł |
| 20% = 120 000 zł | 480 000 zł | 239 919 zł |
| 30% = 180 000 zł | 420 000 zł | 299 919 zł |
Przy 180 000 zł oszczędności pierwszy wariant pozostawia tylko 81 zł ponad wybraną już rezerwę. To nie jest potwierdzenie, że bank udzieli 540 000 zł. Oddzielnie sprawdź przyjętą wycenę, LTV, zdolność, warunki produktu i miesięczne raty. Policz LTV od wyceny oraz ratę dla danych z oferty.
PCC może zmienić gotówkę, ale wymaga sprawdzenia warunków
Gdy w tym przykładzie PCC od zakupu wynosi 0 zł, potrzebna gotówka przy 20% własnej części ceny spada z 239 919 zł do 227 919 zł. Nie wynika z tego, że każdy pierwszy zakup lub każdy zakup od dewelopera automatycznie zwalnia z każdego podatku. Dla zwolnienia przy pierwszym mieszkaniu sprawdź historię praw wszystkich nabywców. MF wskazuje wyjątek dla udziału nieprzekraczającego 50%, nabytego przez dziedziczenie. Warunki: MF.
MF podaje standardową stawkę 2% dla sprzedaży nieruchomości i szczególne 6% przy szóstym oraz następnych lokalach w określonych transakcjach objętych VAT. Podstawą PCC przy sprzedaży jest wartość rynkowa. W kalkulatorze możesz wpisać ją oddzielnie od ceny albo podać podatek z dokumentów. Stawki, podstawa: MF.
Zapytaj kancelarię o pełne rozbicie rachunku. Taksa jest wynagrodzeniem notariusza; obok mogą wystąpić VAT, wypisy, podatki i opłaty sądowe. Nie wpisuj ich drugi raz, jeśli otrzymana kwota już je obejmuje. Rozporządzenie określa stawki maksymalne i osobne zasady dla rodzajów czynności. Źródło: § 3, 6 i 12 rozporządzenia.
Wycena 560 tys. zł przy tej samej cenie 600 tys. zł może zwiększyć środki na cenę o 32 tys. zł w modelu z celem LTV 80%. Sprawdź wpływ niższej wyceny na plan zakupu.
Budżet sumaryczny to dopiero pierwszy krok
Rozpisz także terminy: wpłata przy umowie, dopłata ceny, opłaty, faktury za urządzenie i przeprowadzka. Środki potrzebne wcześniej nie powinny zależeć od niepotwierdzonej późniejszej wypłaty. Termin uruchomienia i warunki wypłaty przepisz z umowy kredytowej. Ten kalkulator pokazuje sumy, a nie gwarantuje dostępności pieniędzy w danym dniu.
Zadatek lub zaliczka zaliczone na cenę stanowią część tej samej ceny; dodanie ich ponownie jako „innego wydatku” zawyżyłoby plan. Osobno uwzględnij koszty, które faktycznie nie pomniejszają ceny. Jeżeli remont ma być finansowany innym kredytem, nie porównuj go jako darmowej gotówki: porównaj sposób finansowania remontu, a raty dopisz do przyszłego budżetu.
Rezerwę dobierz do własnych miesięcznych zobowiązań i potrzeb. Zmiana wyceny, raty lub kosztorysu wymaga przeliczenia planu. Sprawdź, jak oddzielić poduszkę od znanych wydatków.
Czy budżet wytrzyma droższe wykończenie i niższą wycenę?
Rozszerzamy poprzedni przykład: 20% własnych środków przy cenie 600 000 zł, opłaty i przeprowadzka 19 919 zł, wykończenie 80 000 zł oraz niewydana rezerwa 20 000 zł. Teraz dostępne oszczędności wynoszą 260 000 zł. Pozostałe założenia podatkowe i opłaty zostają bez zmian. Podwyżka wykończenia o 25% i spadek wyceny do 560 000 zł to wybrane próby wrażliwości, nie prognozy rynku.
Na telefonie przesuń tabelę w bok, aby zobaczyć wszystkie kolumny.
| Scenariusz | Wykończenie | Środki na cenę | Gotówka z rezerwą | Nadwyżka / luka |
|---|---|---|---|---|
| Plan bazowy | 80 000 zł | 120 000 zł | 239 919 zł | Zostaje 20 081 zł |
| Wykończenie droższe o 25% | 100 000 zł | 120 000 zł | 259 919 zł | Zostaje 81 zł |
| Niższa wycena 560 tys. | 80 000 zł | 152 000 zł | 271 919 zł | Brakuje 11 919 zł |
| Obie zmiany jednocześnie | 100 000 zł | 152 000 zł | 291 919 zł | Brakuje 31 919 zł |
Wariant bazowy zostawia 20 081 zł ponad już wydzieloną rezerwę. Sam wzrost wykończenia o 20 000 zł prawie wyczerpuje ten dodatkowy bufor. Gdy równocześnie niższa wycena zmniejszy kredyt o 32 000 zł przy celu LTV 80%, do całego planu brakuje 31 919 zł. Kontrola każdego ryzyka osobno nie pokaże tego łącznego wyniku.
Co jeśli rezerwa ma pokryć sześć miesięcy?
Przy kosztach życia i rat 7 000 zł miesięcznie sześciomiesięczna rezerwa wynosi 42 000 zł. Zastąpienie w bazowym planie rezerwy 20 000 zł kwotą 42 000 zł zwiększa potrzebną gotówkę do 261 919 zł: wobec 260 000 zł oszczędności pojawia się luka 1 919 zł. Sama etykieta „mam 20 tys. rezerwy” nie potwierdza więc wybranego czasu ochrony.
To analiza zapotrzebowania na gotówkę, bez przyszłych rat, odsetek i zwrotu z oszczędności. Opłaty i wykończenie są założeniami, nie rynkowym cennikiem. Kwoty kredytu nie potwierdzają dostępności finansowania. Przed decyzją porównaj co najmniej własny plan bazowy oraz wariant, w którym dwie wybrane trudności wystąpią jednocześnie. Zobacz graniczną wycenę dla tego budżetu i próbę odporności rezerwy.
Pobierz cztery scenariusze pełnego budżetu (CSV) ↓
Przygotowanie analizy i data kontroli
Jak powstała analiza? To obliczenia modelowe serwisu, zweryfikowane niezależną implementacją. Nie wykorzystano danych klientów ani nie wyznaczono średnich rynkowych. Dane, konwencje i ograniczenia podano przy tabelach oraz w pliku CSV. Kontrola obliczeń: 2 października 2026.
W sumie wystarczy. Dlaczego 25 listopada brakuje 39 919 zł?
Dodajemy do tego samego budżetu konkretne daty. Masz 180 000 zł na start 22 października, a kolejne własne 80 000 zł będzie dostępne 30 listopada. Razem 260 000 zł przekracza potrzebne 239 919 zł z rezerwą. Późniejsze pieniądze nie opłacą jednak wcześniejszej faktury.
Przyjmujemy zadatek 30 000 zł 25 października, dalszą własną wpłatę na cenę 90 000 zł i opłaty 16 919 zł 10 listopada, wykończenie 80 000 zł 20 listopada oraz przeprowadzkę 3 000 zł 25 listopada. Kredyt 480 000 zł trafia poza tym rachunkiem do sprzedającego. Zadatek jest już częścią własnych 120 000 zł na cenę. Daty i kwoty usług są naszym scenariuszem, bez przypisywania bankom.
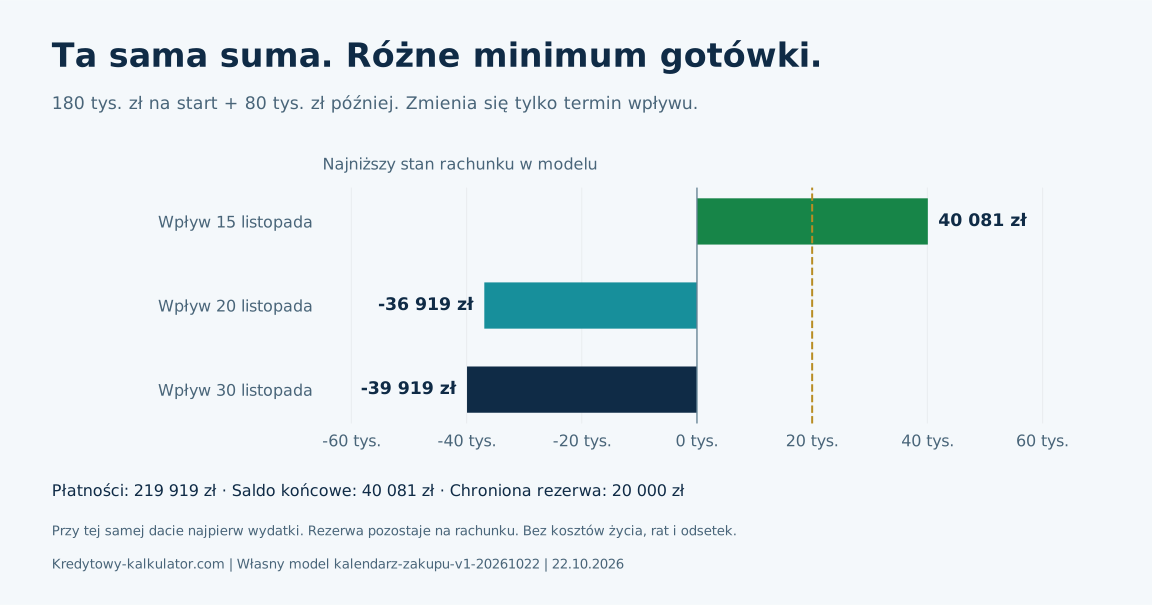
Po opłatach 10 listopada zostaje 43 081 zł. Po wykończeniu saldo wynosi −36 919 zł, a po przeprowadzce −39 919 zł. Wpływ 80 000 zł podnosi je na końcu do 40 081 zł. Na same płatności brakuje przejściowo 39 919 zł. Aby przez cały czas zachować dodatkowo rezerwę 20 000 zł, potrzebujesz wcześniej łącznie 59 919 zł. Ta ostatnia liczba już zawiera brak do płatności.
Dziewięć scenariuszy: trzy kwoty na start i trzy daty wpływu
We wszystkich wariantach późniejszy wpływ to 80 000 zł, własne płatności 219 919 zł, a chroniona rezerwa 20 000 zł. Rezerwy nie odejmujemy jako wydatku. Przy tej samej dacie najpierw sprawdzamy gotówkę po płatnościach, dopiero później dodajemy wpływ.
| Gotówka na start | Wpływ 80 tys. | Najniższy stan | Brak do płatności | Brak do ochrony rezerwy* | Saldo końcowe |
|---|---|---|---|---|---|
| 140 000 zł | 15.11 | 81 zł | 0 zł | 19 919 zł | 81 zł |
| 140 000 zł | 20.11 | -76 919 zł | 76 919 zł | 96 919 zł | 81 zł |
| 140 000 zł | 30.11 | -79 919 zł | 79 919 zł | 99 919 zł | 81 zł |
| 180 000 zł | 15.11 | 40 081 zł | 0 zł | 0 zł | 40 081 zł |
| 180 000 zł | 20.11 | -36 919 zł | 36 919 zł | 56 919 zł | 40 081 zł |
| 180 000 zł | 30.11 | -39 919 zł | 39 919 zł | 59 919 zł | 40 081 zł |
| 220 000 zł | 15.11 | 80 081 zł | 0 zł | 0 zł | 80 081 zł |
| 220 000 zł | 20.11 | 3 081 zł | 0 zł | 16 919 zł | 80 081 zł |
| 220 000 zł | 30.11 | 81 zł | 0 zł | 19 919 zł | 80 081 zł |
*Brak do ochrony rezerwy zawiera już brak do płatności. Nie sumuj tych kolumn. Model bada wyłącznie podane przepływy: codzienne koszty życia, raty, odsetki i podatki od źródła późniejszych własnych środków trzeba rozliczyć poza nim, zanim wpiszesz dostępną kwotę.
Gdy te same 80 000 zł jest dostępne 15 listopada, najniższy stan przy starcie 180 000 zł wynosi 40 081 zł — rezerwa pozostaje zachowana. Przy wpływie 20 listopada kolejność przelewów decyduje o wyniku: wariant wydatków przed wpływami daje minimum −36 919 zł; przy potwierdzonej wcześniejszej dostępności wpływu minimum wynosi 40 081 zł. Sama data przelewu nie potwierdza godziny dostępności środków.
Odtwórz przykład z późnym wpływem · Porównaj wcześniejszy wpływ · Sprawdź tę samą datę
Pobierz dziewięć scenariuszy CSV · Wykres i opis do cytowania dla redakcji. Terminy zależne od sprzedaży starego lokalu sprawdzisz również w miesięcznym modelu zakupu przed sprzedażą.
Wersja kalendarz-zakupu-v1-20261022, kontrola 22 października 2026. Każdą kwotę zapisujemy w groszach, porządkujemy daty i sprawdzamy minimum także przed wpływem w danym dniu. Obliczenia zweryfikowano niezależną implementacją. To własne scenariusze matematyczne, bez danych klientów, statystyki rynkowej i prognoz. Część tekstową przygotowano ze wsparciem AI.
Co zebrać przed obliczeniem własnego planu?
- Cenę brutto, wpłaty zaliczane na cenę i harmonogram płatności.
- Potwierdzoną przez siebie stawkę PCC, podstawę lub kwotę z dokumentów.
- Rozbicie opłat kancelarii: usługa brutto, wypisy, sąd i podatki osobno.
- Dane z banku: kwotę na cenę, wycenę, opłaty i terminy płatności.
- Własny kosztorys wykończenia i wyposażenia z zapasem na wybrane przez Ciebie ryzyka.
- Koszty przeprowadzki i okresu nakładania się dwóch mieszkań.
- Dostępne oszczędności oraz rezerwę, która ma zostać po wydatkach.
Założenia i sposób sprawdzenia wyniku
Przy 180 000 zł na start, późniejszym wpływie 80 000 zł i płatnościach 219 919 zł saldo końcowe wynosi 40 081 zł. Gdy wpływ jest dostępny 30 listopada 2026, wcześniej brakuje 39 919 zł; przy wpływie 15 listopada minimum wynosi 40 081 zł.
- Założenia
- Start 22.10.2026. Płatności: 30 000 zł 25.10, 106 919 zł 10.11, 80 000 zł 20.11 i 3 000 zł 25.11. Kredyt 480 000 zł trafia poza rachunkiem do sprzedającego. Rezerwa 20 000 zł pozostaje na rachunku.
- Rachunek
- Kwoty zapisujemy w groszach i porządkujemy według dat. Przy tej samej dacie najpierw odejmujemy wydatki. Minimum obejmuje także początek planu i moment przed wpływem. Brak do zachowania rezerwy już zawiera brak do płatności.
- Granice modelu
- Własne terminy i kwoty, nie zasady banków ani dane transakcji. Bez codziennych kosztów życia, rat i odsetek. Wszystkie daty scenariuszy przypadają w 2026 roku.
- Wersja i kontrola
kalendarz-zakupu-v1-20261022. Data modelu: . Rachunek ponownie sprawdzony: . Ta kontrola nie zmienia dat sprawdzenia źródeł prawnych lub bankowych podanych w poradniku.
Przelicz własne założenia →Dane CSVDane JSON
Podpis do wykorzystania z wynikiem
Kredytowy-kalkulator.com, model kalendarz-zakupu-v1-20261022, kontrola rachunku 25.10.2026. Przy 180 000 zł na start, późniejszym wpływie 80 000 zł i płatnościach 219 919 zł saldo końcowe wynosi 40 081 zł. Gdy wpływ jest dostępny 30 listopada 2026, wcześniej brakuje 39 919 zł; przy wpływie 15 listopada minimum wynosi 40 081 zł. Start 22.10.2026. Płatności: 30 000 zł 25.10, 106 919 zł 10.11, 80 000 zł 20.11 i 3 000 zł 25.11. Kredyt 480 000 zł trafia poza rachunkiem do sprzedającego. Rezerwa 20 000 zł pozostaje na rachunku. Własne terminy i kwoty, nie zasady banków ani dane transakcji. Bez codziennych kosztów życia, rat i odsetek. Wszystkie daty scenariuszy przypadają w 2026 roku. Pełna metoda: https://kredytowy-kalkulator.com/poradniki/ile-gotowki-na-mieszkanie-600-tys#metoda-modelu
Opracowanie: Jarosław Wasiński, wydawca serwisu. Własne obliczenia przygotowane i sprawdzone ze wsparciem AI; bez historii klientów i deklaracji bankowej akceptacji.
Źródła i zakres obliczeń
Oficjalne źródła podatkowe i rozporządzenie podlinkowano przy odpowiednich wyjaśnieniach. Tekst jednolity ustawy o PCC z 2026 r. opisuje m.in. odrębny podatek od hipoteki. Kwota 19 zł w przykładzie odpowiada wierzytelności o nieustalonej wysokości; inne przypadki wymagają właściwej kwoty.
Kontrola źródeł oraz własnych przykładów: 2 października 2026. Tabele nie opisują transakcji klientów, ofert banków ani rynkowych średnich cen. Wyniki są zgodne z modelem pełnego budżetu, bez przyszłych odsetek i rat.