To plan dostępnej gotówki, nie wycena majątku ani prognoza sprzedaży. Najpierw liczymy wydatki, potem wpływy; nie zakładamy otrzymania dodatkowego finansowania.
Kupujesz nowe mieszkanie, a pieniądze na część płatności mają pochodzić ze sprzedaży starego. Po zsumowaniu wszystkiego zostaje spora nadwyżka. Problem pojawia się wcześniej: sprzedający chce przelew, zanim środki ze starej nieruchomości są dostępne. Dodatnie saldo końcowe nie zapłaci rachunku wymagalnego miesiąc przed tym wpływem.
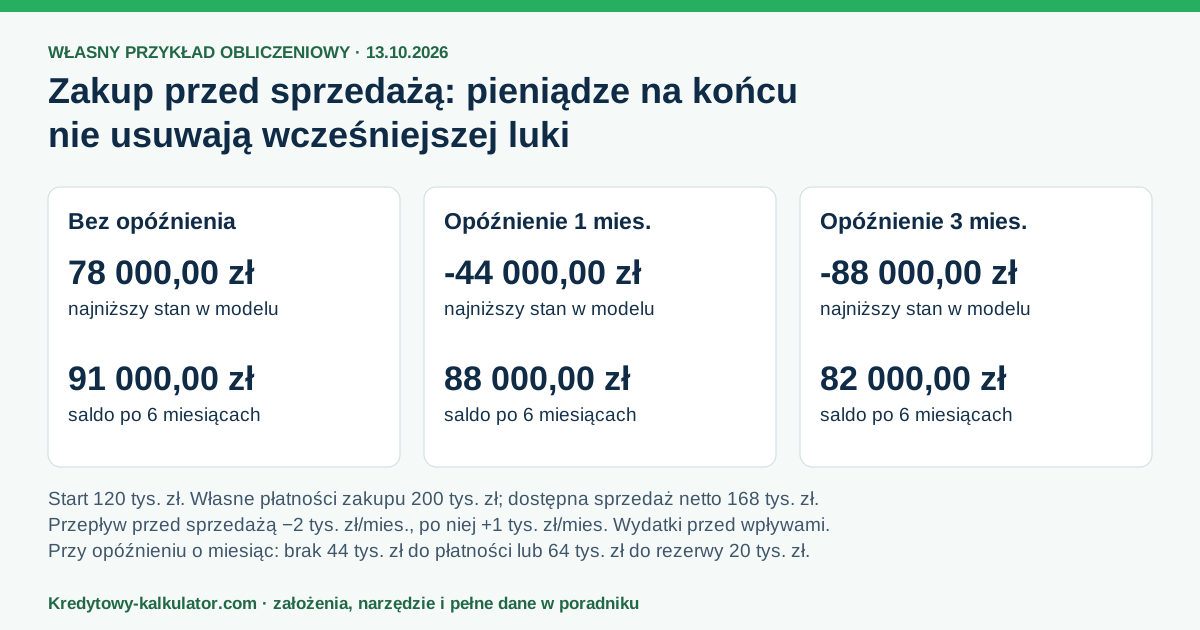
Na koniec 88 tys. zł. W drugim miesiącu brakuje 44 tys. zł
Zaczynamy ze 120 000 zł. Na nowy zakup potrzeba własnej gotówki: 40 000 zł w miesiącu 1, 120 000 zł w miesiącu 2 oraz 40 000 zł w miesiącu 3. Pierwsza kwota obejmuje 30 000 zł zadatku zaliczanego na cenę i 10 000 zł kosztów. Druga jest już dalszą częścią ceny, bez ponownego zadatku.
Przed sprzedażą miesięczny wolny przepływ wynosi −2 000 zł, po niej +1 000 zł. To kwoty już po kosztach życia, ratach i utrzymaniu mieszkań. Przyjęta cena starego lokalu 500 000 zł, zamknięcie kredytu 320 000 zł i koszty sprzedaży 12 000 zł pozostawiają 168 000 zł do planu. Nie wydzielamy tu kwoty podatkowej; nie potwierdzamy w ten sposób zwolnienia.
Gdy środki są dostępne w miesiącu 2, po pierwszym miesiącu zostaje 78 000 zł. Kolejne płatności 122 000 zł obniżają stan do −44 000 zł przed wpływem. Późniejsze 168 000 zł poprawia saldo, lecz nie rozwiązuje wcześniejszego terminu płatności. Po sześciu miesiącach jest 88 000 zł.
Kalkulator gotówki przy zakupie przed sprzedażą
Wpisz płatności wyłącznie z własnych środków. Kwoty kredytu przekazywane bezpośrednio sprzedającemu nie są Twoją gotówką na start ani kolejną płatnością w tej tabeli. Miesiąc 1 oznacza pierwszy miesiąc Twojego planu; wszystkie scenariusze kończą się w tym samym miesiącu.
Twój plan dwóch transakcji
Ten sam plan, cztery terminy wpływu
Wariant bez opóźnienia zakłada środki dostępne w miesiącu 1. Kolejne przesuwają ten termin o pełne 1, 2 i 3 miesiące. Nie nazywamy ich opóźnieniem o 30, 60 i 90 dni. Wszystkie kończą się po sześciu miesiącach, z tymi samymi płatnościami zakupu.
| Opóźnienie | Najniższy stan | Brak do płatności | Brak do ochrony rezerwy | Saldo końcowe |
|---|---|---|---|---|
| 0 miesięcy | 78 000 zł | 0 zł | 0 zł | 91 000 zł |
| 1 miesiąc | −44 000 zł | 44 000 zł | 64 000 zł | 88 000 zł |
| 2 miesiące | −86 000 zł | 86 000 zł | 106 000 zł | 85 000 zł |
| 3 miesiące | −88 000 zł | 88 000 zł | 108 000 zł | 82 000 zł |
Widać trzy różnice. Saldo końcowe mówi, co pozostaje po okresie. Brak do płatności pokazuje największy przejściowy deficyt. Brak do ochrony rezerwy obejmuje ten deficyt i pieniądze potrzebne do utrzymania ustalonego minimum. Nie dodawaj ostatnich dwóch kolumn do siebie: 64 000 zł już obejmuje 44 000 zł.
Każdy kolejny miesiąc oczekiwania obniża końcowe saldo tego przykładu o 3 000 zł, bo zamiast +1 000 zł stosujemy −2 000 zł. Luka rośnie nierówno: z 44 do 86 tys. zł, a potem do 88 tys. zł. Decyduje także miesiąc dużej płatności, nie sama długość czekania.
Cena sprzedaży nie jest kwotą dostępną na nowy zakup
Od ceny odejmujemy pełną kwotę zamknięcia starego kredytu, osobne koszty sprzedaży i podatek lub wydzieloną rezerwę. Jeśli rezultat jest ujemny, pokazujemy konieczność dodatkowych środków w miesiącu rozliczenia, zamiast tworzyć dodatni wpływ. Dokumenty i rozliczenie starej hipoteki sprawdź oddzielnie.
Wcześniejszy zakup nie daje tu automatycznego PIT=0. MF opisuje warunki ulgi i wydatkowanie przychodu począwszy od sprzedaży. Daty i dokumenty wymagają osobnej oceny; nie liczymy podatku od gotówki po spłacie hipoteki. Informacja MF · Poradnik o podatku ze sprzedaży.
Nie odejmuj zadatku, rat ani poduszki dwa razy
Jeżeli zadatek zaliczono na cenę, późniejsza wpłata ma być pomniejszona o niego. Rat i bieżących kosztów mieszkań nie wpisuj dodatkowo jako kosztów zakupu: są już w wolnym przepływie. Kwota zamknięcia kredytu ma zawierać jego odsetki i koszty rozliczenia, więc nie powtarzaj ich jako opłaty sprzedażowej.
Chroniona rezerwa nie znika z rachunku. Porównujemy z nią minimum salda. Rezerwa podatkowa ma inną rolę: wyłączamy ją z pieniędzy dostępnych na nowy zakup, bez twierdzenia, że podatek został tego dnia zapłacony. Rozpisz koszt zakupu i własną poduszkę.
Ustal dostępność pieniędzy, zanim połączysz terminy
Zbierz terminy własnych płatności i warunki ich przesunięcia. Sprawdź, kiedy nadwyżka ze sprzedaży będzie faktycznie dostępna oraz jakie warunki muszą zostać spełnione przy wypłacie nowego kredytu. Zapytaj, co stanie się z umówionymi płatnościami przy opóźnieniu sprzedaży. Sam akt i przelew wymagany na nowy zakup mogą przypadać w różnych terminach.
ING opisuje własną procedurę i zaświadczenie z aktualną kwotą kredytu. Ustawa hipoteczna przewiduje informację o kosztach wcześniejszej spłaty. To nie terminy dostępności nowych środków. Nie zakładamy kredytu pomostowego, zgody banku ani szybkiego nabywcy.
Jak liczymy minimum i czego model nie odtworzy?
Kwoty zapisujemy w groszach. W każdym miesiącu najpierw odejmujemy płatności zakupu, ujemny wolny przepływ i ujemne rozliczenie sprzedaży. Sprawdzamy minimum przed wpływami, a potem dodajemy dodatni przepływ oraz środki ze sprzedaży. Minimum obejmuje też start. Po sprzedaży nowy wolny przepływ zaczyna się dopiero w kolejnym miesiącu.
Dodatni wolny przepływ jest już kwotą netto po miesięcznych rachunkach. Nie pokazuje chwilowych braków zależnych od kolejności wypłaty i kosztów życia. Konkretne dni rozpisz w osobnym kalendarzu wpływów i płatności.
Gdy opóźnienie wypycha sprzedaż poza horyzont, wynik pokazuje „wpływ po zakresie”. Nie przesuwamy go wcześniej ani nie dodajemy do końcowej gotówki. Kwota zamknięcia starej hipoteki pozostaje stała w czterech wariantach; po zmianie daty wymaga aktualizacji. Nie wyliczamy amortyzacji kredytu, podatku, dziennych sald ani wartości majątku. Sprawdzenie modelu i źródeł: 13 października 2026.
Pobierz publiczną tabelę CSV, pełną grafikę PNG lub pakiet ZIP. Materiały zawierają stały przykład artykułu, niezależny od danych formularza.
Najczęściej zadawane pytania
Nie. W przykładzie końcowe 88 000 zł pojawia się mimo wcześniejszego braku 44 000 zł. Porównaj termin każdej płatności z dostępnością wpływów i najniższym stanem po drodze.
Nie. Luka do ochrony rezerwy obejmuje już brak do płatności. Przy minimum −44 000 zł i rezerwie 20 000 zł wynosi łącznie 64 000 zł, a nie 108 000 zł.
Scenariusz będzie oznaczony jako wpływ po zakresie. Nie dodajemy jego rozliczenia do końcowego salda ani nie przesuwamy go do wcześniejszego miesiąca. Zwiększ wspólny horyzont, aby zobaczyć późniejszy wpływ.
Nie. Wpisaną kwotę podatku lub rezerwy trzeba ustalić poza narzędziem. Zero oznacza pominięcie kwoty w planie, bez potwierdzania braku obowiązku podatkowego.
Nie. Plan korzysta z kolejnych miesięcy, a nie równych okresów 30 dni. Konkretne dni przelewów i ich kolejność mogą zmienić rzeczywistą potrzebę gotówki; minimum tutaj jest ostrożnym wynikiem miesięcznym.