
Na wyciągu z karty widzisz dwie liczby: całość zadłużenia oraz kwotę minimalną. Ta druga bywa dużo niższa. Jej terminowa wpłata oznacza wykonanie minimalnej wymaganej spłaty na dany termin, ale nie oznacza, że pozostały dług przestaje kosztować.
Co się stanie, jeśli przez dłuższy czas będziesz wpłacać tylko minimum? Policzmy to na jawnie uproszczonym przykładzie, a potem sprawdźmy, czego nie da się odczytać z samej tabeli.
Kwota minimalna to nie całość do spłaty
Kwota minimalna i termin są określane na zestawieniu zgodnie z umową i zasadami danej karty. Bank może obliczać je inaczej niż w naszym przykładzie. W FAQ ING opisano m.in. spłatę całego zadłużenia w terminie dla transakcji bezgotówkowych oraz naliczanie odsetek w przypadku częściowej spłaty. Zasady dla wypłat gotówkowych i przelewów mogą być inne.
Na przykład według regulaminu Karty Kredytowej z Żubrem Pekao na minimum składają się osobno m.in. część zadłużenia z transakcji, odsetki, opłaty i ewentualne zaległości. To pokazuje, dlaczego nie należy utożsamiać naszego prostego modelu z zasadami konkretnego banku.
5000 zł długu: minimum, 300 zł czy 500 zł miesięcznie?
Zakładamy saldo początkowe 5000 zł na początku pierwszego miesiąca, w którym nasz model nalicza odsetki, oraz niezmienną stopę nominalną 18% rocznie. To 1,5% miesięcznie. Nie ma nowych zakupów, opłat ani zaległości. W ostatnim miesiącu wpłata jest ograniczona do pozostałego długu.
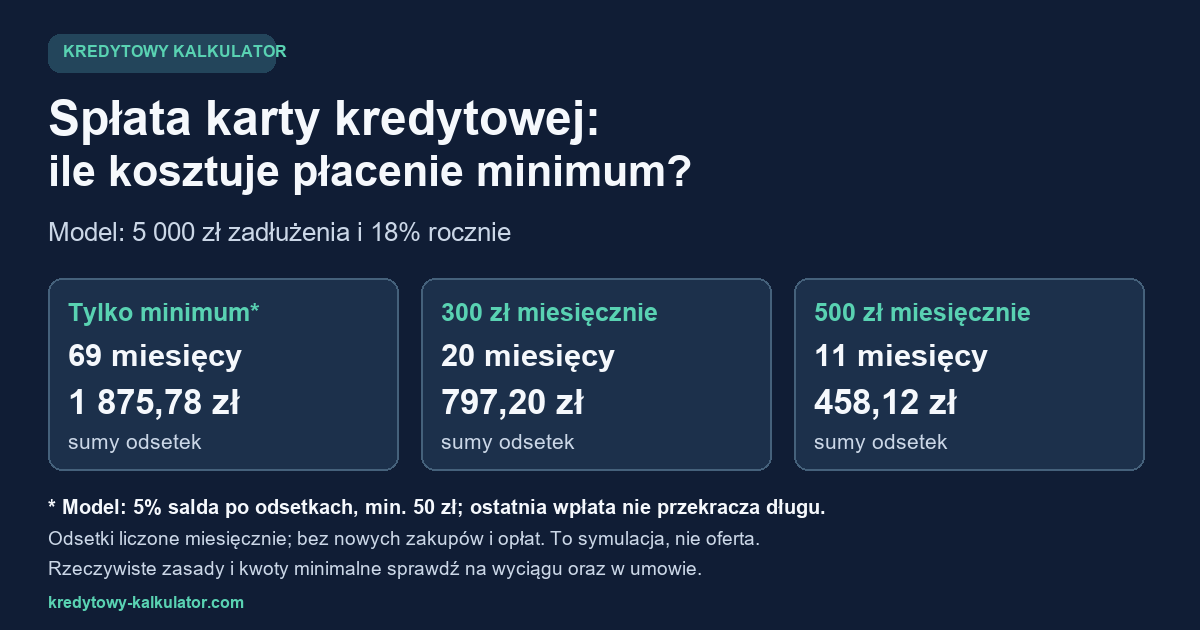
Wariant „minimum” to wyłącznie założenie naszego modelu: co miesiąc płacisz 5% salda po doliczeniu odsetek, ale co najmniej 50 zł; jeżeli dług jest mniejszy, spłacasz pozostałość. Warianty 300 i 500 zł to stałe wpłaty aż do zamknięcia zadłużenia.
| Wpłata | Czas spłaty | Odsetki | Suma wszystkich wpłat |
|---|---|---|---|
| Minimum modelowe: 5%, min. 50 zł | 69 miesięcy | 1875,78 zł | 6875,78 zł |
| 300 zł miesięcznie | 20 miesięcy | 797,20 zł | 5797,20 zł |
| 500 zł miesięcznie | 11 miesięcy | 458,12 zł | 5458,12 zł |
W tym uproszczeniu stałe 300 zł zmniejsza sumę odsetek o 1078,58 zł i skraca spłatę o 49 miesięcy względem modelowego minimum. Różnica obejmuje cały czas spłaty w każdym wariancie; nie jest obietnicą oszczędności w Twojej umowie.
Wpłaty 300 zł i 500 zł spełniają hipotetyczne minimum w tym konkretnym modelu, ponieważ pierwsze minimum to 253,75 zł, a potem saldo maleje. Nie oznacza to, że wystarczą dla Twojej karty: zawsze sprawdź kwotę i termin podane przez bank, również gdy pojawiają się opłaty, zaległości lub nowe transakcje.
Co zostaje po pół roku?
Na początku pierwszego miesiąca 5000 zł × 1,5% daje 75 zł odsetek. Saldo wynosi więc 5075 zł. Nasze modelowe minimum to 5% tej kwoty, czyli 253,75 zł; po wpłacie zostaje 4821,25 zł.
| Wpłata | Pozostały dług | Odsetki naliczone przez sześć miesięcy |
|---|---|---|
| Minimum modelowe | 4018,91 zł | 411,65 zł |
| 300 zł miesięcznie | 3598,35 zł | 398,35 zł |
| 500 zł miesięcznie | 2352,44 zł | 352,44 zł |
Nie porównuj samego salda bez uwzględnienia wpłat: w ciągu sześciu miesięcy przy 500 zł przekazujesz 3000 zł, a przy 300 zł — 1800 zł. To różne obciążenie bieżącego budżetu, choć wyższa spłata szybciej zmniejsza dług.
Dlaczego wyciąg z banku może pokazać inne liczby?
- Daty i historia transakcji. Bank może liczyć odsetki według rzeczywistej liczby dni i zasad umowy; gdy nie spłacisz pełnej kwoty w terminie, mogą one dotyczyć okresu wcześniejszego niż początek naszej symulacji.
- Różne typy operacji. Zakupy bezgotówkowe, przelewy i wypłaty gotówki mogą mieć inne zasady. W opisanym przez ING produkcie od transakcji gotówkowych i przelewów odsetki są naliczane od dnia wykonania operacji; w Twojej umowie sprawdź własne warunki.
- Opłaty i zaległości. Mogą zwiększyć zadłużenie oraz wymaganą kwotę minimalną. Nasze tabele ich nie obejmują.
- Nowe wydatki. Płacenie kartą podczas spłaty zmienia saldo, daty i potencjalny koszt. Nasz model zakłada brak nowych transakcji.
- Zmienna stopa i zaokrąglenia. Nie zakładamy przyszłego oprocentowania Twojej karty. W przykładzie stopa nie zmienia się, a odsetki zaokrąglamy do grosza co miesiąc.
Co sprawdzić przed kolejną płatnością?
- Odczytaj całkowitą kwotę do spłaty, minimum i termin na najnowszym zestawieniu.
- Sprawdź, jakie operacje wykonałeś, od kiedy naliczane są odsetki i jaka stopa oraz opłaty obowiązują Twoją kartę.
- Jeśli nie możesz spłacić całości, sprawdź możliwości i sposób rozliczenia wcześniej w banku; nie zakładaj, że przykładowa kwota z poradnika wystarczy.
- Planując większą wpłatę, uwzględnij podstawowe wydatki i środki na nieprzewidziane sytuacje. Może pomóc poradnik o rezerwie finansowej.
- Po wpłacie sprawdź kolejne zestawienie. Dopłata w połowie cyklu i nowe transakcje mogą zmienić to, co zobaczysz na wyciągu.
Jeżeli spłacasz kilka zobowiązań, zobacz także porównanie kolejności spłaty długów. Więcej o okresie bezodsetkowym i działaniu limitu wyjaśnia nasz przewodnik po kartach kredytowych.
Jak policzyliśmy model?
Własne obliczenia redakcji z 29 października 2026 r. W każdym pełnym miesiącu najpierw mnożymy saldo początkowe przez 18% / 12. Odsetki zaokrąglamy do grosza metodą połówek w górę i dodajemy do salda. Następnie wyznaczamy wpłatę: dla minimum 5% tego salda, po zaokrągleniu do grosza, z dolną granicą 50 zł; dla pozostałych wariantów 300 albo 500 zł. Wpłata nie może przekroczyć salda po odsetkach. Powtarzamy do całkowitej spłaty.
To model edukacyjny, a nie harmonogram ani prognoza. Nie obejmuje okresu przed pierwszym modelowym miesiącem, dziennego naliczania, wpływu wcześniejszych zakupów, nowych transakcji, opłat, zmian stopy i innych składników minimum. Bank może stosować odmienną kolejność rozliczenia. Nie odtwarzamy zasad konkretnego produktu.
