To porównanie jednorazowych nadpłat, a nie ofert banków. Obniżenie rat przy zachowaniu okresu jest założeniem modelu; swoją dyspozycję i rozliczenie uzgodnij z bankiem.
Masz nadwyżkę, ale nie wystarcza na wszystkie kredyty. Przelew na najdroższy z nich brzmi rozsądnie. Spłata małego zobowiązania może z kolei usunąć całą ratę z przyszłego miesiąca. Zanim wybierzesz, zapisz, czy chcesz przede wszystkim zmniejszyć przyszłe odsetki, czy odzyskać miejsce w bieżącym budżecie.
Najpierw ustal cel i kwotę, którą rzeczywiście możesz przeznaczyć
Budżet nadpłaty to pieniądze ponad potrzebną rezerwę. Nie wpisuj wszystkich oszczędności, jeśli za chwilę czeka Cię większy rachunek albo niepewny dochód. Oddziel wcześniej własną poduszkę finansową.
CFPB opisuje kolejność od najwyższej stopy oraz od najmniejszego długu. Pierwsza skupia uwagę na oprocentowaniu, druga pozwala szybciej zamknąć pojedyncze zobowiązanie. Tutaj porównujemy jedną nadpłatę dziś i niższe raty później. Nie jest to pełna strategia kolejnych nadpłat: nie przekazujemy uwolnionej raty na następny kredyt.
Policz trzy podziały tej samej kwoty
Wpisz pozostały kapitał, pełną stopę nominalną i liczbę rat do końca. Model dotyczy rat równych, a nie minimalnej spłaty karty czy limitu odnawialnego. Stopa pozostaje stała. Po nadpłacie przeliczamy ratę na niezmieniony pozostały okres.
Twoja jednorazowa nadpłata
Budżet 10 tys. zł, trzy kredyty i trzy decyzje
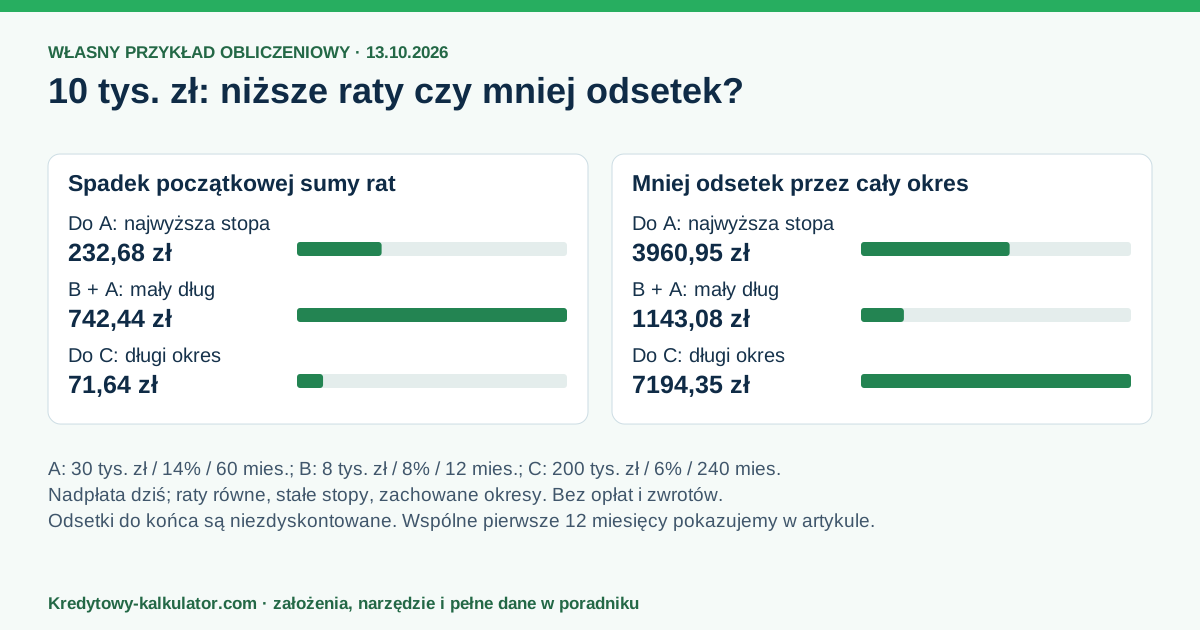
Przyjmujemy pozostały kapitał i czas: A — 30 000 zł, 14%, 60 miesięcy; B — 8 000 zł, 8%, 12 miesięcy; C — 200 000 zł, 6%, 240 miesięcy. To własny przykład, bez ofert i historii klientów. Bez nadpłaty początkowa suma rat wynosi 2 826,82 zł, a przyszłe odsetki przy stałych stopach — 156 120,65 zł.
| Podział nadpłaty | Suma rat na początku | Spadek tej sumy | Przyszłe odsetki | Mniej odsetek |
|---|---|---|---|---|
| 10 000 zł do A — najwyższa stopa | 2 594,13 zł | 232,68 zł | 152 159,70 zł | 3 960,95 zł |
| 8 000 zł do B, 2 000 zł do A — najmniejszy dług | 2 084,37 zł | 742,44 zł | 154 977,57 zł | 1 143,08 zł |
| 10 000 zł do C — własny podział | 2 755,17 zł | 71,64 zł | 148 926,30 zł | 7 194,35 zł |
Po każdym podziale zostaje 228 000 zł kapitału. Nadpłata razem z przyszłymi ratami wynosi odpowiednio 390 159,70 zł, 392 977,57 zł i 386 926,30 zł. Samych przyszłych rat nie wolno porównywać z wariantem bazowym bez doliczenia 10 000 zł zapłaconych dziś.
Pobierz publiczną tabelę CSV, pełną grafikę PNG lub pakiet materiałów ZIP. To stały przykład artykułu, niezależny od wartości wpisanych w formularzu.
Dlaczego najniższa stopa daje tu największy spadek odsetek?
Pieniądze w kredycie C pracują na odsetki przez dużo dłuższy czas. Przy utrzymaniu okresów każdy nadpłacony 1 zł zmniejsza przyszłe odsetki o około 0,40 zł w A, 0,04 zł w B i 0,72 zł w C. Niższa stopa przez 240 miesięcy daje tutaj większą nominalną sumę niż wyższa przez 60 miesięcy.
Nie oznacza to, że C zawsze należy nadpłacać. To rachunek bez dyskontowania, ze stałymi stopami i obniżeniem rat. Nie prognozuje oprocentowania na 20 lat. Skracanie okresów lub dalsze nadpłaty z uwolnionych rat opisują inny plan; porównaj go osobno.
A co pokazuje wspólny pierwszy rok?
W pierwszych 12 miesiącach najwyższa stopa daje największe zmniejszenie odsetek: 1 307,10 zł. Nadpłata C daje w tym czasie 592,74 zł. Jej większa korzyść z poprzedniej tabeli powstaje głównie w dalszych latach. Zestawienie krótkiego i pełnego okresu pozwala zobaczyć, kiedy pojawia się różnica.
| Wariant | Raty w 12 miesiącach | Odsetki w tych ratach | Saldo po 12 miesiącach |
|---|---|---|---|
| Bez nadpłaty | 33 921,80 zł | 16 126,94 zł | 220 205,13 zł |
| Najwyższa stopa | 31 129,61 zł | 14 819,84 zł | 211 690,22 zł |
| Najmniejszy dług | 25 012,48 zł | 15 514,63 zł | 218 502,15 zł |
| Własny podział do C | 33 062,09 zł | 15 534,20 zł | 210 472,11 zł |
Niższa suma rat przez rok nie wystarcza do oceny kosztu. Po wariancie „najmniejszy dług” zostaje wyższe saldo niż po nadpłacie C. Przy takim samym czasie porównuj wpłaty i pozostałe zobowiązanie razem.
Co naprawdę daje zamknięcie małego kredytu?
Spłata B usuwa jego ratę 695,91 zł i pozostawia 2 000 zł na A. Łącznie pierwsza suma rat spada o 742,44 zł. Jednak B bez nadpłaty skończyłby się po 12 miesiącach. Ta przewaga miesięczna nie trwa przez cały okres C; tabela w kalkulatorze pokazuje, kiedy raty znikają.
Niższa rata nie jest drugą oszczędnością, którą można dodać do odsetek. Wcześniej zapłacony kapitał zmniejsza późniejsze płatności. Przy problemach z terminami sprawdź też dzień raty względem wypłaty: suma miesięczna nie pokazuje najniższego salda w środku miesiąca.
Przed przelewem sprawdź sposób rozliczenia
Ustal aktualne saldo, datę zaksięgowania nadpłaty oraz dyspozycję: niższa rata czy krótszy okres. Poproś o nowy harmonogram. Sprawdź osobno opłatę lub rekompensatę oraz możliwe rozliczenie wcześniejszych kosztów — w kalkulatorze ich nie dodajemy.
UOKiK opisuje obniżenie kosztów przy wcześniejszej spłacie kredytu konsumenckiego na podstawie art. 49. Nie przenosimy tego stanowiska automatycznie na każdy kredyt hipoteczny. Znaczenie mają rodzaj umowy i jej warunki; model nie ustala prawa do zwrotu ani jego kwoty. Przeczytaj zakres stanowiska UOKiK.
Metoda obliczenia i granice porównania
Dla każdego kredytu P oznacza pozostały kapitał, n — liczbę miesięcy, a i — stopę nominalną podzieloną przez 1 200. Rata wynosi P × i / [1 − (1 + i)−n]; przy 0% jest równa P/n. Po nadpłacie odejmujemy ją od P i ponownie liczymy ratę dla tego samego n. Przyszłe odsetki to suma rat pomniejszona o pozostający kapitał.
Kwoty wejściowe mają precyzję grosza. Rachunek zachowuje pełną precyzję, a prezentacja zaokrągla do groszy; suma wyświetlanych zaokrąglonych pozycji może się nieznacznie różnić. Nie odtwarzamy dziennego naliczania, bankowych zaokrągleń, opóźnień, zmiennych stóp, ubezpieczeń, opłat ani zwrotów. Saldo 0 nie tworzy raty, a nadpłata nie przekracza długu. Przy jednakowych stopach lub saldach kolejność rozstrzyga pozycja A, B, C. Wyniki i wskazane źródła sprawdzono 13 października 2026.
Najczęściej zadawane pytania
Nie wynika to z samej stopy w każdym modelu. Tutaj zachowujemy pozostałe okresy i obniżamy raty. Przy różnych okresach trzeba porównać faktyczne przyszłe odsetki. Dalsze nadpłaty i skracanie okresów mogą zmienić wynik.
Tak. Przy stopie 0% rata wynosi pozostały kapitał podzielony przez liczbę miesięcy. Nadpłata zmniejszy ratę lub zamknie zobowiązanie, lecz nie oszczędzi odsetek, których w tym modelu nie ma.
Model pokaże niewykorzystaną kwotę. Gdy własny podział różni się sumą nadpłaty od wariantów automatycznych, otrzymasz komunikat o nierównym wykorzystaniu budżetu. Nie traktuj wtedy porównania jako trzech wariantów tej samej kwoty.
Nie. Niższa rata obejmuje także kapitał zapłacony wcześniej. Oszczędność odsetkowa to osobna różnica przyszłych odsetek. W porównaniu wszystkich płatności doliczamy nadpłatę wykonaną dziś.
Nie. Zakłada niższą ratę i zachowanie okresu po nadpłacie. Dyspozycję, termin rozliczenia, opłaty oraz nowy harmonogram trzeba uzgodnić z bankiem. Model nie obsługuje minimalnych spłat kart ani limitów odnawialnych.