
Własny przykład obliczeniowy, nie oferta banku ani historia klienta. Porównujemy kredyty 50 i 70 tys. zł na tych samych hipotetycznych warunkach. Model nie ocenia zdolności kredytowej.
Na remont potrzeba 50 tys. zł, ale kosztorys nie jest jeszcze zamknięty. Bierzesz pod uwagę 70 tys. zł: dodatkowe 20 tys. ma zostać na koncie, gdyby pojawiła się niespodzianka. Jeśli nie będzie potrzebne, oddasz je później.
Taki zapas ma konkretną zaletę: pieniądze są dostępne bez kolejnego wniosku. Ma też cenę. Przy zwykłym kredycie ratalnym odsetki w naszym przykładzie naliczają się od pozostałego długu, niezależnie od tego, czy wydasz pożyczoną kwotę. Warto więc wycenić samą rezerwę, zanim potraktujesz ją jak darmowe zabezpieczenie.
50 czy 70 tys. zł? Zmieniamy wyłącznie kwotę
Oba modelowe kredyty mają 60 miesięcznych rat równych i niezmienną stopę nominalną 10% rocznie. Nie ma prowizji, polisy ani innych opłat. To umowne parametry rachunku, nie aktualne warunki bankowe.
| Wariant | Kapitał | Rata miesięczna | Pieniądze odłożone na zapas |
|---|---|---|---|
| Tylko planowany wydatek | 50 000 zł | 1 062,35 zł | 0 zł |
| Wydatek i rezerwa | 70 000 zł | 1 487,29 zł | 20 000 zł |
| Zmiana | +20 000 zł | +424,94 zł | +20 000 zł |
Przez sześć miesięcy nie ruszasz odłożonych 20 tys. zł. Wyższe raty opłacasz z bieżącego dochodu lub innych pieniędzy. Rezerwa nie przynosi odsetek. To ważne: jeżeli zaczniesz finansować z niej raty, jej saldo będzie malało i trzeba policzyć inny przebieg gotówki.
Po pół roku: 2 549,65 zł dodatkowych rat to nie sam koszt
W ciągu sześciu miesięcy wpłacisz do banku około 2 549,65 zł więcej niż przy kredycie na 50 tys. zł. Ta suma obejmuje jednak dwa składniki: około 1 582,29 zł zwróconego kapitału i 967,35 zł odsetek. Kwoty są oddzielnie zaokrąglone z pełnej precyzji, dlatego suma widocznych składników może różnić się o grosz.
Samą ceną trzymania pożyczonego zapasu są w tych warunkach odsetki. Dodatkowe raty nie są w całości stratą: zmniejszają także dług. Nie wolno jednak pominąć rat i patrzeć tylko na to, że 20 tys. zł nadal leży na koncie.
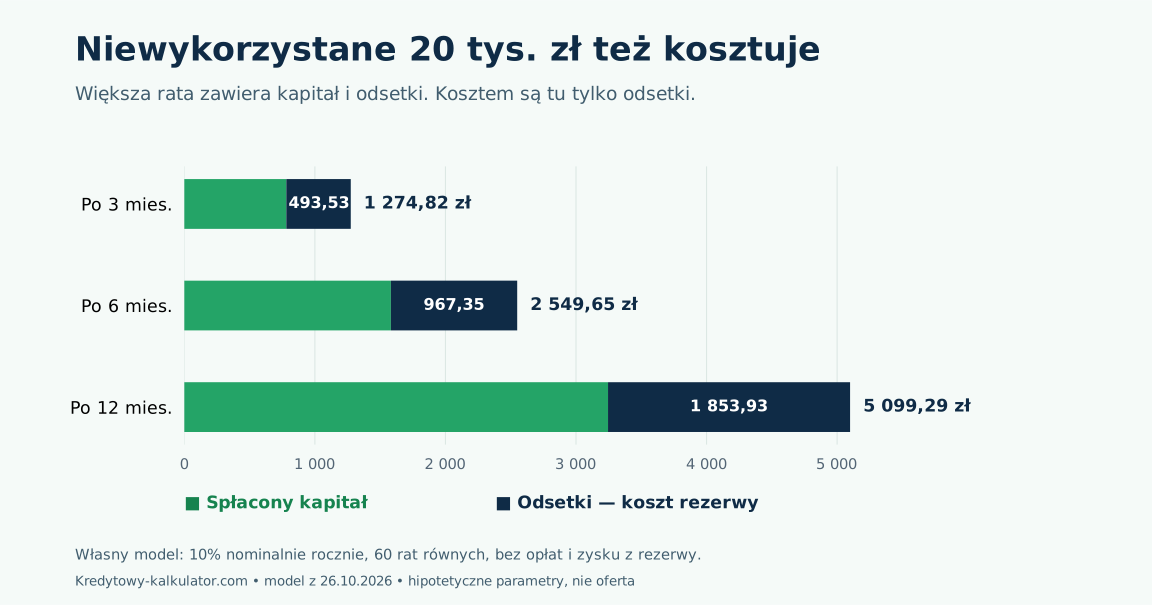
Ten sam wynik można skontrolować na wspólny dzień: dodatkowe raty już zapłacone + dodatkowy kapitał pozostały do spłaty − niewydana rezerwa. W pełnej precyzji otrzymamy poniesione odsetki. Dzięki temu porównanie uwzględnia zarówno to, co wyszło z rachunku, jak i dług, który nadal istnieje.
Oddanie całych 20 tys. zł nie odtworzy mniejszego kredytu
Po sześciu ratach część większego długu przypadająca na dodatkowe 20 tys. zł wynosi już około 18 417,71 zł. Resztę tego kapitału zwróciłeś w wyższych ratach. Dlatego przelew pełnych 20 tys. zł na nadpłatę zmniejszy także część długu, która finansowała planowany wydatek.
To nie jest dodatkowy zysk z pożyczenia więcej. Wcześniej poniosłeś wyższe miesięczne wpłaty i zapłaciłeś odsetki. Porównanie samej nowej raty po takim przelewie ukrywałoby te przepływy. Żeby ocenić obie decyzje, trzeba uwzględnić całą historię wpłat i salda.
Nie wyznaczamy tu nowego harmonogramu po nadpłacie. Obniżenie raty lub skrócenie okresu, data rozliczenia oraz ewentualne opłaty zależą od konkretnej umowy i sposobu obsługi spłaty. Sprawdź również, dlaczego rata po nadpłacie nie zawsze od razu maleje.
5, 10 i 20 tys. zł zapasu: dziewięć scenariuszy
Każda komórka pokazuje odsetki zapłacone za dodatkową, niewykorzystaną kwotę od początku kredytu do danego momentu. We wszystkich wariantach pozostają te same 10% i 60 rat. Nie doliczamy zysku z oszczędzania ani opłat.
| Odłożona kwota | Po 3 ratach | Po 6 ratach | Po 12 ratach |
|---|---|---|---|
| 5 000 zł | 123,38 zł | 241,84 zł | 463,48 zł |
| 10 000 zł | 246,76 zł | 483,68 zł | 926,96 zł |
| 20 000 zł | 493,53 zł | 967,35 zł | 1 853,93 zł |
Na przykład pół roku czekania z niewykorzystanymi 5 tys. zł kosztuje w tym modelu 241,84 zł odsetek, a z 20 tys. zł — 967,35 zł. Ten proporcjonalny wynik obowiązuje dlatego, że nie zmieniamy stopy, okresu i pozostałych założeń. W prawdziwych ofertach wyższa kwota może mieć inne oprocentowanie, prowizję lub warunki promocji.
Przed umową zapisz dwie rzeczy: wydatek i powód rezerwy
Rozdziel kosztorys na kwoty potwierdzone i rzeczy niewiadome. Jeśli dodatkowe 20 tys. zł ma pokryć konkretny etap remontu za trzy miesiące, oceń cenę dostępności tych pieniędzy przez ten czas. Jeśli to zapas bez planu wykorzystania, sprawdź, jak długo zamierzasz go trzymać i czy udźwigniesz większą ratę.
- Poproś o porównanie dwóch kwot. Przeglądając kredyty gotówkowe w MyBank.pl, zwróć uwagę na okres spłaty, prowizję i wymagane usługi. Ta sama rata czy niższe RRSO nie wystarczą, gdy zmienia się długość spłaty lub pakiet usług. Porównaj dokumenty dla rzeczywistych wariantów, a nie samą reklamę.
- Wyceń pieniądze na koncie. Jeżeli mają przynosić dochód, uwzględnij realny wynik po podatkach, opłatach i ewentualnej utracie odsetek przy wypłacie. Nasza tabela zakłada zero takiego zysku; nie dowodzi opłacalności lokaty lub inwestycji.
- Sprawdź ratę przy słabszym miesiącu. Pożyczona rezerwa zwiększa jednocześnie obowiązek spłaty. Nie jest tym samym co poduszka z własnych oszczędności.
- Nie zakładaj pewności późniejszego finansowania. Mniejszy kredyt dziś może ograniczyć koszt, ale kolejny wniosek w przyszłości nie musi zostać zaakceptowany na podobnych warunkach. To osobne ryzyko, którego tabela nie wycenia.
Przy tej decyzji warto porównywać cenę rezerwy z konkretnym problemem, który ma rozwiązać. Nie zawsze najniższa możliwa rata daje wystarczającą płynność; nie każda dostępna dodatkowa kwota jest też potrzebna.
Kredyt już wypłacono, a pieniądze nie są potrzebne
Dla kredytu objętego ustawą o kredycie konsumenckim art. 48 przewiduje spłatę całości lub części przed terminem. Art. 49 dotyczy obniżenia kosztów, także odpowiednio przy częściowej spłacie. Sprawdź art. 48–52 w aktualnym tekście ustawy.
Prawo nie oznacza zwrotu wszystkich wcześniej naliczonych odsetek za sam fakt, że pieniądze leżały na koncie. Art. 50 dopuszcza prowizję za wcześniejszą spłatę pod określonymi warunkami i z limitami. W modelu przyjęliśmy brak takich opłat oraz brak kosztów wymagających zwrotu; to założenie, nie ocena Twojej umowy.
Przed przelewem potwierdź sposób zaksięgowania, ewentualną opłatę i rozliczenie kosztów. Po operacji sprawdź kapitał i nowy harmonogram. Jeżeli rozważasz odstąpienie od całej umowy, to odrębna ścieżka opisana w poradniku o odstąpieniu od kredytu.
Jak odtworzyć nasze obliczenia?
Model: rezerwa-z-kredytu-v1-20261026. Obliczamy ratę annuitetową dla dodatkowej kwoty K: A = K × r / (1 − (1 + r)−n), gdzie r = 10% / 12, n = 60. W każdym miesiącu odsetki to saldo poprzedniego miesiąca × r; kapitał spłacony w racie to A minus te odsetki. Ich sumę za 3, 6 lub 12 miesięcy pokazujemy jako odsetkowy koszt rezerwy.
Liczby liczymy z precyzją 70 cyfr i zaokrąglamy dopiero do prezentacji. Rzeczywisty bank może zaokrąglać każdą ratę lub naliczać odsetki według dni, dlatego nie jest to odtworzenie bankowego harmonogramu. W JSON są założenia i 63 wiersze miesięcznych przepływów, a w CSV dziewięć wyników. Nazwy pól z końcówką Cents oznaczają całe grosze; pola PLN — złote.
Pobierz wyniki CSV · Pobierz założenia i przebieg JSON · Wykres SVG
Przy stałej stopie, równych okresach i braku dodatkowych opłat różnica pomiędzy kredytami 70 i 50 tys. zł jest taka jak osobny rachunek dla 20 tys. zł. Ta własność przestaje wystarczać, gdy oferty różnią się innymi warunkami. Model nie obejmuje RRSO, zmiennych stóp, ubezpieczeń, prowizji, podatków, zysku z rezerwy ani zmian jej wykorzystania.
Możesz sprawdzić samą dodatkową ratę w kalkulatorze: wpisz 20 000 zł, 5 lat i 10% nominalnie. Pełna metoda i tabela powyżej pozwalają oddzielić koszt od spłaty kapitału.
Najczęściej zadawane pytania
W opisanym modelu raty zależą od pozostałego długu, a nie od wydania pożyczonych pieniędzy. Samo pozostawienie kwoty na rachunku nie jest jej spłatą. Limit w koncie lub inny produkt może mieć odmienny sposób naliczania kosztów; sprawdź umowę.
Nie w całości. W przykładzie z 20 tys. zł, stopą 10% i 60 miesiącami rata zawiera kapitał i odsetki. Po sześciu ratach dodatkowe wpłaty wynoszą około 2 549,65 zł, a odsetki 967,35 zł. Pozostała część zmniejsza kapitał. Kwoty liczone są przed końcowym zaokrągleniem.
Dla kredytu objętego ustawą o kredycie konsumenckim art. 48 przewiduje częściową wcześniejszą spłatę. Sprawdź rozliczenie kosztów, warunki ewentualnej opłaty i nowy harmonogram. Nadpłata części kredytu i odstąpienie od całej umowy to różne działania.
Przy rzeczywistej stopie nominalnej 0% odsetki w tym modelu są zerowe. Nie przesądza to o innych kosztach, takich jak prowizja, ubezpieczenie lub warunki promocji. Oceniaj dokument dla danej kwoty, a nie samo hasło 0%.
