Podpisałeś umowę, pieniądze są już na koncie, ale chcesz zrezygnować. Może zakup przestał być potrzebny albo dopiero teraz porównałeś warunki. Przy kredycie konsumenckim nie musisz uzasadniać odstąpienia. Trzeba jednak dopilnować oświadczenia i rozliczyć wypłacone pieniądze.
Spójrzmy na tę drugą część: ile przygotować do przelewu i co zrobić, jeśli część kredytu została już wydana. Poradnik dotyczy zwykłego kredytu gotówkowego objętego ustawą o kredycie konsumenckim. Kredyt hipoteczny, firmowy i raty powiązane z zakupem to inne sytuacje.
50 tys. zł na koncie nie oznacza, że wystarczy oddać 50 tys. zł
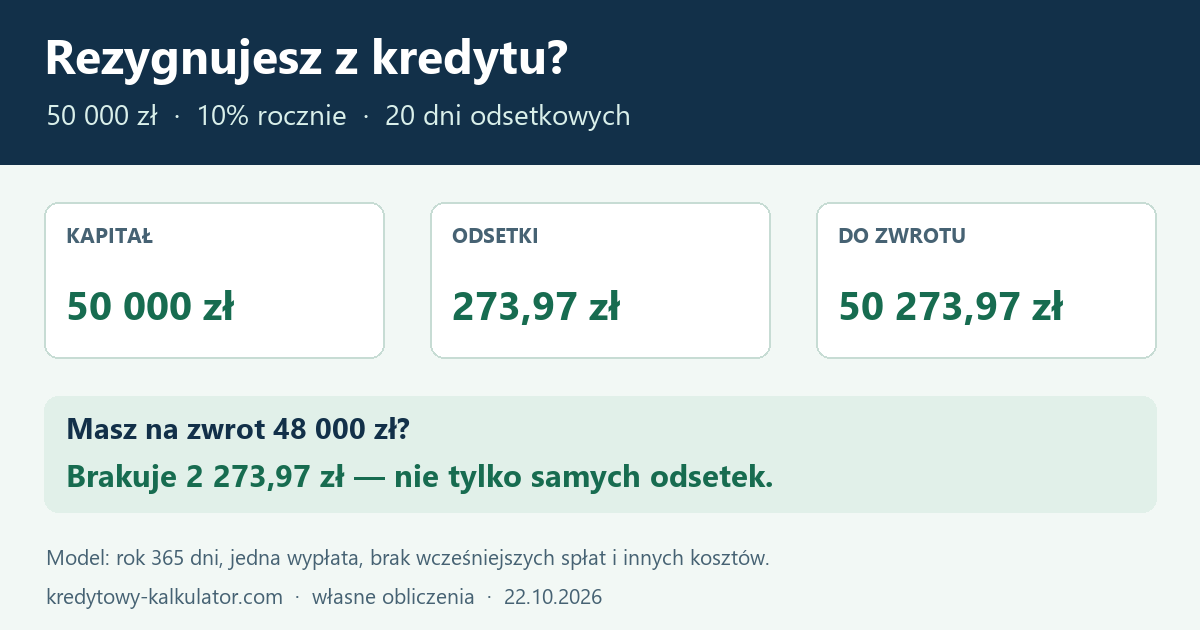
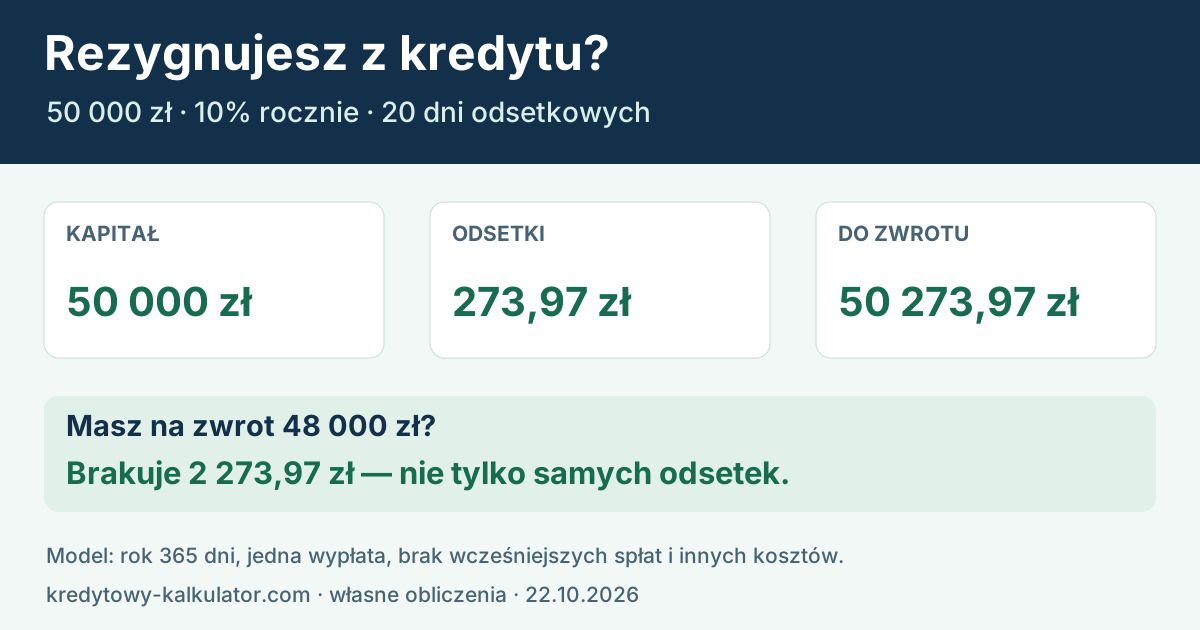
Przyjmijmy jedną wypłatę 50 000 zł, niezmienne oprocentowanie nominalne 10% rocznie i rok obliczeniowy 365 dni. Nie było rat ani innych spłat, nie uwzględniamy prowizji, ubezpieczenia i szczególnych kosztów administracyjnych. To własny przykład rachunkowy, nie oferta banku.
| Dni odsetkowych | Odsetki | Kapitał + odsetki | Brakująca gotówka |
|---|---|---|---|
| 7 | 95,89 zł | 50 095,89 zł | 2 095,89 zł |
| 20 | 273,97 zł | 50 273,97 zł | 2 273,97 zł |
| 30 | 410,96 zł | 50 410,96 zł | 2 410,96 zł |
Największą pozycją jest nadal kapitał. Jeżeli z 50 tys. zł zostało Ci 48 tys. zł, problemem nie są same odsetki: po 20 dniach trzeba uzupełnić 2 tys. zł wydanych pieniędzy i 273,97 zł odsetek. Do dostępnych środków wpisuj wszystko, co rzeczywiście możesz przeznaczyć na przelew, łącznie z niewydaną częścią kredytu. Nie dodawaj jej drugi raz.
Każde kolejne siedem dni kosztuje w tym modelu około 95,89 zł. To rachunek kosztu czasu, a nie zgoda na przesuwanie ustawowego terminu. Oszczędność odsetek ma znaczenie dopiero wtedy, gdy możesz zwrócić całą wymaganą kwotę.
Policz, ile oddać i ile brakuje do przelewu
Najpierw poszukaj w umowie kwoty odsetek należnych za każdy dzień — informację tę przewiduje art. 30 ust. 1 pkt 15 ustawy. Jeśli ją masz, wybierz tryb dzienny. Drugi tryb pozwala oszacować odsetki z rocznej stopy nominalnej przy jawnie przyjętych 365 dniach w roku. Nie wpisuj RRSO.
Kwota zwrotu po odstąpieniu od kredytu
Narzędzie zakłada jedną wypłatę, brak spłat i niezmienną stopę albo dzienną kwotę odsetek. Nie rozlicza prowizji potrąconej z wypłaty, kosztów doliczonych do finansowania, ubezpieczenia ani zmiany stopy. W tych sytuacjach poproś bank o osobne zestawienie zamiast dopasowywać kwoty na oko.
14 dni na odstąpienie i 30 dni na zwrot to dwa różne terminy
Według art. 53 ustawy zasadą jest 14 dni od zawarcia umowy kredytu konsumenckiego na odstąpienie bez podania przyczyny. Nie jest to termin liczony automatycznie od wpływu pieniędzy. Jeżeli w umowie brakuje elementów wskazanych w art. 30, ustawa przewiduje 14 dni od dostarczenia wszystkich tych elementów.
- Umowa: zachowaj dokument i wzór odstąpienia, który kredytodawca lub pośrednik powinien przekazać na trwałym nośniku.
- Oświadczenie: skorzystaj z adresu wskazanego w dokumentach. Dla zachowania terminu wystarczy wysłanie oświadczenia przed jego upływem. Zachowaj potwierdzenie i nie zakładaj, że dowolna wiadomość w aplikacji zastąpi wskazany sposób złożenia.
- Pieniądze: zwróć udostępniony kredyt z odsetkami niezwłocznie, najpóźniej w ciągu 30 dni od złożenia oświadczenia — art. 54 ust. 2.
Odstąpienie nie wymaga zgody banku. Potwierdzasz z nim dane i kwotę rozliczenia.
Te 30 dni nie jest bezpłatnym okresem. Art. 54 przewiduje odsetki za okres od wypłaty do spłaty kredytu. Samo wysłanie oświadczenia nie zatrzymuje ich naliczania. Dzień spłaty ustawa wiąże z przekazaniem środków kredytodawcy; uzgodnij rachunek i rozliczenie na konkretny dzień, zamiast planować przelew na ostatnią chwilę.
Przy liczeniu terminów w dniach znaczenie mają również art. 111 i 115 kodeksu cywilnego: nie wlicza się dnia zdarzenia rozpoczynającego termin, a koniec przypadający w sobotę lub dzień ustawowo wolny przesuwa się według tych przepisów. Kalkulator celowo nie oblicza ostatniego dnia na oświadczenie lub zwrot — nie ma danych do oceny wszystkich okoliczności Twojej umowy.
Prowizja i polisa: nie odejmuj ich od przelewu na własną rękę
Art. 54 wyłącza inne opłaty związane z odstąpieniem, poza odsetkami i wskazanym w ustawie wyjątkiem bezzwrotnych kosztów poniesionych na rzecz organów administracji publicznej. Bank nie powinien więc zatrzymać prowizji jako należnej opłaty po odstąpieniu.
To nie oznacza, że w każdej umowie wystarczy przelać samą kwotę widoczną wcześniej na koncie. Jeżeli prowizję potrącono z wypłaty albo doliczono do finansowania, poproś o pisemne rozliczenie kapitału, odsetek i prowizji. Ustal, co ma zostać zwrócone, w jakiej kolejności i na jaki rachunek. Nie pomniejszaj samodzielnie przelewu o oczekiwany zwrot opłaty.
Art. 55 obejmuje także powiązaną usługę dodatkową świadczoną przez kredytodawcę albo osobę trzecią na podstawie jej umowy z kredytodawcą. Nie rozciągaj tej zasady automatycznie na każdą polisę, którą masz. Sprawdź, jaka umowa ubezpieczenia jest związana z kredytem i kto ją rozliczy. Odrębny poradnik pokazuje, jak oddzielić cenę polisy od wartości ochrony.
Odstąpienie nie jest tym samym co wcześniejsza spłata trwającej umowy ani sankcja kredytu darmowego. Przy zakupie na raty odróżnij rezygnację z kredytu od zwrotu towaru — kredyt wiązany ma odrębne przepisy w art. 56–57.
Co ustalić z bankiem przed przelewem?
- Dokument i doręczenie: właściwy wzór, adres, sposób złożenia oraz potwierdzenie wysłania lub przyjęcia oświadczenia.
- Dzień rozliczenia: kwota do zapłaty na wybrany dzień, liczba dni odsetkowych i kwota za każdy kolejny dzień.
- Składniki zwrotu: osobno kapitał, odsetki, prowizja i ewentualne rozliczenie usługi dodatkowej. Szczególnie gdy wypłata różniła się od kwoty zapisanej w umowie.
- Przelew: rachunek do rozliczenia odstąpienia, wymagany tytuł, dane odbiorcy i sposób potwierdzenia zamknięcia rozliczenia. Sprawdź je w oficjalnym kanale banku.
- Gotówka: środki rzeczywiście dostępne na zwrot. Przyszły zwrot za zakup lub niesprzedana rzecz nie są jeszcze pieniędzmi do przelewu.
Jeżeli kalkulator pokazuje brak, ustal źródło pieniędzy przed rozliczeniem. Nie zakładaj automatycznej zgody na raty ani bezkosztowego przedłużenia. Gdy nie masz środków, skontaktuj się z kredytodawcą, a sporną sytuację omów z miejskim lub powiatowym rzecznikiem konsumentów. Zwykłe trudności w spłacie opisujemy też w poradniku co zrobić, gdy nie stać Cię na ratę.
Jak policzyliśmy przykład i skąd różnica kilku groszy?
Wzór, dzienna stawka i granice kalkulatora
W trybie rocznym odsetki wynoszą I = P × r / 100 × d / 365, gdzie P to kapitał, r — roczna stopa nominalna w procentach, a d — podana liczba dni odsetkowych. W trybie dziennym I = q × d, gdzie q jest dzienną kwotą odsetek wpisaną z dokumentu. To dwa odrębne sposoby obliczenia; narzędzie ich nie dodaje.
Przy 50 000 zł i 10% modelowa stawka dzienna wynosi około 13,698630 zł. Po 20 dniach daje to 273,97 zł odsetek. Gdy umowa wskazuje stawkę 13,70 zł i z niej liczysz każdy dzień, mnożenie daje 274,00 zł. Różnica 3 gr wynika z przyjętej precyzji stawki. Nie zaokrąglamy każdego dnia w trybie rocznym; bank może stosować własne zasady zgodne z dokumentami.
Kwota do zwrotu to kapitał plus odsetki, zaokrąglone na końcu do grosza. Od niej odejmujemy dostępne środki. Brak i nadwyżkę porównujemy w całych groszach, żeby rachunek nie wyświetlał komunikatu „brakuje 0,00 zł”. Dodatkowe siedem dni to siedmiokrotność stawki w wybranym trybie, bez wyznaczania prawa do takiego przesunięcia.
Nie uwzględniamy transz, wcześniejszych spłat, zmian stopy, kapitalizacji, prowizji, ubezpieczenia ani szczególnych kosztów administracyjnych. Model 365 dni nie zastępuje podstawy roku i sposobu liczenia dni przyjętych w Twojej umowie. Przy spłatach częściowych lub innych komplikacjach potrzebne jest indywidualne rozliczenie banku.
Pobierz publiczne wyliczenia CSV lub grafikę z przykładem PNG. CSV zawiera scenariusze z artykułu, a nie dane wpisane w kalkulatorze. Przy cytowaniu podaj adres poradnika i założenia. Przepisy oraz obliczenia sprawdzono 22 października 2026.
Najczęściej zadawane pytania
Co do zasady zwracasz udostępniony kredyt i odsetki za okres od wypłaty do spłaty. Art. 54 przewiduje też wyjątek dotyczący bezzwrotnych kosztów poniesionych na rzecz organów administracji publicznej. Poproś o rozliczenie, zwłaszcza gdy prowizję potrącono z wypłaty albo sfinansowano kredytem.
Nie. Kredyt z odsetkami zwraca się niezwłocznie, najpóźniej w ciągu 30 dni od złożenia oświadczenia. Odsetki dotyczą okresu od wypłaty do spłaty; samo oświadczenie nie zatrzymuje ich naliczania.
Nie. Narzędzie liczy odsetki dla wpisanej liczby dni i potrzebną gotówkę. Nie ocenia umowy, skuteczności oświadczenia ani prawnych terminów. Dni i kwotę do zapłaty na konkretną datę potwierdź w banku.
Tryb roczny przyjmuje 365 dni i pełną precyzję rachunku. Kwota dzienna w dokumentach może mieć inną precyzję lub wynikać z innego sposobu naliczania. Dla 50 tys. zł przy 10% i 20 dniach model roczny daje 273,97 zł, a wpisana stawka 13,70 zł — 274,00 zł. Ostateczne rozliczenie potwierdza kredytodawca.