Rada Polityki Pieniężnej 4 listopada pozostawiła stopy procentowe bez zmian. Stopa referencyjna NBP nadal wynosi 3,75%. Jeśli czekasz na nowy harmonogram kredytu, sama ta liczba nie mówi jednak, ile zapłacisz. Do rachunku potrzebujesz salda, czasu pozostałego do spłaty i oprocentowania z umowy.
Inflacja spadła, ale to nie obietnica obniżki stóp
We wrześniu ceny konsumpcyjne były o 4,1% wyższe niż rok wcześniej. W październiku, według szybkiego szacunku GUS z 30 października, wzrost rok do roku wyniósł 3,5%, a wobec września ceny spadły o 0,4%. Te dwa porównania mają różne punkty odniesienia: niższy wskaźnik roczny nie oznacza, że ceny wróciły do poziomu sprzed roku. Dane październikowe są wstępne.
Listopadowa projekcja NBP odpowiada na inne pytanie: jak ceny mogą się kształtować w kolejnych latach. W omówieniu Centrum Analiz PKO BP środek przedziału projekcji inflacji na 2027 r. to ok. 4,2%, wobec ok. 2,7% w lipcowej rundzie. Wykorzystano dane dostępne do 15 października, przed publikacją szybkiego szacunku CPI za cały miesiąc. Słabszy odczyt za jeden miesiąc i wyższa ścieżka na kolejny rok mogą więc wystąpić jednocześnie. Żaden z nich nie przesądza o następnej decyzji RPP.
Dlaczego rata może się zmienić mimo pauzy RPP?
W kredycie o zmiennym oprocentowaniu bank stosuje wskaźnik i marżę według umowy. Wskaźnik rynkowy może się zmienić bez ruchu stóp NBP, a bank uwzględnia go w terminie i według reguły zapisanej w umowie. Dlatego sprawdź nie tylko nazwę wskaźnika, ale też datę odczytu i datę przeliczenia oprocentowania. To nie zawsze ten sam dzień.
Jeśli masz okresowo stałe oprocentowanie, listopadowa decyzja sama w sobie go nie zmienia. Ważna jest data końca okresu stałej stopy i warunki zaproponowane na kolejny okres. W obu przypadkach do kalkulatora wpisuj oprocentowanie kredytu, a nie stopę referencyjną NBP.
400 tys. zł do spłaty: jak zmieni się rata?
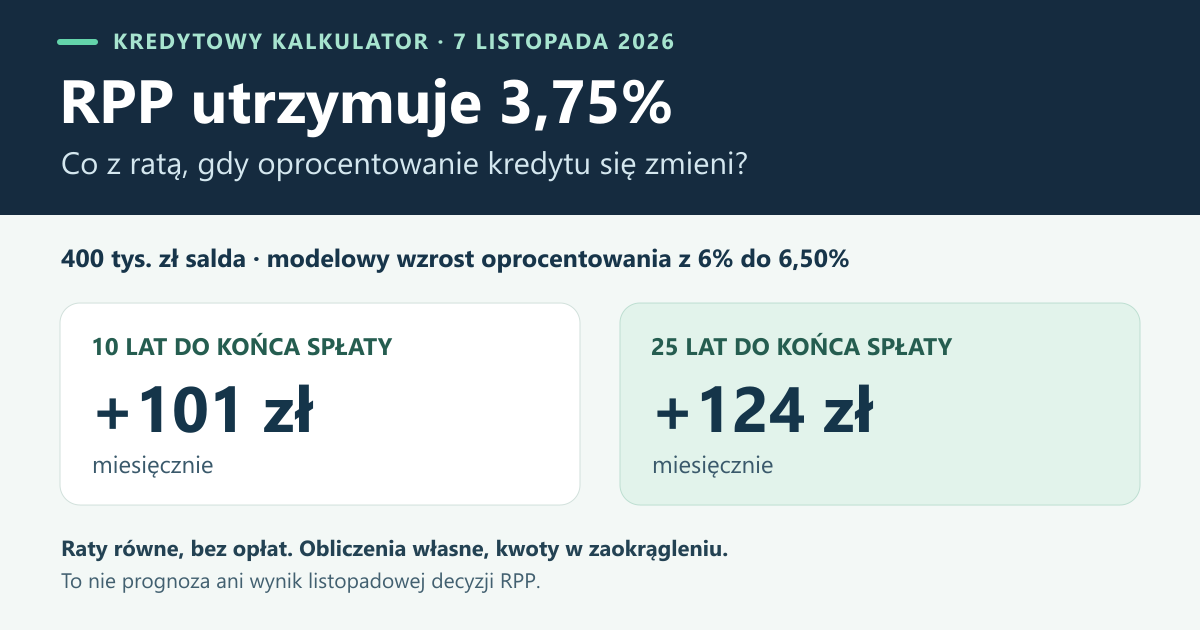
Porównaliśmy dwa kredyty o tym samym bieżącym saldzie 400 000 zł. W jednym zostało 10 lat spłaty, w drugim 25 lat. Każdy ma równe raty i to samo wyjściowe oprocentowanie 6% rocznie. Zmieniamy wyłącznie oprocentowanie — o 0,50 punktu procentowego w każdą stronę.
| Do końca spłaty | 5,50% | 6,00% | 6,50% | Wzrost raty przy 6,50% |
|---|---|---|---|---|
| 10 lat | 4 341,05 zł | 4 440,82 zł | 4 541,92 zł | +101,10 zł |
| 25 lat | 2 456,35 zł | 2 577,21 zł | 2 700,83 zł | +123,62 zł |
Po podwyżce oprocentowania o 0,50 p.p. rata rośnie o 101,10 zł przy 10 latach i o 123,62 zł przy 25 latach. Za to miesięczne odsetki od niezmienionego salda 400 tys. zł wzrosłyby w pierwszym pełnym miesiącu o tyle samo: 166,67 zł w obu przypadkach. Skąd różnica? Po przeliczeniu raty część kapitałowa maleje. Większa część przelewu pokrywa odsetki, więc dług po pierwszej racie jest wyższy niż w scenariuszu bez zmiany oprocentowania.
Jak liczymy: rata = saldo × r / [1 − (1 + r)−n], gdzie r to oprocentowanie roczne w zapisie dziesiętnym podzielone przez 12, a n to liczba pozostałych miesięcy. Pierwszy miesięczny wzrost odsetek to 400 000 × 0,005 / 12. Zaokrąglamy wynik, nie dane pośrednie. Przykład zakłada pełny miesiąc i nie uwzględnia opłat, ubezpieczeń ani bankowej konwencji liczenia dni. Stawki są hipotetyczne — nie są ofertami banków ani prognozą.
Co sprawdzić przed kolejną ratą?
- Z aktualnego harmonogramu weź pozostałe saldo kapitału i liczbę rat. Kwota z dnia podpisania umowy nie wystarczy.
- Sprawdź bieżące oprocentowanie i zasady kolejnej aktualizacji. Przy okresowo stałym oprocentowaniu zanotuj dzień jego wygaśnięcia.
- W kalkulatorze stress testu raty porównaj wydatek przy obecnej stawce i po jej wzroście o 0,50 oraz 1 p.p. Zobacz, ile zostaje w budżecie po stałych wydatkach.
Jeśli dopiero porównujesz banki, zacznij od zestawienia dwóch ofert dla tej samej kwoty i okresu. Sprawdź też opłaty, koszt dodatkowych produktów i saldo po kilku latach. Jedna wiadomość o stopach nie zastąpi tych liczb.