
Masz w budżecie 500 zł miesięcznie na kredyt. Możesz przekazywać je bankowi od razu albo odkładać i raz w roku zrobić przelew na 6000 zł. Kwota przeznaczona na nadpłatę w pełnym roku jest taka sama, ale przy pierwszej opcji kapitał maleje wcześniej. To oznacza mniej odsetek w kolejnych miesiącach.
Sprawdziliśmy, jak duża może być różnica, a nie tylko czy w ogóle istnieje. To własne obliczenia dla hipotetycznego kredytu, nie rzeczywisty harmonogram, oferta banku ani prognoza stóp.
500 zł co miesiąc czy 6000 zł na koniec roku?
Przyjmujemy saldo 400 000 zł, 300 miesięcy do końca, ratę równą i niezmienne oprocentowanie nominalne 7% w skali roku. Rata bez nadpłaty wynosi około 2827,12 zł. W obu wariantach utrzymujemy tę ratę i skracamy spłatę; dodatkowa wpłata następuje po racie. Pomijamy opłaty, zwroty kosztów, podatek, oprocentowanie oszczędności i inflację.
| Wariant | Spłata | Suma odsetek | Odsetki mniej niż bez nadpłat | Suma faktycznych nadpłat |
|---|---|---|---|---|
| Bez nadpłat | 300 mies. | 448 135 zł | — | 0 zł |
| 500 zł po każdej racie | 208 mies. | 291 203 zł | 156 932 zł | 103 500 zł |
| 6000 zł po racie co 12 miesięcy | 211 mies. | 297 628 zł | 150 507 zł | 102 000 zł |
W tym modelu wariant miesięczny kończy kredyt o 3 miesiące wcześniej i zmniejsza sumę odsetek o około 6425 zł bardziej niż wariant roczny. To porównanie do końca każdej symulacji, przy nierównym czasie trwania i różnej sumie faktycznych nadpłat, nie kwota jednorazowo wypłacana na konto. Równe pięcioletnie porównanie pokazujemy poniżej. Nie odejmujemy nadpłat ponownie od różnicy odsetek: w każdym wariancie spłacany jest ten sam kapitał.
Suma faktycznie wykonanych nadpłat różni się na końcu, ponieważ kredyty zamykają się w różnych miesiącach; wpłata nigdy nie przekracza pozostałego salda. W wariancie rocznym środki odkładane po ostatniej rocznej wpłacie mogą pozostać w Twoim budżecie. Porównanie odsetek nie jest więc pełnym porównaniem wartości obu strategii w czasie: uwzględnij także momenty przepływów i ewentualny zysk z oszczędności.
Pierwsze 12 miesięcy: ta sama kwota, inny moment
W obydwu wariantach do końca roku trafia do banku po 6000 zł dodatkowego kapitału. W miesięcznym pierwsze 500 zł zmniejsza saldo już po pierwszej racie, a ostatnie po dwunastej. W rocznym całe 6000 zł trafia do banku dopiero po dwunastej racie.
| Wskaźnik | Co miesiąc | Raz w roku |
|---|---|---|
| Nadpłaty do końca roku | 6000,00 zł | 6000,00 zł |
| Odsetki w pierwszych 12 ratach | 27 609,86 zł | 27 806,15 zł |
| Saldo po 12. racie i nadpłacie | 387 684,45 zł | 387 880,75 zł |
Różnica pierwszorocznych odsetek to około 196,29 zł. Saldo różni się o około 196,30 zł; grosz różnicy wynika z zaokrąglenia prezentowanych kwot. Bank może liczyć odsetki według konkretnych dni i inaczej zaokrąglać harmonogram.
Po pięciu latach: ta sama suma nadpłat i ten sam czas
Porównanie po 60. racie pozwala zobaczyć wynik bez różnic w długości symulacji. W obu wariantach raty bazowe sumują się do około 169 627,01 zł, a nadpłaty — do 30 000 zł. Porównujemy saldo już po nadpłacie z końca piątego roku.
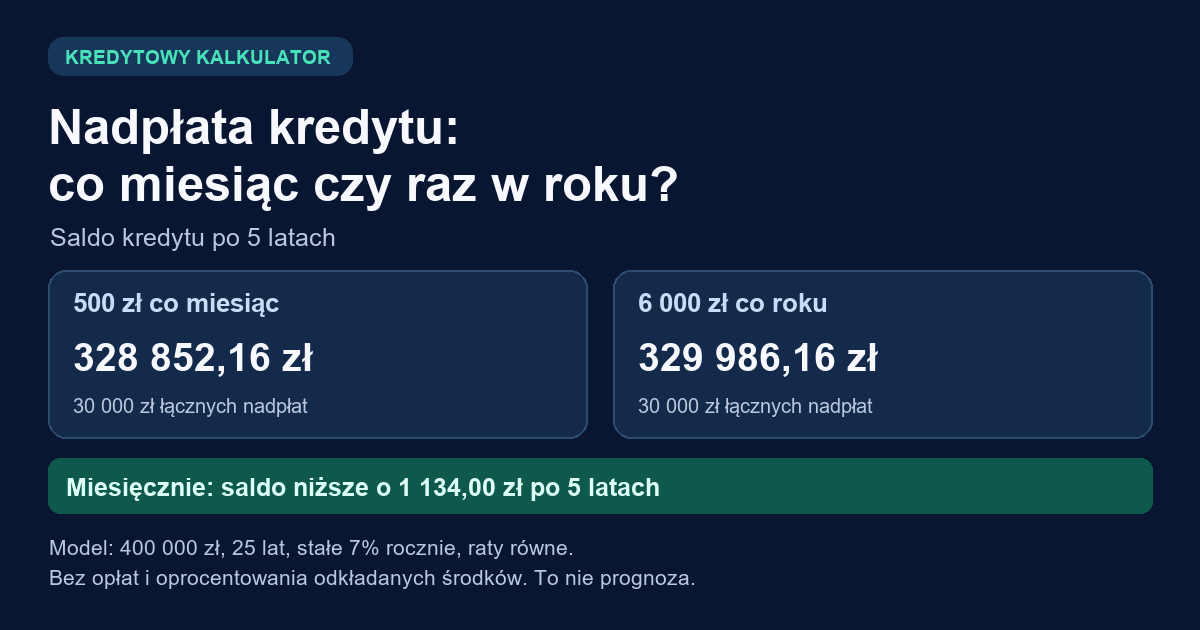
| Po 60 miesiącach | 500 zł co miesiąc | 6000 zł raz w roku |
|---|---|---|
| Suma nadpłat | 30 000,00 zł | 30 000,00 zł |
| Odsetki zapłacone w 60 ratach | 128 479,17 zł | 129 613,16 zł |
| Saldo po 60. racie i nadpłacie | 328 852,16 zł | 329 986,16 zł |
Przy takich samych ratach i nadpłatach różnica odsetek oraz salda wynosi około 1134,00 zł na korzyść wpłat miesięcznych. Precyzyjne obliczenie przed zaokrągleniem daje 1133,9974 zł. Wartość ta nie uwzględnia oprocentowania pieniędzy odkładanych na roczną wpłatę ani potencjalnych opłat.
A jeśli każda dyspozycja kosztuje?
Nie zakładamy, że bank pobiera opłatę. Sprawdź umowę i tabelę opłat oraz podstawę każdej naliczonej kwoty. Dla zobrazowania wrażliwości przyjmijmy wyłącznie hipotetyczny koszt 20 zł za każdą dyspozycję, płacony osobno: 12 wpłat to 240 zł, a jedna — 20 zł. Różnica opłat wyniosłaby 220 zł, czyli o 23,71 zł więcej niż pierwszoroczna różnica odsetek 196,29 zł. W takim uproszczonym zestawieniu miesięczna wpłata nie wygrywa kosztowo w pierwszym roku. Nie jest to wynik dla całego kredytu ani stwierdzenie, że taka opłata w danej umowie jest dopuszczalna.
Przy umowach objętych ustawą o kredycie hipotecznym rekompensata za wcześniejszą spłatę może być zastrzeżona w umowie, ale obowiązują szczególne zasady i limity. Rzecznik Finansowy wyjaśnia m.in., że dla zmiennej stopy obejmuje ona wyłącznie pierwsze 36 miesięcy od zawarcia umowy; dla stałej stopy obowiązują inne warunki. Data i rodzaj umowy mają znaczenie. Zobacz wyjaśnienia Rzecznika Finansowego oraz art. 38–40 ustawy o kredycie hipotecznym.
Jak zmienia się różnica przy innej stopie?
To trzy niezależne scenariusze z niezmienną stopą przez cały model, nie przewidywanie przyszłego oprocentowania. Każda stopa oznacza inną ratę bazową.
| Nominalna stopa roczna | Rata bazowa | Odsetki przy nadpłacie miesięcznej | Odsetki przy nadpłacie rocznej | Różnica odsetek |
|---|---|---|---|---|
| 4% | 2111 zł | 160 722 zł | 163 592 zł | 2870 zł |
| 6% | 2577 zł | 247 614 zł | 252 707 zł | 5093 zł |
| 8% | 3087 zł | 334 307 zł | 342 246 zł | 7939 zł |
Zmiana stopy w trakcie umowy może zmienić zarówno ratę, jak i przewagę konkretnego sposobu nadpłat. Okresowo stałe oprocentowanie przez kilka lat nie oznacza stałej stopy przez cały czas spłaty.
Jak podjąć decyzję dla własnego kredytu?
- Oddziel rezerwę od pieniędzy na nadpłatę. Przy niepewnych dochodach lub większym planowanym wydatku możliwość szybkiego dostępu do gotówki może być ważniejsza niż oszczędność odsetek. Zobacz jak policzyć poduszkę finansową.
- Sprawdź umowę i sposób księgowania. Ustal datę rozliczenia, ewentualną rekompensatę i czy bank wymaga dyspozycji. Zapisz, czy nadpłata ma skrócić okres czy obniżyć ratę.
- Porównaj alternatywę odkładania. Jeśli pieniądze czekają na rachunku lub lokacie, uwzględnij rzeczywiste oprocentowanie, podatek, terminy i dostępność. Nasz rachunek nie dolicza takiego zysku.
- Sprawdź inne zobowiązania. Tańszy kredyt hipoteczny nie musi być pierwszym celem dodatkowych wpłat, jeśli masz droższy dług lub zaległości.
- Po wpłacie sprawdź nowy harmonogram. Jeżeli rata pozostała bez zmian, nie musi to oznaczać błędu — wyjaśniamy to w poradniku dlaczego rata po nadpłacie nie spadła.
Chcesz sprawdzić inne saldo i okres? Skorzystaj z kalkulatora nadpłaty kredytu i porównaj jego założenia ze swoją umową. Zobacz także 10 scenariuszy nadpłaty 500 zł oraz kalkulator opłacalności nadpłaty.
Metodologia, źródła i ograniczenia
Obliczenia własne redakcji z 28 października 2026 r. Rata bazowa wynosi P × r / [1 − (1 + r)−n], gdzie P to początkowe saldo, r to stopa nominalna podzielona przez 12, a n to pozostała liczba miesięcy. W każdym miesiącu naliczamy odsetki od salda, opłacamy ratę, a następnie wykonujemy nadpłatę, jeśli przypada w tym miesiącu. Ostatnia płatność i nadpłata nie mogą przekroczyć należnego salda. Wartości pośrednich nie zaokrąglamy; wyniki tabel zaokrąglamy osobno.
Pomijamy opłaty w tabelach, wakacje kredytowe, zmiany stóp, dni między ratami, kapitalizację środków odkładanych i wpływ czasu na wartość pieniądza. Te ograniczenia oraz różne kwoty końcowe nadpłat mają znaczenie przy porównaniu. Model nie ustala prawa do zwrotu kosztów ani warunków danej umowy.
