Porównujemy cenę dwóch hipotetycznych kredytów. Kalkulator nie wycenia ochrony ubezpieczeniowej i nie wskazuje, którą polisę kupić. Składkę opłacasz z własnych środków — nie doliczamy jej do kapitału kredytu.
Bank pokazuje dwie propozycje: wyższą stopę bez polisy i niższą z ubezpieczeniem. Sama rata kredytu spada. Zanim uznasz to za oszczędność, dołóż składkę do płatności. Potem sprawdź jeszcze drugą rzecz: za jakie zdarzenia ubezpieczyciel rzeczywiście zapłaci.
Ten poradnik dotyczy konkretnego rachunku: ile może kosztować polisa, aby rabat oprocentowania pokrył jej cenę. Szersze zestawienie opłat znajdziesz w porównaniu kredytów gotówkowych. Tutaj pozostałe koszty obu wariantów są zerowe, żeby pokazać sam wpływ składki.
50 tys. zł na pięć lat: rata spada, ale wpłaty mogą wzrosnąć
W obu wariantach dostajesz do wykorzystania 50 000 zł i spłacasz kredyt w 60 równych ratach kapitałowo-odsetkowych. W A stopa nominalna wynosi 10%, a w B — 8%. Jest stała przez całe pięć lat. Wariant B wymaga polisy: w pierwszym porównaniu przyjmujemy 50 zł miesięcznie, płacone osobno przez 60 miesięcy. Nie opisujemy żadnego banku ani klienta.
| Co porównujemy? | A: bez polisy | B: polisa 50 zł/mies. |
|---|---|---|
| Oprocentowanie nominalne | 10% | 8% |
| Rata kapitałowo-odsetkowa | 1 062,35 zł | 1 013,82 zł |
| Składka miesięczna | 0 zł | 50 zł |
| Łączna miesięczna płatność | 1 062,35 zł | 1 063,82 zł |
| Odsetki przez 60 miesięcy | 13 741,13 zł | 10 829,18 zł |
| Składki przez 60 miesięcy | 0 zł | 3 000 zł |
| Suma rat i składek | 63 741,13 zł | 63 829,18 zł |
| Koszt ponad otrzymane 50 000 zł | 13 741,13 zł | 13 829,18 zł |
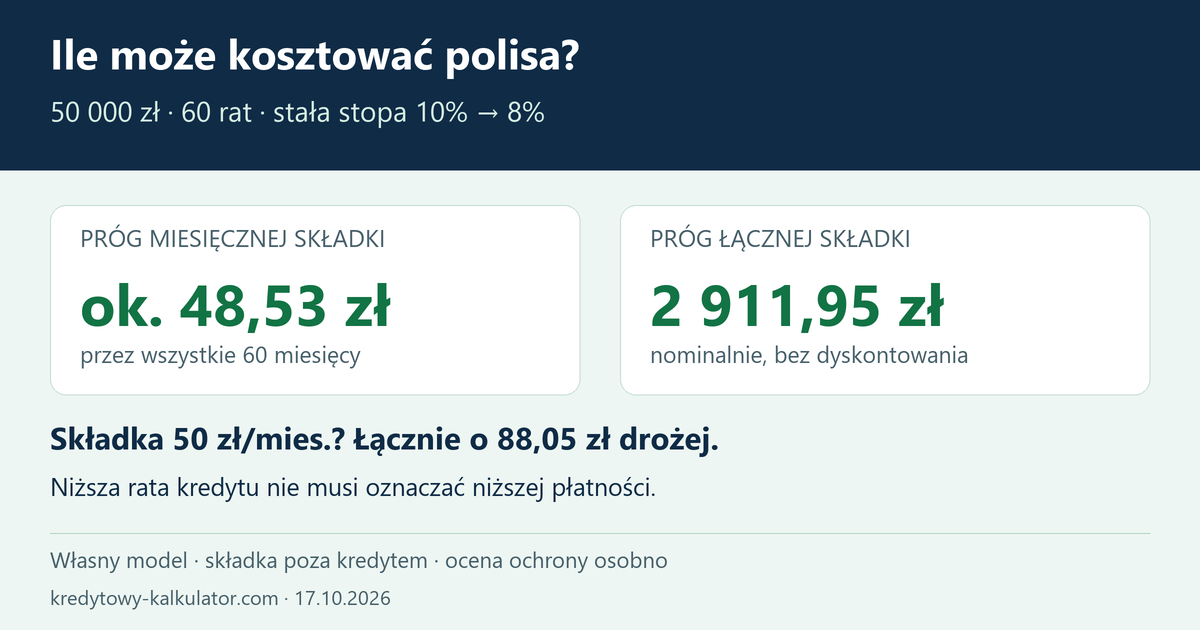
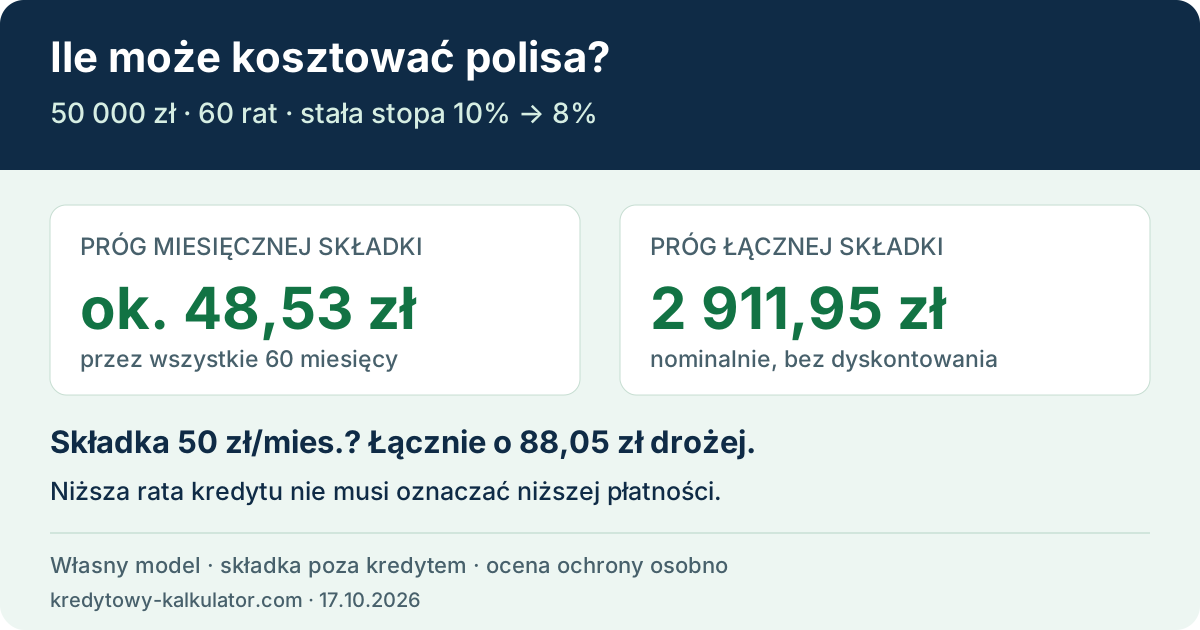
Niższe oprocentowanie zmniejsza odsetki o 2 911,95 zł, ale składki zabierają 3 000 zł. W B płacisz łącznie o 88,05 zł więcej. Miesięczna płatność jest wyższa o około 1,47 zł, mimo że sama rata kredytowa spadła o około 48,53 zł.
Gdzie dokładnie kończy się przewaga cenowa?
Od raty A odejmij ratę B. Otrzymasz około 48,53 zł miesięcznie: to granica stałej składki płaconej przez całe 60 miesięcy w tym modelu. Przy 40 zł miesięcznie wariant B kosztuje o 511,95 zł mniej niż A; przy 50 zł jest o 88,05 zł droższy. Dla składki jednorazowej, płaconej z własnych pieniędzy, analogiczna granica sumy nominalnych wpłat to 2 911,95 zł.
To nie jest maksymalna „rozsądna cena” ubezpieczenia. Droższy wariant może dawać ochronę, za którą świadomie chcesz zapłacić. Wynik mówi tylko, jaka część ceny mieści się w rabacie odsetkowym.
Sprawdź dwie propozycje z własnych dokumentów
Weź stopę nominalną, a nie RRSO. Porównaj tę samą wypłacaną kwotę i okres. Wybierz składkę miesięczną albo jednorazową; kalkulator nie dodaje obu naraz. W tym modelu składka nie rośnie, ochrona i rabat trwają przez cały okres, nie symulujemy rezygnacji z polisy ani ewentualnej utraty rabatu.
Próg kosztu polisy przy rabacie oprocentowania
Jeżeli bank potrąca składkę z wypłaty, dolicza ją do finansowania, pobiera ją od malejącego salda albo wymaga różnych opłat w A i B, ten prosty model nie odtworzy propozycji. Poproś o pełne harmonogramy. Nie zmniejszaj „na oko” kwoty do wykorzystania, aby dopasować wynik.
Ten sam rabat 2 p.p., ale inny budżet na składkę
Przy zachowaniu 50 000 zł i stóp 10% oraz 8% zmieniliśmy wyłącznie liczbę rat. Każdy wiersz jest osobnym porównaniem dwóch kredytów na ten sam okres.
| Okres | Próg składki miesięcznej | Próg składki łącznie | B ze składką 50 zł/mies. |
|---|---|---|---|
| 12 miesięcy | ok. 46,37 zł | ok. 556,47 zł | droższy o 43,53 zł |
| 24 miesiące | ok. 45,88 zł | ok. 1 101,16 zł | droższy o 98,84 zł |
| 36 miesięcy | ok. 46,54 zł | ok. 1 675,48 zł | droższy o 124,52 zł |
| 60 miesięcy | ok. 48,53 zł | ok. 2 911,95 zł | droższy o 88,05 zł |
| 84 miesiące | ok. 50,75 zł | ok. 4 262,87 zł | tańszy o 62,87 zł |
Przy 84 ratach składka 50 zł mieści się w rabacie, a przy 36 — nie. Nie jest to argument za wydłużaniem kredytu: każdy wiersz ma inny łączny koszt finansowania i dłuższy czas zadłużenia. Tabela służy do sprawdzenia konkretnej propozycji, a nie do szukania okresu, przy którym polisa wygląda taniej.
Składka dziś i składki w przyszłości inaczej obciążają budżet
3 000 zł jednorazowo oraz 50 zł przez 60 miesięcy dają taką samą nominalną sumę składek. W pierwszej wersji od razu potrzebujesz jednak 3 000 zł poza kredytem, a później płacisz samą ratę B. W drugiej nie wydajesz tych 3 000 zł na początku, lecz dokładasz po 50 zł do każdej raty.
Kalkulator nie dyskontuje przyszłych płatności ani nie dopisuje zysku z oszczędności. Równa suma nie oznacza identycznej wartości pieniędzy w czasie. Nie opłacaj jednorazowej składki kosztem potrzebnej poduszki finansowej tylko po to, by obniżyć miesięczny przelew.
Czy polisa jest warta ceny? Tego rata nie pokaże
Najpierw ustal, o jakim ryzyku rozmawiasz. Polisa dotycząca życia, niezdolności do pracy i utraty zatrudnienia może zawierać różne warunki. W dokumentach sprawdź:
- Jak dokładnie zdefiniowano zdarzenie objęte ochroną? Czy pasuje do Twojej sytuacji i formy zatrudnienia?
- Czy obowiązuje karencja albo wyłączenie dotyczące wcześniejszych chorób? Od kiedy ochrona rzeczywiście działa?
- Jaki jest limit świadczenia: kwota, liczba rat, czas wypłat? Jakie dokumenty trzeba dostarczyć?
- Kto otrzymuje pieniądze — bank czy osoba wskazana w polisie? Czy po świadczeniu może pozostać część długu?
- Kiedy ochrona wygasa? Czy jej zakres lub składka zmieniają się w czasie?
To pytania do konkretnej umowy, nie lista ograniczeń wspólnych dla wszystkich polis. Rekomendacja U KNF wskazuje dopasowanie ochrony do potrzeb oraz znaczenie wyłączeń. Porównaj też z już posiadanym ubezpieczeniem, zanim zapłacisz za kolejne.
Gdy ubezpieczenie jest wymagane do uzyskania kredytu na przedstawionych warunkach, jego koszt powinien być uwzględniony w całkowitym koszcie kredytu i RRSO tego wariantu. Dotyczy to również sytuacji, w której warunkuje rabat. Podstawą są art. 5 pkt 6 lit. b i art. 25 ustawy o kredycie konsumenckim. Poproś o dwa formularze informacyjne dla tej samej wypłaty i okresu.
Nie zakładaj, że po rezygnacji zostanie niższa stopa
Przed podpisaniem poproś o zapis opisujący skutki rezygnacji z polisy: czy wzrośnie oprocentowanie, od kiedy i jak bank przeliczy harmonogram? KNF w pkt 12.4 Rekomendacji U wskazuje potrzebę informacji o konsekwencjach rezygnacji, także zmianie kosztu lub warunków kredytu. Nasz próg składki zakłada rabat przez cały okres; po jego utracie trzeba wykonać nowy rachunek.
Przy wcześniejszej spłacie oddziel rozliczenie kosztów kredytu od rozliczenia ochrony. Art. 49 ustawy o kredycie konsumenckim dotyczy obniżenia kosztu kredytu. Art. 813 § 1 kodeksu cywilnego dotyczy zwrotu składki za niewykorzystaną ochronę po wygaśnięciu ubezpieczenia. Spłata kredytu nie musi kończyć każdej polisy. Ustal, kto zawarł umowę ubezpieczenia, kiedy kończy się ochrona i kto rozliczy poniesiony koszt.
Nie wpisujemy zakładanego zwrotu jako pewnej oszczędności ani nie sumujemy dwóch zwrotów tej samej składki. Jeśli chcesz zamknąć kredyt wcześniej, skorzystaj z osobnego porównania spłaty po 24 ratach i potwierdź rozliczenie w dokumentach banku oraz ubezpieczyciela.
Jak odtworzyć obliczenia?
Dla kapitału P, miesięcznej stopy i = stopa nominalna / 1 200 oraz n rat stosujemy wzór R = P × i / [1 − (1 + i)−n]. Przy stopie 0% rata wynosi P/n. Próg stałej składki miesięcznej to RA − RB, a próg jednorazowej składki w porównaniu nominalnym — n × (RA − RB). Jeżeli rata B nie jest niższa, nie ma dodatniego budżetu na składkę finansowanego samym rabatem.
Liczymy raty równe na koniec kolejnych miesięcy, bez dni niestandardowych, prowizji, kont, zmian stóp, rezygnacji, nadpłat, zwrotów, podatków ani wyceny świadczeń. Składka płacona jest poza kapitałem. Rachunek zachowuje pełną precyzję, prezentacja zaokrągla do groszy; bankowy harmonogram może różnić się przez daty i zaokrąglenia. Pokazane progi są przybliżone do grosza.
Pobierz tabelę obliczeń CSV lub grafikę z przykładem PNG. Plik CSV zawiera wyłącznie publiczne scenariusze z artykułu, nie dane wpisane w formularzu. Przy cytowaniu podaj autora opracowania, adres poradnika i założenia. Źródła oraz obliczenia sprawdzono 17 października 2026.
Najczęściej zadawane pytania
Nie. Przy tej samej wypłacie i okresie porównaj raty razem ze składkami. W naszym modelu 50 tys. zł na 60 miesięcy, ze stopami 10% i 8%, składka 50 zł miesięcznie sprawia, że wariant z polisą kosztuje o 88,05 zł więcej. Osobno oceń zakres ochrony.
Nie. Do wzoru na ratę potrzebna jest roczna stopa nominalna. RRSO uwzględnia właściwe koszty i terminy płatności; ten kalkulator jej nie wylicza.
Mogą dawać tę samą sumę nominalną, lecz wymagają pieniędzy w innych terminach. 3 000 zł dziś oraz 50 zł przez 60 miesięcy mają różne skutki dla bieżącej rezerwy. Model nie wycenia wartości pieniądza w czasie.
Zależy to od umowy kredytu. Sprawdź, czy rezygnacja zmienia stopę lub inne warunki, od kiedy i w jaki sposób. Kalkulator zakłada rabat przez cały okres, więc nie przewiduje skutków jego utraty.