To plan przepływów dla wpisanego harmonogramu, nie oferta banku, kalkulator RRSO ani podatków leasingu. Odkładanie na balon nie jest drugim kosztem obok końcowej spłaty.
Niższa rata samochodu zostawia więcej pieniędzy na bieżące rachunki. Część spłaty przesuwa jednak na koniec umowy. Jeśli chcesz zachować auto i spłacić balon z własnych środków, sprawdź nie tylko ratę, ale też kwotę, którą trzeba regularnie odłożyć.
Rata balonowa: małe płatności teraz, duża na końcu
Rata balonowa jest końcową płatnością większą od zwykłych rat. Toyota Bank opisuje potrzebę przygotowania jej spłaty oraz zależność innych sposobów zakończenia finansowania od warunków produktu. Tutaj sprawdzamy jeden plan: spłatę pieniędzmi z własnego funduszu. Nie zakładamy nowego kredytu ani określonej ceny sprzedaży auta.
Duża ostatnia rata kredytu i opcjonalny wykup leasingowy nie są tym samym zobowiązaniem. Przepisz do formularza płatności ze swojej umowy. Podatki przedsiębiorcy opisuje osobno porównanie leasingu i kredytu firmowego.
Ile odkładać na ratę balonową?
Weź cenę gotówkową tego samego auta, harmonogram oraz opłaty płacone osobno. Jeśli opłata jest już w racie, nie dodawaj jej ponownie. Wpisz tylko fundusz przeznaczony na balon; poduszkę finansową zostaw poza nim.
Rata samochodu i fundusz na ostatnią płatność
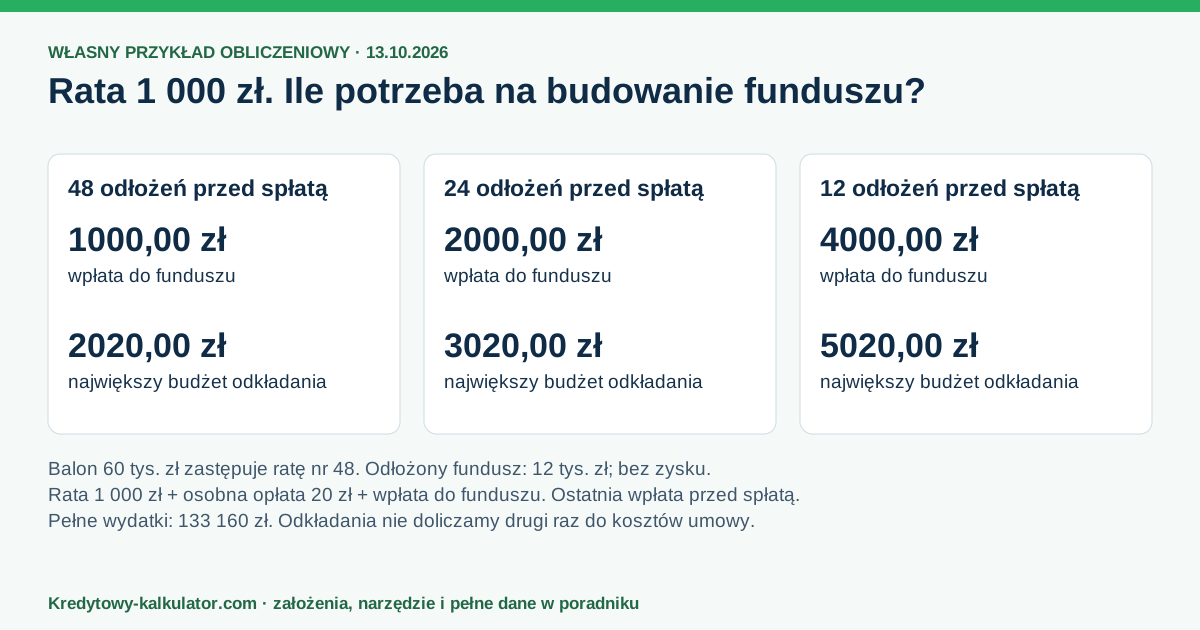
Rata 1 000 zł, ale regularny budżet 2 020 zł
Przyjmujemy własne liczby modelowe: auto za 120 000 zł, wpłatę 24 000 zł i 48 miesięcy umowy. Przez pierwsze 47 miesięcy rata wynosi 1 000 zł. W miesiącu 48 zamiast niej płacisz balon 60 000 zł. Do tego 1 200 zł opłaty na start i po 20 zł przez wszystkie 48 miesięcy. To nie oferta banku.
Masz już 12 000 zł przeznaczone na balon. Brakuje 48 000 zł, czyli przy 48 odłożeniach po 1 000 zł. Miesiąc ze zwykłą ratą wymaga więc 2 020 zł: 1 000 zł raty + 20 zł opłaty + 1 000 zł do funduszu. Wpłata własna i opłata na start wymagają osobnych pieniędzy.
Cała umowa to 133 160 zł: 24 000 + 47 × 1 000 + 60 000 + 1 200 + 48 × 20. Różnica wobec ceny gotówkowej wynosi 13 160 zł. Nie dodajemy do tej sumy jeszcze 48 000 zł oszczędzania — to pieniądze, które później pokrywają już policzony balon.
Późniejszy start nie zmienia kosztu umowy, ale zmienia budżet
| Odłożenia przed spłatą | Pierwszy miesiąc umowy w planie | Wpłata do funduszu | Największy budżet miesiąca odkładania | Pełne wydatki umowy |
|---|---|---|---|---|
| 48 | 1 | 1 000 zł | 2 020 zł | 133 160 zł |
| 24 | 25 | 2 000 zł | 3 020 zł | 133 160 zł |
| 12 | 37 | 4 000 zł | 5 020 zł | 133 160 zł |
Ostatnie odłożenie w każdym wariancie musi być dostępne przed płatnością w miesiącu 48. Tabela zmienia wyłącznie czas budowania funduszu. Jeśli wcześniej odkładałeś, wpisz aktualną kwotę zamiast wciąż używać początkowych 12 000 zł. Przy starcie od zera i 48 odłożeniach potrzebujesz 1 250 zł miesięcznie, a budżet rośnie do 2 270 zł.
Odtwórz publiczny przykład w kalkulatorze. Pobierz też tabelę CSV, grafikę PNG albo pakiet ZIP z metodą. Publiczne materiały zawierają stały przykład, nie Twoje dane.
Balon 60 000 zł nie oznacza, że brakuje 60 000 zł
Finansującemu trzeba zapłacić pełną kwotę, nawet gdy część środków już masz. W naszym przykładzie balon to 60 000 zł, brakujący fundusz to 48 000 zł, a cała płatność ostatniego miesiąca to 60 020 zł z opłatą. Te trzy liczby odpowiadają na różne pytania.
Jeśli balon jest dodatkiem do zwykłej raty nr 48, końcowa płatność rośnie do 61 020 zł. Pełne wydatki wynoszą wtedy 134 160 zł, czyli 14 160 zł ponad cenę gotówkową. Cel funduszu na sam balon pozostaje 60 000 zł; opłatę i zwykłą ratę pokrywasz osobno lub świadomie przeznaczasz na nie nadwyżkę funduszu.
Sprawdź zakończenie umowy przed podpisaniem
Ustal, czy ostatnia kwota zastępuje ratę, jakie dodatkowe płatności przypadają w tym dniu i kiedy pieniądze muszą być zaksięgowane. Sprawdź koszty obowiązkowych usług oraz ubezpieczeń. Zmiennych kosztów utrzymania auta nie wpisujemy do tego modelu, ale potrzebują miejsca w Twoim budżecie.
Jeżeli rozważasz sprzedaż, odkup albo refinansowanie, przeczytaj właściwe warunki: ograniczenia przebiegu i stanu auta, koszty, wymaganą ocenę kredytową oraz termin decyzji. Kalkulator nie potwierdza żadnej z tych możliwości. Poradnik o spłacie po 24 miesiącach objaśnia metodę porównania kosztów zwykłych rat równych; jego model nie odtwarza umowy balonowej. Termin względem dochodu sprawdzisz w kalendarzu raty i wypłaty.
Jak liczymy?
Pełne wydatki to wpłata własna, wszystkie zwykłe raty, balon i osobne opłaty. Różnica wobec gotówki porównuje wpisane sumy przy tej samej cenie bazowej; rabaty i dopłaty mogą zmienić jej znaczenie. To nie ustawowy całkowity koszt kredytu ani RRSO.
Brakujący fundusz dzielimy przez pozostałe odłożenia. Przelew zaokrąglamy w górę do grosza, a każdą wpłatę ograniczamy do reszty celu. Plan obejmuje końcowe miesiące umowy; pełne wydatki obejmują całą umowę. Bez odsetek od oszczędności, prognozy wartości auta i bankowych dat. Wyniki oraz źródło sprawdzono 13 października 2026.
Najczęściej zadawane pytania
Sama zwykła rata tego nie rozstrzyga. Porównaj wpłatę własną, wszystkie raty, końcową płatność i osobne opłaty. W naszym modelowym przykładzie rata 1 000 zł wymaga też 1 000 zł odkładania i 20 zł opłaty.
Nie. Ta kwota zmniejsza brakujący fundusz na balon. Finansującemu nadal płacisz pełną końcową kwotę. Nie odejmujemy oszczędności od pełnych wydatków ani nie doliczamy przelewów do funduszu drugi raz.
Nie w tym planie. Każde odłożenie, także ostatnie, musi być dostępne przed płatnością. Gdy do terminu zdążysz wykonać mniej przelewów, zmniejsz liczbę pozostałych odłożeń.
Nie. Liczymy pokrycie końcowej płatności własnym funduszem bez zysku z inwestycji. Sprzedaż, odkup i refinansowanie wymagają osobnego sprawdzenia warunków; ich dostępność oraz kwoty nie są gwarantowane przez kalkulator.