
Własny przykład edukacyjny, nie oferta banku ani historia klienta. Stopy nominalne 6% i 10% są hipotetyczne i niezmienne przez cały model. Porównujemy to samo mieszkanie, identyczne wykończenie oraz tę samą własną gotówkę.
Mieszkanie kosztuje 600 tys. zł. Na wykończenie planujesz kolejne 80 tys. zł. Bank pokazuje dwa warianty: osobny kredyt gotówkowy albo większą hipotekę. W drugim miesięczna płatność jest znacznie niższa. Łatwo uznać, że skoro oprocentowanie też jest niższe, decyzja właściwie się rozstrzygnęła.
Nie rozstrzygnęła. Pytanie brzmi: czy za pięć lat wykończenie będzie już spłacone, czy nadal będzie częścią hipoteki? Policzmy obie ścieżki, nie zmieniając po drodze ilości własnych pieniędzy.
136 tys. zł własnej gotówki w obu wariantach
Przyjmujemy mieszkanie za 600 tys. zł i identyczny zakres wykończenia za 80 tys. zł. Cały budżet inwestycji to 680 tys. zł. Kupujący przeznacza na zakup i prace 136 tys. zł własnych środków: 120 tys. zł na cenę mieszkania i 16 tys. zł na wykończenie. Do sfinansowania pozostaje 544 tys. zł.
- A — osobne finansowanie: 480 tys. zł hipoteki na 25 lat przy 6% rocznie oraz 64 tys. zł kredytu gotówkowego na 5 lat przy 10%.
- B — wykończenie w hipotece: 544 tys. zł hipoteki na 25 lat przy 6% rocznie, z czego 480 tys. zł na zakup i 64 tys. zł na prace.
W obu przypadkach raty są równe. Zakładamy wypłatę wszystkich środków na początku i pierwszą ratę po miesiącu. Pomijamy prowizje, ubezpieczenia, opłaty i podatki, żeby pokazać sam wpływ oprocentowania i czasu spłaty. 136 tys. zł nie jest więc całą gotówką potrzebną do przeprowadzenia transakcji. Opłaty i zachowaną rezerwę trzeba dopisać osobno.
To konstrukcja porównawcza, a nie obietnica, że bank zaakceptuje taki podział wkładu i wypłat. W wariancie B zakładamy akceptację kosztorysu oraz wartości zabezpieczenia po wykończeniu na poziomie 680 tys. zł — wtedy 544 tys. zł stanowi 80% tej wartości. Wydanie 80 tys. zł na prace nie gwarantuje jednak wzrostu wyceny o 80 tys. zł.
Niższa miesięczna płatność: 947 zł przez pięć lat
| Miesięczna płatność | A: hipoteka i gotówkowy | B: większa hipoteka |
|---|---|---|
| Hipoteka | 3 092,65 zł | 3 505,00 zł |
| Osobny kredyt na wykończenie, miesiące 1–60 | 1 359,81 zł | Nie występuje |
| Razem w miesiącach 1–60 | 4 452,46 zł | 3 505,00 zł |
| Razem w miesiącach 61–300 | 3 092,65 zł | 3 505,00 zł |
Przez pierwsze pięć lat wariant B wymaga co miesiąc o 947,46 zł mniej. To duża różnica dla domowego budżetu. Ale od 61. miesiąca sytuacja się odwraca: osobny kredyt jest już spłacony, a większa hipoteka nadal oznacza o 412,35 zł wyższą ratę przez kolejne 20 lat.
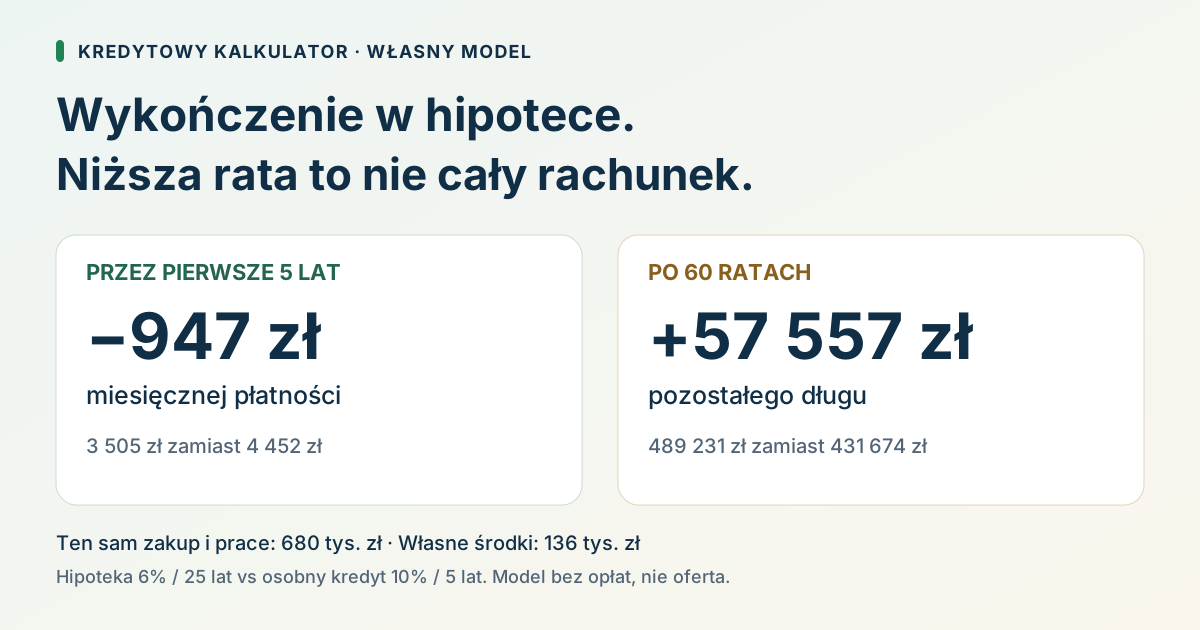
Po pięciu latach na koncie zostało więcej. A ile w banku?
Przez 60 miesięcy osoba wybierająca B przelała do banku łącznie o około 56 847 zł mniej. Jeśli tej różnicy nie wydała, może mieć ją nadal na koncie. Nie oznacza to jednak, że o tyle wzrósł jej majątek względem wariantu A.
| Pozycja | A | B |
|---|---|---|
| Suma rat przez pięć lat | 267 147 zł | 210 300 zł |
| Pozostały dług | 431 674 zł | 489 231 zł |
| Dodatkowy dług B względem A | — | 57 557 zł |
W B pozostało o 57 557 zł więcej zobowiązania, czyli nieco więcej niż wyniosła różnica w dotychczasowych przelewach. Przy identycznej wartości mieszkania i przechowaniu całej różnicy rat bez odsetek pozycja netto B jest po pięciu latach gorsza o około 709 zł, mimo znacznie mniejszych miesięcznych wpłat. To różnica odsetek naliczonych w tym samym okresie. Nie doliczamy salda drugi raz do kosztu — zestawiamy gotówkę z nadal istniejącym długiem.
Jeśli planujesz sprzedaż mieszkania po kilku latach, właśnie takiego zestawienia potrzebujesz. Sama suma zapłaconych rat pomija kwotę, którą trzeba jeszcze rozliczyć z bankiem. Koszty sprzedaży i rozliczenia kredytów byłyby dodatkowymi pozycjami, poza naszym modelem.
Niższa stopa, ale o 42 tys. zł więcej odsetek
Wspólne 480 tys. zł hipoteki ma w obu wariantach ten sam harmonogram. Możemy więc osobno policzyć koszt pozostałych 64 tys. zł. To podział rachunkowy jednej hipoteki, nie twierdzenie, że bank prowadzi odrębny kredyt na każdą część inwestycji.
- 64 tys. zł przy 10% na 5 lat: około 17 589 zł odsetek.
- 64 tys. zł przy 6% na 25 lat: około 59 706 zł odsetek.
Różnica wynosi około 42 117 zł na niekorzyść dłuższej spłaty. Liczymy nominalną sumę odsetek do końca obu harmonogramów, bez nadpłat i bez dyskontowania. To nie porównanie wartości dzisiejszej wszystkich przyszłych pieniędzy ani prognoza oprocentowania na ćwierć wieku.
Nie wynika z tego, że osobny kredyt jest zawsze lepszy. Wariant A wymaga wyższych wpłat w pierwszych latach. Jeżeli budżet ich nie udźwignie, można zmniejszyć zakres prac, rozłożyć je na etapy albo odłożyć zakup. Samo obniżenie raty nie usuwa kosztu inwestycji.
A jeśli 6% też spłacać przez pięć lat?
Tu wynik się zmienia. Rachunkowa część 64 tys. zł oprocentowana na 6% i spłacana przez 60 miesięcy wymaga około 1 237,30 zł miesięcznie. Odsetki to około 10 237,96 zł, a więc o około 7 350,69 zł mniej niż przy 10% na ten sam okres.
To pokazuje, skąd bierze się wcześniejszy wynik: nie z samej hipoteki, lecz z połączenia niższego oprocentowania z dużo dłuższą spłatą. W praktyce bank nie musi umożliwiać podziału jednej hipoteki na dwa niezależne harmonogramy. Podobny cel można rozważyć przez odpowiednie nadpłaty całego kredytu, ale najpierw trzeba potwierdzić zasady ich rozliczania, ewentualne opłaty i wpływ na harmonogram. Nasz kalkulator nadpłat pomaga sprawdzić własny scenariusz; nie zastępuje warunków umowy.
Co potwierdzić, zanim włączysz wykończenie do hipoteki?
Finansowanie prac ma konkretne warunki. Bank Pekao wskazuje kosztorys i zdjęcia postępów. Formularz PKO BP wymaga kwot brutto i uwzględnienia materiałów oraz robocizny; przewiduje weryfikację kosztorysu. Te dokumenty potwierdzają wymogi dotyczące prac, nie nasze przykładowe oprocentowanie ani dostępność finansowania dla konkretnej osoby.
Do rozmowy z bankiem zabierz pięć pytań:
- Co wolno sfinansować? Poproś o akceptację konkretnych pozycji, nie ogólne zapewnienie o „wykończeniu”. Ruchome wyposażenie może podlegać innym zasadom niż stała zabudowa.
- Jak liczony jest wkład i LTV? Potwierdź przyjętą wartość zabezpieczenia oraz sposób uznania własnych wydatków.
- Kiedy dostaniesz pieniądze? Sprawdź transze, terminy oraz płatności wymagane przed wypłatą.
- Jak rozliczysz prace? Ustal dokumenty, termin zakończenia, kontrole i procedurę zmiany kosztorysu.
- Ile kosztuje cały wariant? Zbierz prowizje, polisy, wycenę, opłaty za kontrole i warunki nadpłat. Większe zobowiązanie zabezpieczone nieruchomością to również większy dług objęty tym zabezpieczeniem.
Szerszy przegląd opcji opisujemy w poradniku o finansowaniu remontu. Jeśli problemem jest gotówka przed wypłatą transzy, przeczytaj też rachunek kredytu wypłacanego etapami.
Metoda i dane do samodzielnego sprawdzenia
Model: wykonczenie-v1-20261101. Rata równa dla kapitału K, miesięcznej stopy r i liczby rat n: K × r / (1 − (1 + r)−n). Przyjmujemy r = oprocentowanie nominalne / 12. Saldo po racie: saldo z poprzedniego miesiąca × (1 + r) − rata. W A sumujemy oddzielnie hipotekę i kredyt gotówkowy; po 60. racie ten drugi ma saldo zero. W B cały kapitał podlega stopie 6% przez 300 rat.
Wyliczenia nie zaokrąglają każdej raty do groszy: zaokrąglamy dopiero prezentowane wyniki. Sumy i różnice mogą więc nieznacznie odbiegać od działań na widocznych kwotach. Model zakłada terminowe płatności i niezmienne stopy, bez nadpłat, opłat, ubezpieczeń, podatków, dochodu z zatrzymanych pieniędzy, zmian wartości mieszkania ani różnic w terminie wykonania prac. Rzeczywiste rozliczenia banku mogą stosować odsetki dzienne i inne reguły zaokrągleń.
Pobierz harmonogram obu wariantów — 301 wierszy CSV · Pobierz założenia i wyniki JSON
W CSV miesiąc 0 pokazuje po 136 tys. zł własnych środków. Kolejne wiersze zawierają raty, odsetki i salda po płatności. Różnice mają znak B minus A. Dodatnia różnica salda oznacza większy dług w B, a ujemna różnica płatności — mniejszy przelew w B. Wyniki sprawdzono niezależnym wzorem salda i bilansem kapitału oraz odsetek.
Przed wyborem poproś o łączną miesięczną płatność, sumę odsetek i saldo po planowanym czasie posiadania mieszkania. Dopiero te trzy liczby pokazują, czy niższa rata jest oszczędnością, czy przede wszystkim odroczeniem spłaty.
Kontrola obliczeń i źródeł: 1 listopada 2026. Materiał edukacyjny, nie indywidualna rekomendacja kredytowa, wycena nieruchomości ani oferta banku.
